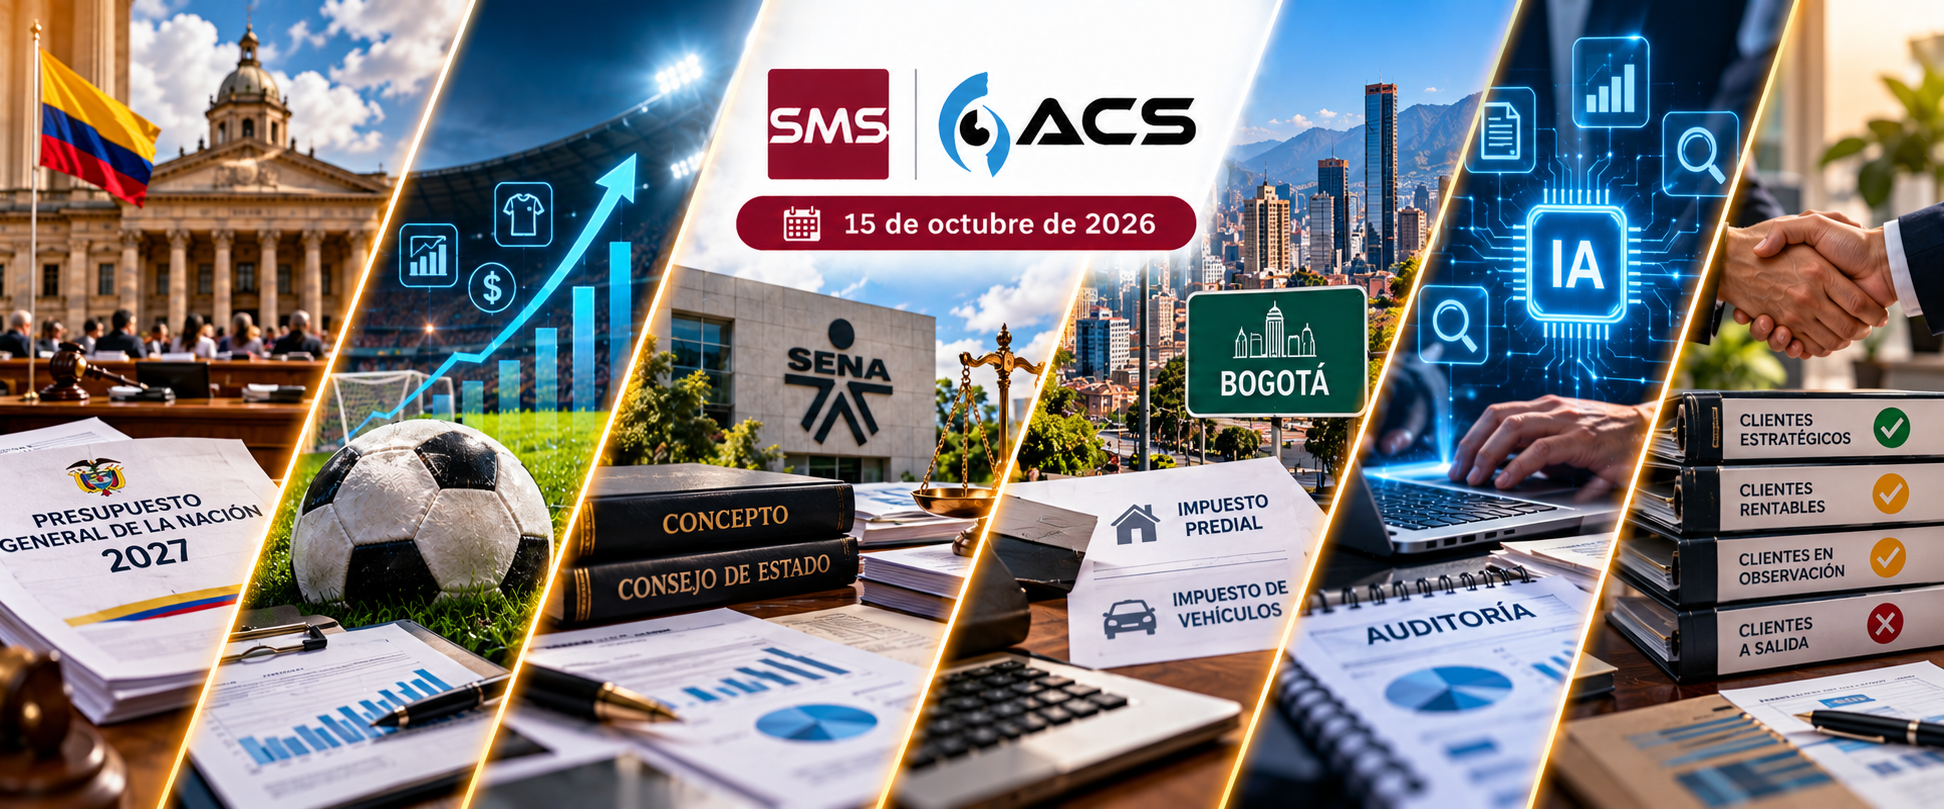
Seis asuntos para contadores, revisores fiscales, asesores tributarios y responsables financieros: el Presupuesto General de la Nación de 2027, el desempeño financiero del fútbol profesional colombiano, la financiación del SENA, los reportes tributarios de Bogotá, las orientaciones del AICPA sobre inteligencia artificial y una herramienta de la IFAC para clasificar y gestionar la cartera de clientes.
- El Congreso corre contra el reloj para cerrar el presupuesto de 2027 antes del lunes
- El fútbol colombiano factura mejor de lo que juega
- Antes de que el SENA y Hacienda terminen en los tribunales, el Consejo de Estado ya hizo la cuenta
- Bogotá le pone fecha límite a quienes saben más de los predios que sus propios dueños
- El AICPA le pone reglas al copiloto de inteligencia artificial antes de que tome el volante de la auditoría
- La IFAC le enseña a las firmas pequeñas a decirle adiós, con criterio, a los clientes que no convienen
+El Congreso corre contra el reloj para cerrar el presupuesto de 2027 antes del lunes
A una semana del plazo constitucional para tener aprobado el Presupuesto General de la Nación para 2027, los coordinadores ponentes de las comisiones económicas conjuntas se reunieron el martes para decidir cuáles de las más de 650 proposiciones presentadas en el primer debate sobreviven a la ponencia que se vota en los próximos días. El texto para las plenarias debía quedar listo el miércoles, con la aprobación final prevista, en el mejor de los escenarios, para el lunes 19 de octubre.
La discusión dejó ver dos frentes que interesan a cualquiera que siga de cerca las finanzas públicas del país. El primero es político y regional, con los representantes Yamit Noé Hurtado, Carlos Pantoja y María Janeth Sabogal insistiendo en los bajos porcentajes de recursos asignados a sus departamentos, mientras el presidente de la Comisión Cuarta de la Cámara, Alexander Bermúdez, le pidió al Departamento Nacional de Planeación revisar a fondo el presupuesto regionalizado antes de cerrar la ponencia. El segundo frente es técnico y menos visible para el público, pero más incómodo para quien tenga que modelar la deuda pública del próximo año, pues todavía no hay certeza sobre el porcentaje de interés que terminará pagando la Nación en los créditos que renegocia con el Fondo Monetario Internacional.
Que un presupuesto de la magnitud del colombiano se termine de cuadrar contra el cronómetro, con cientos de proposiciones por filtrar y una variable tan sensible como la tasa de interés de la deuda externa aún sin resolver, no es una anomalía de este año. Es, más bien, el patrón habitual de un trámite que la Constitución le exige cerrar antes del 20 de octubre bajo pena de que el Gobierno tenga que gobernar por decreto con el proyecto presentado originalmente. Para las áreas financieras y de planeación de entidades que dependen de transferencias, contratos o cofinanciación con la Nación, vale la pena seguir de cerca el texto que salga de la plenaria esta semana, porque los ajustes de última hora en el presupuesto regionalizado suelen tener más peso práctico que la cifra total que encabeza los titulares.
+El fútbol colombiano factura mejor de lo que juega
La Superintendencia de Sociedades presentó hoy su informe sobre la situación financiera del fútbol profesional colombiano con corte al 31 de diciembre de 2025, construido con los estados financieros que reportaron 34 clubes constituidos como sociedades anónimas y la información que entregó directamente la Asociación Deportivo Pasto. El fútbol masculino cerró el año con activos totales de $925.000 millones, un 7,7 % más que en 2024, mientras los ingresos operacionales crecieron 16,6 % de la mano de la taquilla, los abonos, la venta de artículos deportivos y, sobre todo, de los recursos que reparte la Conmebol entre los clubes que jugaron torneos internacionales.
El fútbol femenino avanzó por una vía distinta, apoyada en el patrocinio, que aportó el 46,2 % de sus ingresos y superó los $5.222 millones, seguido de lejos por la participación en eventos con el 30,3 %. Del lado del gasto, la nómina deportiva se llevó el 80,1 % del presupuesto deportivo de los clubes, un porcentaje que deja ver con claridad en qué se concentra la apuesta de una disciplina que todavía está construyendo su sostenibilidad económica. Atlético Nacional, Independiente Santa Fe, América de Cali, Millonarios y Deportivo Independiente Medellín encabezaron ingresos e inversión en esta categoría, y Nacional y Millonarios se quedaron también con el primer lugar en patrocinio, con $1.642 millones y $1.398 millones respectivamente.
El informe hace bien su tarea al ordenar y comparar ingresos y activos entre clubes que normalmente llevan su contabilidad cada uno a su manera, pero deja abierta la pregunta que le interesa más a cualquier contador que el tamaño del balance, si ese crecimiento de ingresos y de activos se tradujo en utilidad o quedó absorbido por una nómina deportiva que, según el propio reporte, concentra la mayor parte del gasto. Facturar más y valer más en libros no es lo mismo que ganarle el partido contable al ejercicio, y el informe no entra en ese terreno. Para los contadores y revisores fiscales que auditan clubes constituidos como sociedades anónimas, el llamado práctico es revisar el estado de resultados completo de cada equipo, no solo el crecimiento de ingresos y activos que destaca el comunicado, antes de calificar de saludable la situación financiera de cualquier club en particular.
+Antes de que el SENA y Hacienda terminen en los tribunales, el Consejo de Estado ya hizo la cuenta
La Sala de Consulta y Servicio Civil del Consejo de Estado emitió el 13 de octubre un concepto para despejar, antes de que se convierta en litigio, cómo debe calcularse la garantía de financiación del SENA frente al Ministerio de Hacienda. La consulta distingue dos periodos con reglas distintas. Entre 2013 y 2016, bajo el régimen del extinto impuesto CREE, la Ley 1607 de 2012 obligó al Gobierno a garantizar que el presupuesto del SENA y del ICBF no bajara del nivel de 2013, ajustado cada año con la inflación más dos puntos, y la discusión giraba en torno a si los aportes parafiscales que el SENA siguió recibiendo entre enero y abril de ese año debían restarse de esa base. La Sala concluyó que no, porque la ley nunca ordenó excluirlos, y de paso señaló que el artículo 4 del Decreto 939 de 2013 se excedió al intentar añadir una exclusión que la norma superior no contemplaba.
Desde 2017, ya eliminado el CREE por la Ley 1819 de 2016, la garantía de financiación cambió de fundamento y pasó al artículo 243 del Estatuto Tributario, con exclusiones distintas a las del régimen anterior. Bajo este nuevo esquema, la Sala concluyó lo contrario: los aportes de trabajadores que ganan menos de diez salarios mínimos no deben contarse en la base, porque la norma vigente no los incluye y los empleadores quedaron exonerados de pagarlos, así que el SENA sencillamente no los recibe. El concepto cierra proponiendo que Hacienda y el SENA retomen las mesas técnicas para recalcular la garantía de cada periodo bajo la regla que le corresponde, un ejercicio que podría traducirse en recursos adicionales para la entidad conforme al Plan Nacional de Desarrollo 2022-2026.
La distinción que traza la Sala entre dos leyes sucesivas, una vigente entre 2013 y 2016 y otra desde 2017, es la lectura jurídicamente correcta, porque cada periodo en efecto se rigió por una base legal propia y no sería razonable aplicarle a uno las exclusiones del otro con retroactividad. El concepto tiene además un mérito poco común, el de resolver una tensión entre dos entidades del Estado antes de que termine en una demanda, algo que el contencioso administrativo colombiano no suele ver con esa anticipación. Para los contadores públicos y revisores fiscales de empresas que pagan parafiscales, el episodio es un recordatorio de que la base de cálculo de estas garantías no es un dato estático sino un resultado normativo que cambió por completo cuando cambió la ley que lo sostenía. El concepto todavía no aparece publicado en el sitio propio del Consejo de Estado, cuyos buscadores de relatoría exigen una consulta por formulario que no se puede automatizar, así que esta reseña se apoya en la cobertura de Asuntos Legales (La República), con la salvedad de que no se trata del canal oficial de la corporación.
+Bogotá le pone fecha límite a quienes saben más de los predios que sus propios dueños
La Secretaría Distrital de Hacienda de Bogotá fijó, mediante la Resolución DDI-038292 de 2026, un plazo hasta el viernes 4 de diciembre para que un grupo específico de entidades le reporte información sobre predios y vehículos de la ciudad que necesita para administrar correctamente los impuestos predial unificado y sobre vehículos automotores. La obligación no toca a cualquier bogotano con casa, apartamento o carro, sino a quienes por su actividad terminan sabiendo cosas del bien que ni siquiera figuran en la escritura, entidades financieras, sociedades fiduciarias, constructoras, iglesias y entidades del Distrito y de la Nación, entre otras.
El detalle de la información solicitada da una idea de para qué la quiere la Secretaría. En predios, pide datos sobre bienes de interés cultural, inmuebles en zonas de riesgo o áreas protegidas, propiedades de entidades públicas, parques, zonas francas, predios eclesiásticos, bienes en procesos de extinción de dominio, inmuebles bajo leasing y predios ligados a procesos de construcción, englobe, desenglobe o propiedad horizontal. En vehículos, el foco está en los que están en procesos de extinción de dominio, decomisados, incautados, de patrimonios autónomos o bajo contratos de leasing. Es, en últimas, el inventario de todo lo que escapa al dato simple de «este predio es de esta persona» y que por eso mismo necesita que alguien más lo confirme.
La Secretaría fue clara en que esta información servirá de insumo para la facturación del impuesto predial y de vehículos de 2027, así que no es un ejercicio de estadística sin consecuencias. No presentar el reporte dentro del plazo, hacerlo con errores o entregar información distinta a la solicitada puede generar sanciones, y conviene recordar que si una entidad obligada presenta varios cargues, la Secretaría se queda con el último. Para las áreas de cumplimiento tributario de entidades financieras, fiduciarias y constructoras con activos en Bogotá, esta es una tarea de diciembre que conviene empezar a preparar con calendario en mano desde ya, no en la última semana del plazo.
+El AICPA le pone reglas al copiloto de inteligencia artificial antes de que tome el volante de la auditoría
El Instituto Americano de Contadores Públicos Certificados (AICPA, por sus siglas en inglés) publicó una guía práctica para que los auditores entiendan cómo se les aplican las normas de auditoría vigentes cuando entra en juego la inteligencia artificial, tanto la que usa la entidad auditada para preparar sus estados financieros como la que el propio equipo de auditoría usa durante el encargo. Amy Pawlicki, vicepresidenta de aseguramiento e innovación en asesoría del AICPA, lo resumió expresando que estas herramientas ya mejoran la eficiencia del trabajo, pero introducen riesgos nuevos que el auditor tiene que saber identificar.
La guía aclara, antes que nada, algo que conviene no perder de vista en medio del entusiasmo tecnológico, y es que el uso de inteligencia artificial por parte de la entidad no le quita a la administración un gramo de responsabilidad sobre sus propios estados financieros. A partir de ahí, desarrolla cómo ese uso puede afectar las decisiones de aceptación o continuidad del cliente, en función de la naturaleza del encargo, la integridad y los valores éticos de la administración, y las competencias reales del equipo que va a auditar un proceso cada vez más automatizado. Mientras más dependa la entidad de los resultados que arroja la inteligencia artificial para su información financiera, más elementos necesitará el auditor para poder reunir evidencia de auditoría suficiente y apropiada.
La iniciativa tiene sentido porque llena un vacío real. Antes de esta guía no existía un marco ordenado para que un auditor documentara cómo evaluó el riesgo de que la inteligencia artificial introdujera un error o un sesgo en la información que está revisando. El AICPA ya anunció que la ampliará con más orientación a medida que la tecnología siga moviéndose, lo cual es sensato dado que cualquier guía rígida sobre una herramienta que cambia cada semestre nacería condenada a quedar corta. Para las firmas colombianas que auditan clientes que ya incorporaron inteligencia artificial en su proceso contable, o que la están incorporando ellas mismas en el trabajo de campo, el documento es una referencia útil para empezar a documentar algo que, de otro modo, cada equipo termina improvisando por su cuenta.
+La IFAC le enseña a las firmas pequeñas a decirle adiós, con criterio, a los clientes que no convienen
La Federación Internacional de Contadores (IFAC, por sus siglas en inglés) presentó una herramienta de clasificación de clientes pensada para firmas pequeñas y medianas, con el fin de que entiendan mejor con quién trabajan antes de decidir en qué clientes invertir más tiempo y de cuáles conviene, con delicadeza, ir soltando la mano. La herramienta, descargable y diligenciable, ofrece dos plantillas, una de evaluación y otra de estrategia, y no exige ningún software especializado para usarla.
La plantilla de evaluación clasifica a cada cliente según cuatro factores (valor financiero, calidad de la relación y el compromiso, potencial de crecimiento y ajuste operativo con la firma) y los agrupa en cuatro categorías con nombres que no dejan lugar a interpretaciones ambiguas: socios estratégicos, clientes estables y confiables, clientes en observación o candidatos a salida. La plantilla de estrategia conecta después esos resultados con objetivos concretos, planes de acción e indicadores de desempeño, de modo que la clasificación no se quede en un ejercicio de diagnóstico sin consecuencias prácticas. La IFAC aclara que los criterios de clasificación se pueden adaptar a la jurisdicción, la base de clientes y los valores propios de cada firma, y recomienda reevaluar la cartera con regularidad en vez de clasificar una vez y olvidarse del tema.
La utilidad del ejercicio es difícil de discutir, porque son pocas las firmas pequeñas que se sientan a medir con método la rentabilidad real de cada relación, frente a las muchas que simplemente arrastran clientes antiguos por inercia o por el incómodo trance de tener que decirles que ya no. La propia IFAC complementó el lanzamiento con un boletín nuevo de su Consejo Internacional de Normas de Ética para Contadores, lo que confirma que la gestión de la cartera de clientes está empezando a tratarse, con razón, como un asunto de ética profesional y no solo de rentabilidad. Para firmas colombianas de tamaño mediano que compiten por talento escaso y tiempo limitado, la plantilla ofrece un punto de partida más riguroso que la intuición del socio encargado, que suele ser el método de clasificación de clientes más usado y menos documentado del gremio.