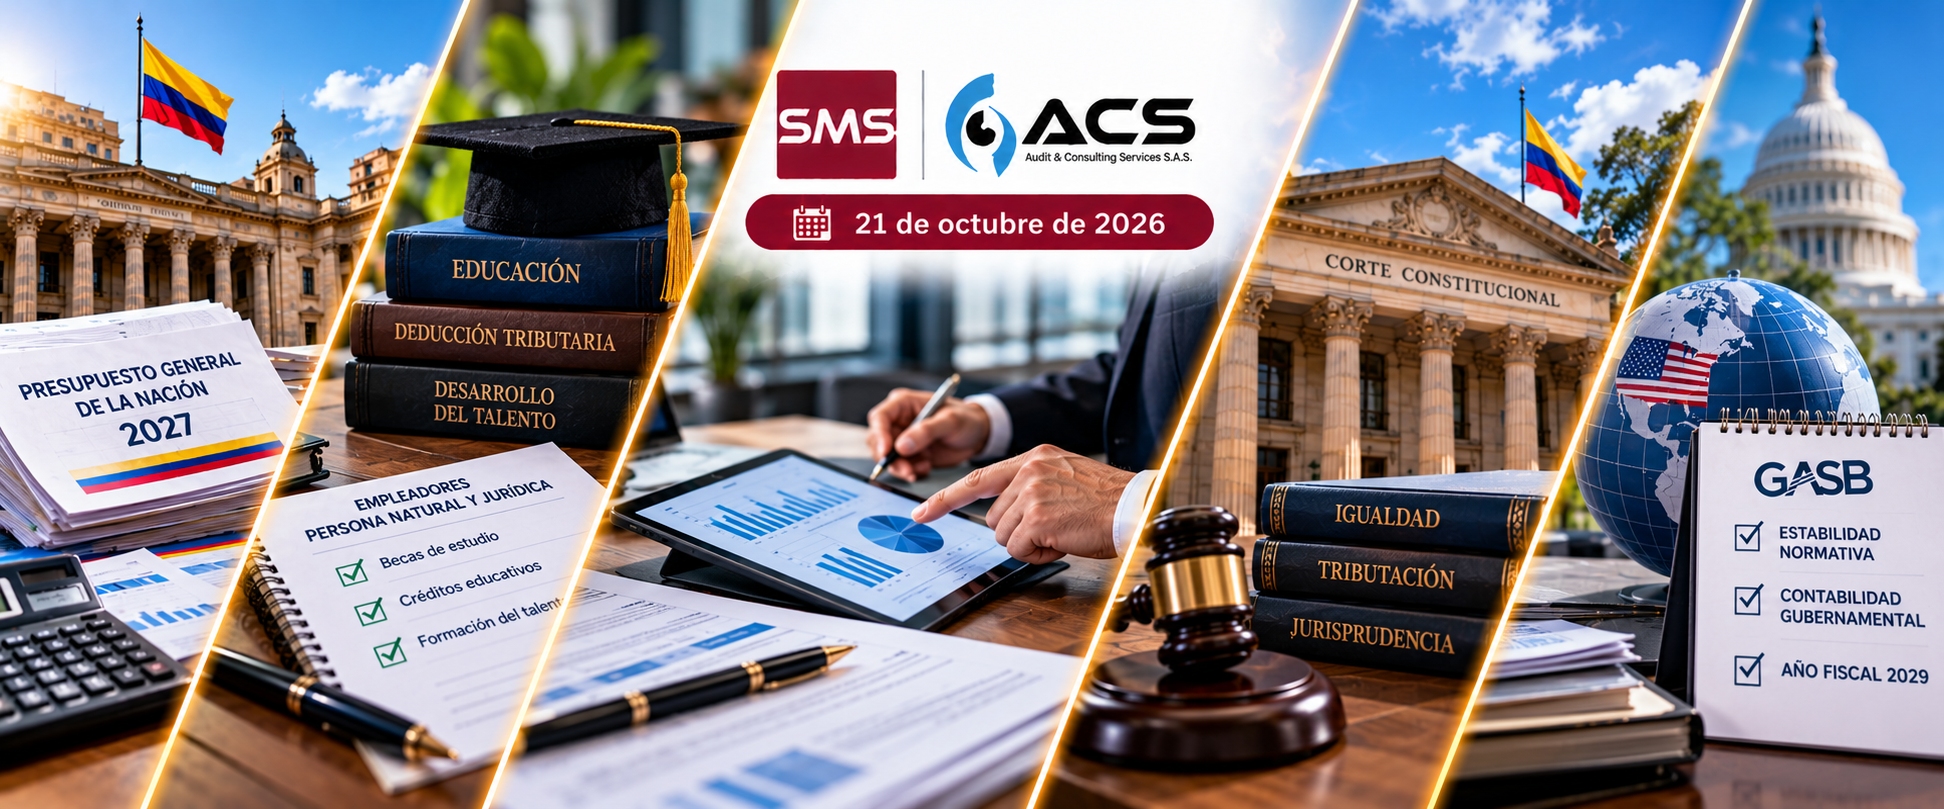
Seis asuntos de actualidad para la profesión: el presupuesto nacional de 2027 y su trámite legislativo, una deducción tributaria extendida por la Corte Constitucional, nuevas obligaciones de información exógena, alertas sobre contratación pública en Bogotá y dos novedades sobre auditoría interna y aseguramiento de inteligencia artificial.
- El Gobierno expedirá por decreto el presupuesto de 2027, después de un vicio de trámite entre Senado y Cámara en el artículo 65
- La Corte Constitucional extiende a los empleadores persona natural la deducción por becas y créditos educativos para sus trabajadores
- La DIAN le pide a un universo nuevo de prestamistas reportar información exógena, y solo da cinco días hábiles para opinar sobre el proyecto
- La concejal Diana Diago destapa sobrecostos de hasta el 835 % en un contrato de logística de la Secretaría de Planeación de Bogotá
- Según Sikich, ocho de cada diez departamentos de auditoría interna ya dependen de socios externos para cubrir ciberseguridad e inteligencia artificial
- El AICPA y la AIUC combinan el SOC 2 con el AIUC-1 en una sola certificación de aseguramiento para agentes de inteligencia artificial
+El Gobierno expedirá por decreto el presupuesto de 2027, después de un vicio de trámite entre Senado y Cámara en el artículo 65El Gobierno anunció que expedirá por decreto el Presupuesto General de la Nación de 2027 tras una diferencia entre Senado y Cámara en el artículo 65 que no se concilió antes del vencimiento del plazo constitucional.
El Presupuesto General de la Nación para 2027 no llegó a convertirse en ley dentro del plazo constitucional. El Gobierno anunció este miércoles que lo expedirá por decreto, después de que un vicio de trámite dejara sin piso jurídico la votación de la plenaria de la Cámara de Representantes en la madrugada del martes.
El problema se concentró en el artículo 65, que regula coberturas financieras para atenuar el impacto fiscal de las variaciones en los precios del petróleo, los combustibles y el dólar. El Senado lo aprobó sin proposiciones, según dejó constancia por escrito el secretario general de esa corporación, Diego González, pero la Cámara lo aprobó horas después con una proposición adicional que el propio Senado ya había retirado.
Esa divergencia exigía, conforme al artículo 161 de la Constitución y al artículo 186 de la Ley 5 de 1992, una comisión accidental de conciliación que unificara el texto antes de la sanción presidencial, paso que no alcanzó a surtirse antes de la medianoche del 20 de octubre, el plazo que la propia Constitución fija para cerrar el trámite.
Ante la falta de una ley expedida en ese término, el artículo 348 de la Constitución y el artículo 59 del Estatuto Orgánico del Presupuesto ordenan que rija el proyecto presentado por el Gobierno con las modificaciones aprobadas en el primer debate, no las que el Senado y la Cámara acordaron después, en la sesión conjunta de plenarias. El vicepresidente José Manuel Restrepo confirmó que el decreto conservará el monto total de $634,9 billones, pero revertirá los ajustes del segundo debate.
Entre lo que queda sin efecto figuran la reducción de $8 billones en servicio de la deuda que se iba a trasladar a inversión regional, $3 billones adicionales para salud, $6,5 billones para pensiones, $3 billones en subsidios de energía y gas, $700.000 millones para universidades públicas, y también la asignación adicional de $6,4 billones para el sector defensa que se había sumado en esa misma sesión.
El ministro del Interior, Rodrigo Lara, calificó el episodio de intrascendente porque, en sus palabras, «no pasó nada», dado que el monto global se mantiene intacto. La representante María Fernanda Carrascal, del Pacto Histórico, y el analista José Ignacio López, del Anif, coincidieron en que el camino correcto es precisamente el decreto con base en el primer debate, aunque disienten sobre casi todo lo demás en esta discusión.
La pregunta jurídica de fondo no es si el presupuesto sigue vigente, porque el artículo 348 ya resuelve eso, sino si la falta de conciliación vicia solo el artículo 65 o arrastra con él los otros artículos aprobados sin discrepancia. El senador Gustavo Moreno defendió la lectura más restrictiva, apoyado en que la propia Ley 5 de 1992 habla de «discrepancias que surgieren respecto del articulado», en plural y por artículo, no de la validez de todo el proyecto, una lectura que esta edición comparte porque es la que mejor se ajusta al texto literal de la norma.
Para las áreas financieras que ya ajustaban sus proyecciones con las cifras de la sesión conjunta de plenarias, el monto total de $634,9 billones no cambia, pero buena parte de cómo se reparte sí, así que conviene esperar el texto oficial del decreto, con su número y fecha exactos, antes de dar por ciertas las reasignaciones que el segundo debate alcanzó a aprobar.
+La Corte Constitucional extiende a los empleadores persona natural la deducción por becas y créditos educativos para sus trabajadoresLa Sentencia C-333 de 2026 extendió a los empleadores personas naturales la deducción por becas y créditos educativos para sus trabajadores, beneficio que antes se reservaba a las personas jurídicas.
Mediante la Sentencia C-333 de 2026 (M.P. Juan Carlos Cortés González, expediente D-16895), la Sala Plena de la Corte Constitucional declaró exequible la expresión «por las personas jurídicas» del literal a) del artículo 107-2 del Estatuto Tributario, bajo el entendido de que la deducción por becas de estudio y créditos condonables para la educación de los trabajadores también cobija a los empleadores personas naturales. El beneficio, hasta ahora reservado a las empresas, operará desde el período gravable siguiente al de la notificación de la sentencia, y la Corte exhortó al Gobierno a ajustar el Decreto 1625 de 2016 sin condicionar la eficacia del fallo a que esa reglamentación exista.
El razonamiento de la Sala siguió un juicio de igualdad de intensidad leve, con el que identificó dos grupos comparables, empleadores persona jurídica y empleadores persona natural que asumen el mismo gasto educativo con el mismo propósito, y concluyó que excluir a los segundos no contribuye en nada a la finalidad de la norma, que es fomentar la educación de los trabajadores. Como la medida discriminaba sin aportar nada a su propio objetivo, la Corte prefirió una sentencia integradora que extendiera el beneficio, en lugar de declarar inexequible la deducción completa.
El magistrado Jorge Enrique Ibáñez Najar salvó parcialmente su voto, y su discrepancia tiene sustento concreto en los antecedentes legislativos de la Ley 2010 de 2019, no en una simple diferencia de opinión. Según su salvamento, el trámite de esa ley sí explicó por qué el beneficio se limitó a las personas jurídicas, pensado para empresas que canalizan programas de responsabilidad social hacia sus empleados.
El magistrado recordó, además, que la propia Corte ha sostenido de forma reiterada, incluso en fallos recientes, que un beneficio tributario no equivale a un derecho cuya ausencia vulnere la educación de nadie.
En efecto, dos empleadores con el mismo gasto reciben trato distinto sin razón aparente. El salvamento de Ibáñez, sin embargo, no resuelve cómo declarará y soportará esta deducción un empleador persona natural sin la estructura contable de una empresa, mientras el Gobierno todavía no expide la reglamentación que la Corte ya hizo opcional.
+La DIAN le pide a un universo nuevo de prestamistas reportar información exógena, y solo da cinco días hábiles para opinar sobre el proyectoLa DIAN propone ampliar el reporte de préstamos del Formato 1026 a personas y organizaciones que concedan créditos y superen el umbral establecido. Los comentarios al proyecto se reciben del 19 al 23 de octubre.
La DIAN publicó el 19 de octubre un proyecto de resolución que modifica el Título 3 de la Resolución 000227 de 2025 y amplía de forma sustancial quién debe reportar información exógena sobre préstamos de dinero. Hasta ahora, el Formato 1026 («Préstamos») solo obligaba a bancos, entidades vigiladas por la Superintendencia Financiera y fondos de empleados.
El proyecto extiende esa obligación a personas naturales y jurídicas que concedan préstamos de manera autónoma, incluidas las que operan por mecanismos digitales, cajas de compensación y otras organizaciones distintas de la financiación directa del precio de sus propios bienes o servicios, siempre que sus desembolsos acumulados o el saldo a 31 de diciembre superen 24 UVT en el año. El propio proyecto explica, en sus considerandos, que esa ampliación busca cerrar un vacío real, pues el artículo 45 de la Ley 1480 de 2011 ya autoriza a otorgar crédito a sujetos distintos del sector financiero vigilado, sin que la DIAN tuviera, hasta ahora, forma de rastrearlos.
El nuevo Formato 1026 versión 7 también añadirá la relación entre prestamista y prestatario, los movimientos del préstamo durante el año y su saldo final, información que el formato anterior no exigía. La nueva obligación regirá desde el año gravable 2027.
La entidad recibe comentarios sobre el proyecto solo entre el 19 y el 23 de octubre, cinco días hábiles, a través de un buzón de correo exclusivo para ese fin. El artículo 8, numeral 8, de la Ley 1437 de 2011 no fija ningún plazo mínimo para este tipo de consulta pública, así que la ventana no incumple ninguna norma, pero sí contrasta con la que usó el Ministerio del Trabajo un día antes para su propio paquete de ocho decretos, quince días hábiles.
Que una norma que crea una obligación de reporte para un universo de sujetos que nunca había reportado nada reciba un tercio del tiempo que se dio un paquete de decretos distinto es, cuando menos, una señal de que la DIAN mide el plazo de consulta por su propia conveniencia regulatoria y no por la complejidad real de lo que le está pidiendo al mercado.
+La concejal Diana Diago destapa sobrecostos de hasta el 835 % en un contrato de logística de la Secretaría de Planeación de BogotáLa concejal denunció presuntos sobrecostos en un contrato de apoyo logístico por $1.500 millones, con diferencias significativas entre los precios facturados y los valores de referencia del mercado.
La concejal Diana Diago denunció presuntos sobrecostos en un contrato de apoyo logístico por $1.500 millones que la Secretaría Distrital de Planeación adjudicó al Consorcio Enlace Operativo para actividades institucionales y jornadas de participación ciudadana. El análisis de la cabildante, respaldado con la oferta económica, las facturas de venta del contrato y cotizaciones de referencia, encontró que varios productos se facturaron muy por encima de lo que pagan otras entidades distritales por servicios equivalentes.
Los ejemplos que documentó Diago hablan solos. Un almuerzo que la Empresa Metro de Bogotá contrata en $46.000 para las reuniones de su junta directiva, Planeación lo pagó a $79.717, un sobrecosto del 73,3 %, y un desayuno tipo buffet que el Metro consigue en $34.362 terminó costando $60.000 en el mismo contrato, un 74,6 % más caro.
El caso más llamativo es el de las botellas de agua de 200 mililitros, compradas a $5.143 cada una con IVA incluido frente a un precio de mercado cercano a $550, un sobrecosto de 835 % que convierte el agua distrital en el único recurso de Bogotá que de verdad escasea en la facturación y sobra en el precio.
Diago enmarcó el hallazgo dentro de un patrón que ya viene documentando en otros contratos de logística de entidades distritales, entre ellos uno con sobrecostos del 90 % en la Alcaldía Local de Usaquén y otro con RENOBO por desayunos de $75.000 y almuerzos de $111.000. La concejal cuestionó que la Administración de Carlos Fernando Galán suba impuestos a los bogotanos mientras sus propias dependencias contratan con este margen de holgura, y pidió a los entes de control investigar directamente el contrato con el Consorcio Enlace Operativo.
Para los revisores fiscales y auditores que trabajan con entidades públicas o sus contratistas, el caso vuelve a confirmar que comparar el precio de un contrato contra el valor de mercado del mismo bien, y no solo contra el presupuesto oficial que lo autorizó, sigue siendo la prueba más simple y más efectiva para detectar un sobrecosto antes de que alguien más tenga que hacerlo por la vía disciplinaria.
+Según Sikich, ocho de cada diez departamentos de auditoría interna ya dependen de socios externos para cubrir ciberseguridad e inteligencia artificialUna encuesta a 222 líderes de auditoría interna encontró que el 82 % recurre a socios externos para cubrir capacidades técnicas en ciberseguridad, inteligencia artificial y análisis de datos.
La firma Sikich, una de las cincuenta más grandes de Estados Unidos, encuestó a 222 líderes de auditoría interna y encontró que el 82 % ya recurre a socios externos para complementar sus capacidades propias en ciberseguridad, inteligencia artificial y datos. El 64 % de los encuestados reportó un presupuesto mayor este año y el 43 % espera aumentar su planta de personal el próximo, pero ni el dinero ni las nuevas contrataciones alcanzan a cerrar la brecha de habilidades técnicas que la propia encuesta documenta.
El 77 % de los departamentos ya incluye evaluaciones de inteligencia artificial dentro de sus planes de auditoría, y el 90 % usa IA dentro de su propia función. Muchas organizaciones ampliaron su atención hacia el gobierno de la IA, la privacidad de los datos y los inventarios de uso, pero todavía no extendieron ese aseguramiento a verificar si los resultados que arroja la inteligencia artificial son confiables y apropiados, que es precisamente el hallazgo que debería inquietar a cualquier comité de auditoría.
Jamey Loupe, líder de la práctica de asesoría en riesgos de Sikich, lo resumió con una frase que cualquier socio de auditoría colombiano reconocería de inmediato, «las organizaciones no logran contratar con la velocidad suficiente» para cerrar esa brecha, así que terminan tratando a los socios externos no como capacidad de desborde sino como parte permanente de su modelo operativo.
Para las firmas colombianas que asesoran comités de auditoría interna, o que actúan como ese socio externo especializado, la encuesta confirma una tendencia que ya se nota en el mercado local. Contratar un tercero para la parte técnica de ciberseguridad o IA resuelve el problema de la capacidad, pero deja intacta la pregunta más incómoda de todas, la de quién certifica que esa misma inteligencia artificial está produciendo un resultado en el que se puede confiar.
+El AICPA y la AIUC combinan el SOC 2 con el AIUC-1 en una sola certificación de aseguramiento para agentes de inteligencia artificialEl AICPA y la AIUC anunciaron una certificación conjunta que combina SOC 2 y AIUC-1 para revisar controles organizacionales y la seguridad y fiabilidad de agentes de inteligencia artificial.
El Instituto Americano de Contadores Públicos Certificados (AICPA, por sus siglas en inglés) y la Compañía de Suscripción de Riesgos de Inteligencia Artificial (AIUC, por sus siglas en inglés) anunciaron una certificación conjunta que fusiona en una sola revisión los exámenes SOC 2 y AIUC-1. El SOC 2, desarrollado por el propio AICPA, evalúa el diseño y la operación efectiva de los controles de una entidad en cinco criterios, seguridad, disponibilidad, integridad del procesamiento, confidencialidad y privacidad, mientras que el AIUC-1 examina la seguridad, la fiabilidad y el comportamiento real de un sistema de IA agéntica bajo seis principios que se cruzan con marcos como MITRE ATLAS, la norma ISO 42001 y el Reglamento de Inteligencia Artificial de la Unión Europea.
Mark Koziel, presidente y director ejecutivo del AICPA, justificó la alianza señalando que inversionistas, clientes y otras partes interesadas merecen «una imagen más completa y objetiva» de si la tecnología de una empresa es segura, confiable y está bien gobernada. Rajiv Dattani, cofundador de la AIUC, fue más allá al explicar qué aporta de nuevo su propio examen: no se trata solo de revisar políticas y controles en el papel, sino de someter al agente de inteligencia artificial a pruebas reales frente a cientos de combinaciones de riesgo y ataque, desde alucinaciones y fugas de información hasta solicitudes manipuladoras e inyección de instrucciones adversarias.
El proceso conjunto ya se está probando en varios despachos, entre ellos PwC, y entregará al final tanto el informe SOC 2 como la certificación AIUC-1, aunque ambos exámenes se sigan realizando por separado dentro de un único encargo liderado por la misma firma de contadores.
Esa misma economía de escala, un solo equipo auditando dos marcos distintos sobre el mismo sistema, es también su punto más débil. Concentrar ambas revisiones en manos de un solo auditor reduce el costo y la fricción para el cliente, pero también reduce la variedad de ojos independientes que examinan el mismo riesgo, justo el tipo de compensación que cualquier norma de independencia debería vigilar de cerca antes de que la iniciativa salga del piloto y llegue al mercado, previsto para comienzos de 2027.
- Infobae Colombia – Gobierno de Abelardo de la Espriella expedirá por decreto el Presupuesto General de la Nación, el vicepresidente José Manuel Restrepo definió cuál será (21/10/2026)
- Infobae Colombia – Secretario del Senado defendió trámite del Presupuesto General de la Nación de 2027, con el comunicado oficial de la Secretaría General sobre el artículo 65 (21/10/2026)
- Vanguardia – ¿Qué va a pasar con el Presupuesto General de la Nación, tras un vicio en el trámite legislativo? (21/10/2026)
- Congreso de la República – Constitución Política de Colombia, artículos 161 y 348, consultados para verificar el mecanismo de conciliación y la vigencia del proyecto presentado por el Gobierno
- Congreso de la República – Decreto 111 de 1996 (Estatuto Orgánico del Presupuesto), artículo 59, y Ley 5 de 1992, artículo 186, consultados para verificar el plazo del 20 de octubre y la definición legal de discrepancia entre cámaras
- Corte Constitucional – Comunicado No. 32, sesiones del 14 y 15 de octubre de 2026, Sentencia C-333 de 2026
- Congreso de la República – Ley 1437 de 2011, artículo 8, numeral 8, consultada para verificar que no fija un plazo mínimo de consulta pública
- Dirección de Impuestos y Aduanas Nacionales (DIAN) – Proyecto de Resolución del 19 de octubre de 2026, por la cual se modifica el Título 3 de la Resolución 000227 de 2025
- Concejo de Bogotá D.C. – Diana Diago denunció presuntos sobrecostos de hasta el 835 % en contrato de logística de 1.500 millones de la Secretaría de Planeación (19/10/2026)
- Accounting Today (Arizent) – Internal audit leans more on external partners and AI (20/10/2026)
- Accounting Today (Arizent) – New AI assurance certification combines SOC 2, AIUC-1 (19/10/2026)
Boletín elaborado para Audit and Consulting Services SAS. Todas las normas, sentencias, cifras y proyectos de resolución citados fueron verificados contra fuentes oficiales o primarias antes de su publicación. El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS