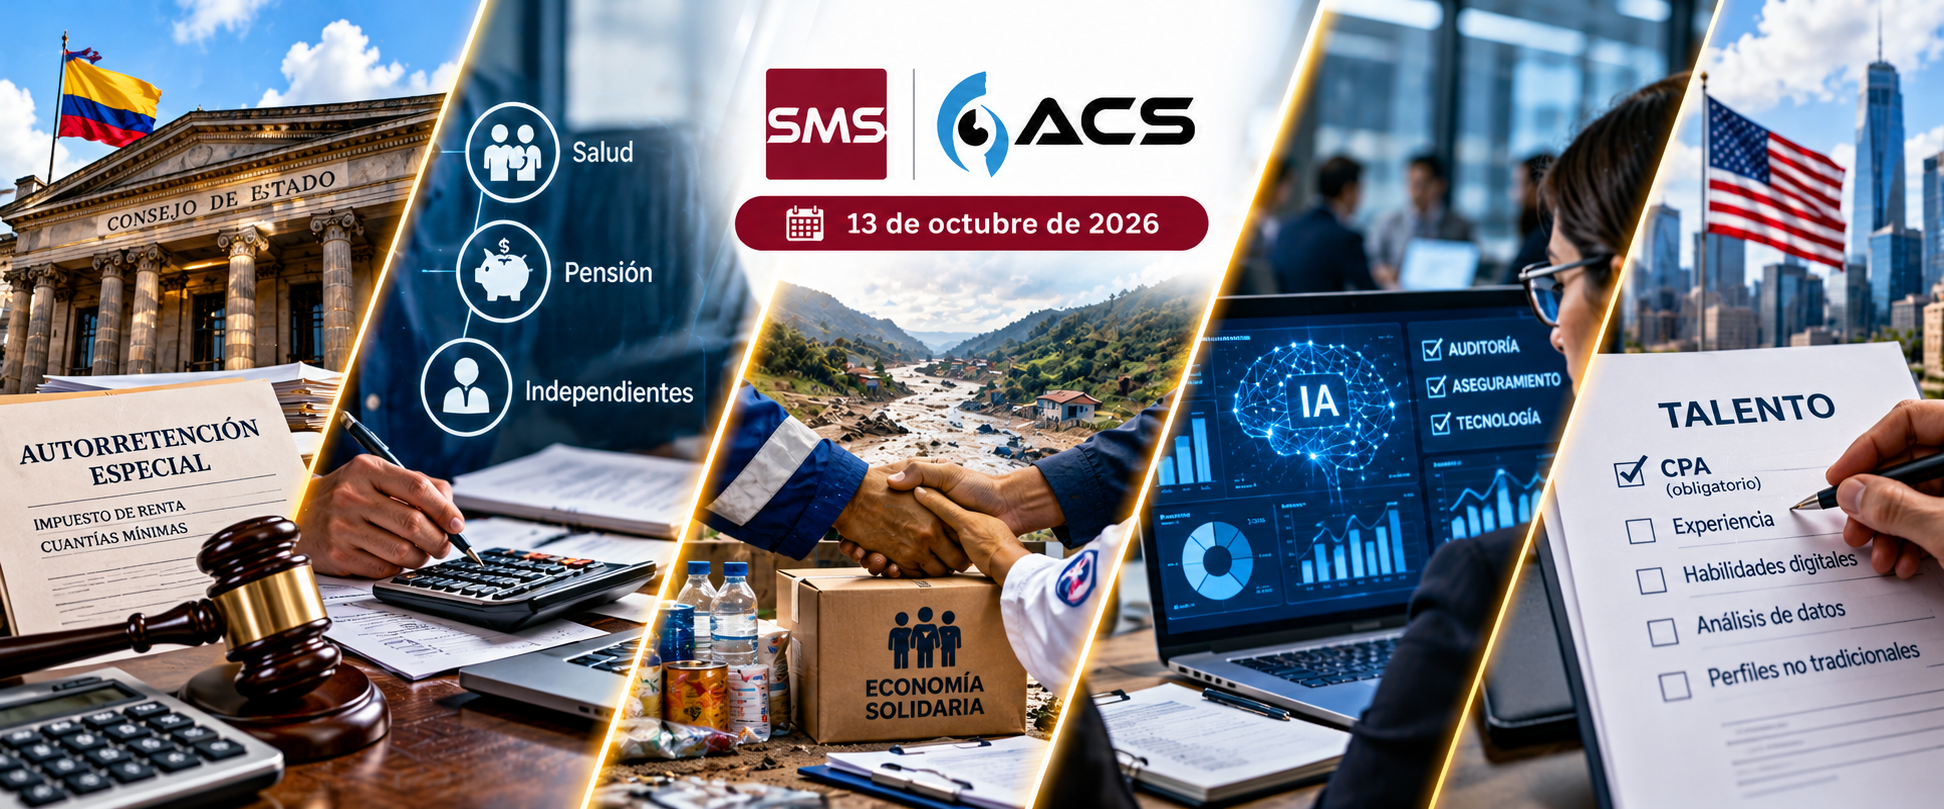
Cinco temas de interés para contadores, revisores fiscales, asesores tributarios y responsables financieros: autorretención especial, cotizaciones de trabajadores independientes, medidas para los damnificados del sismo, tecnología aplicada a la auditoría y cambios en los requisitos de contratación de profesionales contables.
- El Consejo de Estado le pone piso a la autorretención especial, nueve años después
- El Consejo de Estado blinda el Decreto 1601 de 2022, pero la calculadora ya cambió de manos
- La Supersolidaria le abre una ventanilla sin papeleo a los damnificados del sismo
- El IAASB estrena un catálogo interactivo para no perderle el paso a la tecnología que ya le lleva varios pasos
- Solo una de cada cuatro firmas estadounidenses sigue exigiendo título de CPA para contratar
+El Consejo de Estado le pone piso a la autorretención especial, nueve años después
La Sección Cuarta del Consejo de Estado resolvió que las cuantías mínimas previstas para la retención en la fuente del impuesto de renta también protegen a quien practica la autorretención especial, el mecanismo que remplazó al extinto impuesto para la equidad CREE desde 2017. La Sentencia 30246 de 2026 anuló el Oficio DIAN 5622 de 2017 y el Concepto DIAN 5623 de 2023, los dos documentos con los que la entidad había sostenido, durante casi una década, que ese anticipo del impuesto de renta debía liquidarse sobre el cien por ciento de cada pago o abono en cuenta, sin ningún umbral que exonerara los montos pequeños.
El origen del problema estaba en una remisión normativa leída a medias. El parágrafo 2 del artículo 365 del Estatuto Tributario le dio al Gobierno la facultad de crear la autorretención especial cuando la Ley 1819 de 2016 eliminó el CREE, y el Decreto 2201 de 2016 desarrolló esa facultad en el artículo 1.2.6.7 del Decreto Único Reglamentario 1625 de 2016, que ordena aplicar las mismas bases previstas para la retención en la fuente del impuesto sobre la renta. La DIAN entendió que esa remisión trasladaba la tarifa y el método de cálculo, pero no los pisos mínimos a partir de los cuales procede retener, de modo que el nuevo mecanismo nacía sin ningún umbral propio, apoyada en doctrina previa del extinto CREE.
El alto tribunal no aceptó esa lectura fragmentada. Para la Sala, cuando una norma remite a otro régimen lo incorpora completo, umbrales incluidos, porque exigir que el reglamento repitiera artículo por artículo cada condición ya prevista en las normas de retención habría vuelto inútil el propio mecanismo de la remisión. Esta posición sigue un principio elemental de técnica normativa que la propia DIAN aplica sin problema en otros contextos, y porque nueve años de retener sobre el ciento por ciento de pagos que, bajo cualquier otra modalidad, habrían estado exentos por su cuantía mínima es precisamente el tipo de rigor desproporcionado que la remisión buscaba evitar. Para contadores y áreas de tesorería que practican autorretención especial, el fallo abre la puerta a revisar liquidaciones pasadas y a corregir, desde ya, la base de cálculo hacia adelante, mientras la DIAN digiere con calma una lectura que durante nueve años prefirió no masticar.
+El Consejo de Estado blinda el Decreto 1601 de 2022, pero la calculadora ya cambió de manos
La Sección Cuarta del Consejo de Estado negó la nulidad pedida contra el Decreto 1601 de 2022, la norma que desde hace tres años regula cómo calculan su aporte a salud y pensión los trabajadores independientes que cobran por cuenta propia y no mediante un contrato de prestación de servicios. La Sentencia 28581 de 2026 declaró, primero, probada la falta de legitimación por pasiva de la Presidencia de la República frente a la demanda, y entró después a confirmar que el esquema de presunción de costos que trae el decreto no desborda ninguna norma superior.
El decreto permite que estos cotizantes descuenten de su ingreso bruto un porcentaje presunto de costos asociados a su actividad, antes de calcular el Ingreso Base de Cotización sobre el que pagan sus aportes, en lugar de cotizar sobre la totalidad de lo que facturan. Es un método más cercano al ingreso neto real del trabajador que una cotización sobre el ingreso bruto, y la validación del alto tribunal consolida ese criterio como la regla vigente para fiscalizar y liquidar estos aportes, justo cuando la UGPP más los necesita firmes.
El fallo deja, sin embargo, una pregunta de umbral sin resolver, que no le correspondía contestar porque la demanda no la planteó así. El anexo técnico con los porcentajes fijos de presunción, el que originalmente traía el propio Decreto 1601 de 2022, fue derogado en abril de este año mediante el Decreto 379 de 2026, que trasladó a la Unidad de Gestión Pensional y Parafiscal la facultad de actualizar esos porcentajes mediante resolución propia. La sentencia valida el decreto que creó el esquema, no el mecanismo posterior con el que una unidad administrativa, y no el Gobierno Nacional por decreto, fija ahora los porcentajes que determinan cuánto aporta cada independiente. Si ese traslado de competencia resiste el mismo escrutinio es una pregunta que, por ahora, sigue abierta, y que cualquier contador que asesore independientes debería guardar en el cajón de pendientes.
+La Supersolidaria le abre una ventanilla sin papeleo a los damnificados del sismo
La Superintendencia de la Economía Solidaria expidió el 6 de octubre la Circular Externa 103 de 2026, dirigida a representantes legales, consejos de administración, juntas directivas y revisores fiscales de las organizaciones solidarias vigiladas, para complementar las medidas que ya había dictado en agosto frente al desastre nacional declarado por el terremoto del 10 de agosto, con epicentro en San José del Palmar, Chocó. La nueva circular desarrolla instrucciones puntuales del Decreto Legislativo 1416 del 17 de septiembre de 2026 para dieciséis departamentos, entre ellos Chocó, Valle del Cauca, Cauca y Risaralda.
La medida más visible permite a cooperativas de ahorro y crédito, cooperativas multiactivas e integrales con sección de ahorro y crédito, asociaciones mutuales que capten ahorro y fondos de empleados, entregar los productos financieros de las personas fallecidas por el sismo a sus herederos, cónyuge o compañero permanente, sin tener que esperar primero un juicio de sucesión. Cualquiera que haya acompañado una sucesión colombiana sabe que ese trámite puede tomar años, así que saltárselo en medio de una emergencia es, más que un gesto, una necesidad práctica.
La circular también habilita de forma transitoria a las cooperativas de ahorro y crédito para prestar servicios financieros a personas no asociadas en la zona afectada, una excepción notable al vínculo asociativo que el numeral 2 del artículo 6 de la Ley 454 de 1998 exige normalmente a las organizaciones de economía solidaria, y que aquí se levanta porque el propio Decreto Legislativo 1416 de 2026 lo autoriza de forma expresa en su artículo 8. Sumado a eso, la Superintendencia flexibiliza el tratamiento de la cartera en mora originada antes del sismo, sin que los ajustes cuenten como reestructuración, y pone un tope al nuevo plazo, que no puede duplicar lo pendiente ni superar los veinte años. Las medidas estarán vigentes hasta que termine la situación de desastre o hasta el 31 de diciembre de 2027, el plazo más largo que ha fijado hasta ahora cualquiera de las medidas transitorias derivadas de esta emergencia.
+El IAASB estrena un catálogo interactivo para no perderle el paso a la tecnología que ya le lleva varios pasos
El Consejo de Normas Internacionales de Auditoría y Aseguramiento (IAASB, por sus siglas en inglés) presentó el 8 de octubre una versión interactiva de su Catálogo de Tecnología, la herramienta con la que monitorea semestralmente qué tecnologías emergentes están cambiando la forma en que se produce, se usa, se audita y se asegura la información financiera. La versión interactiva no reemplaza la edición en PDF, que sigue siendo la que el propio IAASB aprueba de manera formal, sino que la complementa con un formato que permite filtrar temas, consultar resúmenes en tablero y rastrear cómo cada desarrollo tecnológico conecta con los proyectos activos de la Junta.
La tercera edición del catálogo, la que ya alimenta este nuevo formato interactivo, suma cinco temas nuevos, entre ellos los criptoactivos, las amenazas de ciberseguridad que afectan a las entidades auditadas y encargos de aseguramiento todavía en gestación. El presidente del IAASB, Tom Seidenstein, lo resumió con una frase que cualquier auditor colombiano suscribiría sin dudar: “la tecnología sigue cambiando cómo se produce, se usa, se audita y se asegura la información”, y el catálogo ayuda a monitorear esos cambios de forma sistemática.
El ejercicio tiene sentido porque un organismo de normas no puede legislar sobre una tecnología que todavía no termina de definirse, pero sí puede, y debe, llevar un registro público y actualizado de hacia dónde mira antes de sentarse a redactar una norma nueva. La limitación es la misma de cualquier catálogo, por completo que sea, pero no obliga a nadie a hacer nada todavía. Para las firmas colombianas que auditan bajo normas internacionales, el catálogo funciona como un mapa de lo que probablemente venga en los próximos ciclos de emisión de normas, útil para anticipar entrenamiento y metodología antes de que la norma formal llegue y encuentre a todos corriendo detrás de ella.
+Solo una de cada cuatro firmas estadounidenses sigue exigiendo título de CPA para contratar
Un informe de la Financial Education & Research Foundation, el brazo investigativo de Financial Executives International, elaborado junto con Randstad USA, encontró que apenas el 24 % de 116 ejecutivos financieros senior de organizaciones estadounidenses (directores financieros, controllers, jefes de contabilidad y vicepresidentes de finanzas) mantiene el requisito de que solo contadores certificados ocupen los cargos de su área. El resto reparte su estrategia frente a la caída en el número de nuevos CPA entre acelerar la automatización (29 %), ampliar la contratación hacia perfiles no tradicionales (14 %), tercerizar talento especializado (14 %) o apostar por una gestión más centrada en datos (16 %).
La mitad de los encuestados señaló la brecha de talento como la principal amenaza para la estabilidad de su función en el próximo año, el doble que la segunda preocupación, los cambios regulatorios, y muy por delante de la ciberseguridad y el fraude asistido por inteligencia artificial. Esa brecha ya se nota en cómo las personas con más experiencia reparten su semana: un 36 % de las organizaciones reporta que directores, controllers y gerentes senior dedican entre el 31 % y el 50 % de su tiempo a apagar incendios e intervenir manualmente procesos que los sistemas no logran conectar entre sí, lo que el propio informe bautiza como “middleware humano”.
El dato más revelador puede ser el de la inteligencia artificial, porque mientras más de la mitad de las organizaciones planea destinarle una porción relevante de su presupuesto tecnológico en los próximos uno a dos años, apenas el 3 % la considera hoy una parte central e integrada de su función, y el 39 % la está implementando sin ningún marco formal para medir si realmente funciona. Para las firmas y departamentos financieros colombianos, que enfrentan una versión propia de la misma escasez de talento contable, la lección no es necesariamente copiar la flexibilización del requisito de CPA. Es tomar en serio la advertencia de fondo, pues invertir en tecnología sin medir su impacto real es, en el mejor de los casos, un acto de fe contable.