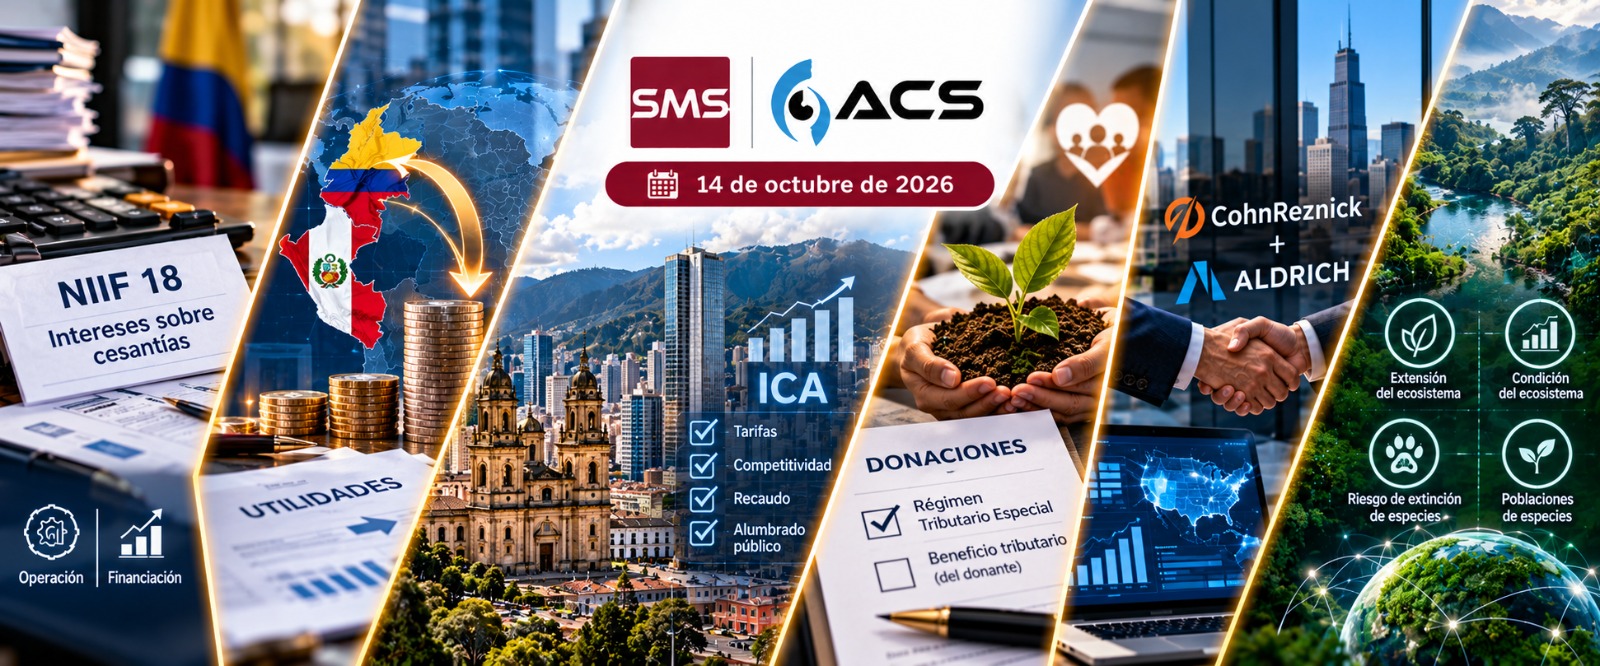
Seis asuntos para contadores, revisores fiscales, asesores tributarios y responsables financieros: la clasificación de los intereses sobre cesantías bajo la NIIF 18, la tributación de utilidades remitidas al exterior, los cambios tributarios de Bogotá, el tratamiento fiscal de las donaciones, la consolidación de firmas contables y la estandarización de las métricas relacionadas con la naturaleza.
- Qué categoría le toca al interés de las cesantías bajo la NIIF 18, pregunta que ya tiene respuesta técnica del CTCP
- Una sucursal colombiana le gira utilidades a su casa matriz en Perú y la DIAN cobra dos veces, con buena lógica andina de por medio
- Bogotá ya aprobó su reforma tributaria y ahora hay que explicarle al contribuyente qué le cambió en el ICA
- La DIAN le explica al país que donar no es lo mismo que deducir, a propósito de una fundación con dueña ilustre
- CohnReznick compra Aldrich y se queda con medio oeste estadounidense de un solo bocado
- Seiscientas métricas de sostenibilidad se reducen a cuatro, para que nadie siga midiendo la naturaleza a su propio antojo
+Qué categoría le toca al interés de las cesantías bajo la NIIF 18, pregunta que ya tiene respuesta técnica del CTCP
El Consejo Técnico de la Contaduría Pública respondió, en el concepto 2026-0226 del 18 de septiembre, una consulta que toca a cualquier empleador del país, sin excepción. El legislador colombiano llamó “intereses sobre cesantías” al recargo que todo empleador debe pagarle al trabajador sobre el saldo de sus cesantías causadas, y la pregunta era si esa etiqueta legal basta para que, bajo la NIIF 18, ese gasto se clasifique en la categoría de financiación del nuevo estado de resultados, o si su naturaleza real de beneficio laboral lo mantiene en la categoría de operación.
El CTCP expresó que se debe separar la forma de la esencia. El párrafo 61 de la NIIF 18 reserva la categoría de financiación, para los pasivos que no provienen únicamente de una transacción de financiación, solo a los componentes de interés que otra norma NIIF identifique expresamente como tales para algún propósito propio, y el concepto encuentra que la NIC 19 trata a los intereses sobre cesantías como un beneficio derivado de la relación laboral, no como ese tipo de componente identificado. La palabra “interés” en la Ley no tiene, para el CTCP, ningún poder de arrastre sobre la clasificación contable, un criterio que cualquier profesional acostumbrado a leer el Código Sustantivo del Trabajo junto a las NIIF agradecerá tener por escrito.
El concepto distingue con precisión ese caso del interés neto que surge al medir un pasivo o activo neto por beneficios definidos conforme a la NIC 19, que la propia guía de aplicación B54 de la NIIF 18 sí pone como ejemplo de gasto financiero. Son dos “intereses” de nombre parecido y naturaleza distinta, y el CTCP evita la trampa de tratarlos igual solo porque comparten la palabra. Esta posición sigue al pie de la letra el texto de la norma, sin que haga falta buscar una base normativa distinta para discrepar.
El concepto deja, eso sí, una advertencia que no es un defecto suyo sino un recordatorio necesario: la NIIF 18 todavía no entra al marco técnico colombiano porque su incorporación al Decreto Único Reglamentario 2420 de 2015 sigue en trámite. Lo que el CTCP entrega es, entonces, una hoja de ruta anticipada para cuando esa incorporación llegue, no una instrucción de aplicación inmediata, y las áreas de nómina y contabilidad harían bien en guardar este concepto en el cajón correcto, el de la tarea pendiente, no el de la obligación de hoy.
+Una sucursal colombiana le gira utilidades a su casa matriz en Perú y la DIAN cobra dos veces, con buena lógica andina de por medio
La Dirección de Impuestos y Aduanas Nacionales resolvió, en el Concepto 016345 del 18 de septiembre de 2026 (interno 1698), la consulta de una sucursal colombiana de una entidad extranjera domiciliada en Perú, que quería saber si la transferencia de sus utilidades a la oficina principal vuelve a quedar gravada en Colombia después de que la propia sucursal ya pagó renta sobre esos mismos ingresos, y si la cláusula de no discriminación de la Comunidad Andina la salva de la retención.
La respuesta a la primera pregunta fue afirmativa y se apoya en una lectura ordenada del artículo 30 del Estatuto Tributario, que trata como dividendo la transferencia de utilidades de una sucursal a su vinculada del exterior. La DIAN explica que el propósito de la Decisión 578 de 2004 de la Comunidad Andina no es evitar que un mismo país grave dos veces una renta, sino evitar que dos países miembros graven la misma renta cada uno por su lado, un matiz que respalda citando al propio Tribunal de Justicia de la Comunidad Andina. Como la sucursal y la entidad extranjera son la misma persona jurídica para efectos de la Decisión 578, no hay doble imposición entre países, solo dos hechos gravados distintos dentro de Colombia, el ingreso de la sucursal y el dividendo que nace cuando esa utilidad migra a la casa matriz.
La segunda respuesta, negativa, resulta igual de bien amarrada. La excepción de retención que el parágrafo 3 del artículo 242-1 del Estatuto Tributario reserva para dividendos dentro de grupos empresariales o situaciones de control registradas en la cámara de comercio no aplica aquí, porque la propia Superintendencia de Sociedades ya había aclarado que entre una sociedad extranjera y su sucursal colombiana no existe ninguna situación de control, simplemente porque las dos son la misma persona. Sin ese supuesto de control, la cláusula de no discriminación del artículo 18 de la Decisión 578 no tiene nada que nivelar, porque exige comparar situaciones iguales, y aquí no las hay.
El concepto arma su argumento con piezas que ya existían, sin forzar ninguna. Para firmas con casa matriz en la Comunidad Andina y sucursal en Colombia, la lección práctica es sencilla de enunciar y cara de ignorar. La retención del 20% sobre la utilidad transferida a la oficina principal es un costo real del esquema de sucursal frente al de subsidiaria, y vale la pena modelarlo antes de elegir cómo entrar al país, no después.
+Bogotá ya aprobó su reforma tributaria y ahora hay que explicarle al contribuyente qué le cambió en el ICA
Dos semanas después de que el Concejo de Bogotá sancionara los proyectos de Acuerdo 709 y 724 de 2026, la Facultad de Economía de la Universidad Externado y el equipo del concejal Elkin Huertas organizaron el foro “Bogotá Ciudad Inteligente, del acuerdo a la realidad”, con la participación de la secretaria distrital de Hacienda, Ana María Cadena, y la directora del Departamento de Derecho Fiscal de la Universidad Externado, Olga Lucía González. El propósito era bajar a tierra una reforma que el propio Distrito estima en 1,26 billones de pesos anuales de recaudo adicional.
El Impuesto de Industria y Comercio concentró buena parte de las preguntas, en particular la reorganización de sus tarifas y el efecto sobre la competitividad de empresas y pequeños negocios. El concejal Huertas insistió en que la progresividad fue un criterio defendido a propósito durante el trámite, con protección específica para los estratos 1, 2 y 3, de modo que el aporte siga la capacidad económica real de cada contribuyente y no solo su actividad.
El otro eje de la discusión fue el destino de buena parte del nuevo recaudo, la modernización del alumbrado público con telegestión y tecnología de monitoreo remoto, con una meta de 100.000 nodos conectados. Huertas fue enfático en que esa meta exige presupuesto, capacidad técnica y continuidad entre administraciones distintas, y anunció que hará seguimiento político al convenio vigente con Enel-Codensa y a la ejecución efectiva de esos recursos, justo el tipo de vigilancia que cualquier reforma tributaria necesita después de aprobada para no quedarse en una promesa de recaudo sobre el papel.
Para contadores y áreas de impuestos de empresas con actividad en Bogotá, el foro no cambia ninguna norma ya sancionada, pero sí adelanta el terreno en el que se va a discutir la reglamentación tarifaria del ICA que falta por venir, y conviene seguirlo de cerca mientras el Distrito convierte el acuerdo en decretos y resoluciones concretas.
+La DIAN le explica al país que donar no es lo mismo que deducir, a propósito de una fundación con dueña ilustre
La Dirección de Impuestos y Aduanas Nacionales emitió el 13 de octubre un comunicado de prensa para aclarar la situación tributaria de la Fundación Colombia Luz y Sonrisas, cuya fundadora es la primera dama de la Nación, Ana Lucía Pineda Aruachán, después de que circularan afirmaciones según las cuales la entidad no pertenecería al Régimen Tributario Especial o no tendría reconocimiento de la administración tributaria. La DIAN precisó que la fundación tiene su Registro Único Tributario vigente y hace parte del régimen especial, con los derechos y obligaciones que eso conlleva.
El comunicado aprovecha el caso puntual para fijar una distinción técnica que vale para cualquier entidad sin ánimo de lucro del país, con dueño ilustre o anónimo. Cualquier entidad legalmente constituida, pertenezca o no al Régimen Tributario Especial, puede recibir donaciones para desarrollar su objeto social, porque la capacidad jurídica de recibir aportes no depende de ese régimen. Lo que sí depende exclusivamente de la pertenencia al régimen especial es la facultad de expedir el certificado que el donante necesita para acceder al beneficio tributario de la donación, en los términos del artículo 1.2.1.4.3 del Decreto 1625 de 2016. Una entidad fuera del régimen especial puede recibir el dinero sin ningún problema, pero el donante que le aportó se queda sin el certificado que le permitiría descontar esa donación de su propia declaración de renta.
La precisión de la DIAN es acertada porque corrige una confusión frecuente, incluso entre personas que manejan temas tributarios, entre la capacidad de recibir fondos y el beneficio fiscal que esos fondos pueden generarle a quien los entrega. Para contadores que asesoran donantes corporativos o personas naturales interesadas en certificar una donación, el comunicado es un recordatorio oportuno de hacer la pregunta correcta antes de girar cualquier aporte esperando el beneficio tributario, si la entidad receptora está inscrita en el Régimen Tributario Especial, no solo si existe legalmente.
+CohnReznick compra Aldrich y se queda con medio oeste estadounidense de un solo bocado
CohnReznick, la firma número 15 en el ranking Top 100 de Accounting Today con 1.140 millones de dólares de ingresos, anunció el 13 de octubre la adquisición de Aldrich, firma número 72 del mismo ranking con sede en Lake Oswego, Oregón. La operación suma más de 108 millones de dólares en ingresos, más de 500 empleados y 48 socios, e incorpora además a Aldrich Wealth, una firma de asesoría registrada con 8.000 millones de dólares en activos bajo gestión. El cierre se espera para mediados de diciembre.
La compra expande de un golpe la presencia de CohnReznick en la costa oeste, con oficinas en Washington, Oregón, California, Utah y Colorado, y refuerza sus capacidades en clientes de banca privada, construcción, telecomunicaciones y agronegocios. El director ejecutivo de CohnReznick Advisory, David Kessler, describió a Aldrich como la piedra angular de la nueva región oeste de la firma, mientras que el consejero delegado de Aldrich, John Lauseng, destacó la plataforma de gestión patrimonial como una vía de crecimiento que antes no tenían.
El movimiento no es un hecho aislado. CohnReznick recibió una inversión de capital privado de Apax Partners en febrero de 2025 y, desde entonces, encadena adquisiciones casi sin pausa, Piascik & Associates en Richmond, Smith Schafer & Associates en Minneapolis y Ham, Langston & Brezina en Texas, entre las más recientes. El patrón confirma algo que esta columna ha venido señalando: el capital privado está rediseñando el mapa de las firmas medianas estadounidenses a una velocidad que el modelo tradicional de sociedad entre socios nunca permitió, para bien o para mal según a quién le preguntes.
Para las firmas colombianas afiliadas a redes internacionales o que compiten por el mismo talento que estas plataformas están absorbiendo, el caso CohnReznick-Aldrich es una muestra más de hacia dónde se mueve el capital en la profesión fuera de Colombia, y una pista de qué tipo de oferta de valor (gestión patrimonial integrada, cobertura geográfica amplia) empieza a pesar más que el prestigio de marca a la hora de que una firma mediana decida a quién vender.
+Seiscientas métricas de sostenibilidad se reducen a cuatro, para que nadie siga midiendo la naturaleza a su propio antojo
La Iniciativa Positiva para la Naturaleza, una coalición de organizaciones de conservación, institutos académicos y gremios financieros, presentó el 13 de octubre los Indicadores y Métricas del Estado de la Naturaleza, un conjunto mínimo de referencia pensado para que empresas y entidades financieras midan con el mismo criterio cómo sus inversiones dependen de los ecosistemas y qué efecto tienen sobre ellos. El proyecto condensa más de 600 métricas ya existentes en cuatro indicadores centrales: extensión del ecosistema, condición del ecosistema, riesgo de extinción de especies y poblaciones de especies.
El marco se probó durante dos años con 29 empresas en más de 50 sitios de 23 países, y ya quedó integrado al estándar del Grupo de Trabajo sobre Revelaciones Financieras Relacionadas con la Naturaleza y a la Red de Objetivos Basados en Ciencia, con la Iniciativa de Reporte Global avanzando en la misma dirección. El dato que más debería llamar la atención de cualquier auditor o preparador de información de sostenibilidad es que la Fundación IFRS, a través de su Consejo de Normas Internacionales de Sostenibilidad, asumió desde el año pasado el trabajo que venía haciendo ese mismo Grupo de Trabajo sobre revelaciones de naturaleza, como parte de un proceso explícito de unificar estándares que hasta ahora competían entre sí por la atención de las mismas empresas.
Que más de 500 expertos necesitaran dos años para reducir 600 métricas a cuatro dice algo sobre lo disperso que estaba este campo hasta ahora, y sobre lo difícil que es medir algo tan poco estandarizado como “el estado de la naturaleza” con el mismo rigor con el que se mide una utilidad neta. Para las firmas colombianas que ya preparan o auditan información de sostenibilidad bajo las normas NIIF de Sostenibilidad, el desarrollo importa menos por su contenido técnico inmediato (todavía es un marco voluntario, no una norma de revelación obligatoria) que por la dirección que confirma, la convergencia de los distintos estándares de naturaleza bajo el mismo techo que ya regula la información financiera y de sostenibilidad.