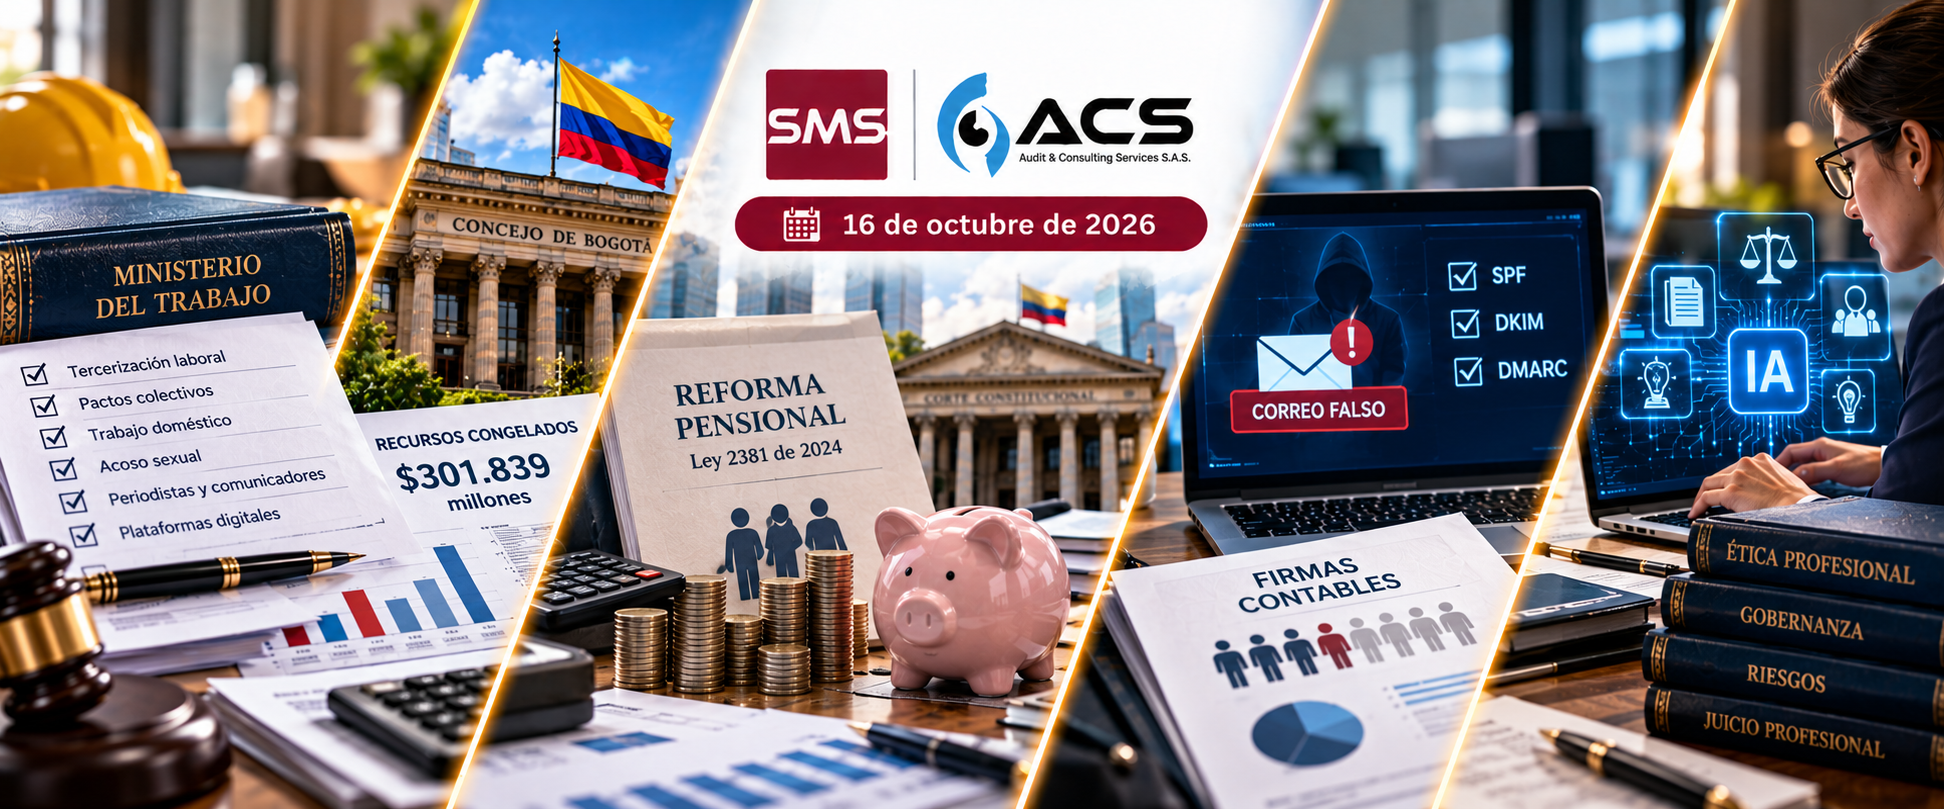
Cinco temas para seguir de cerca: los proyectos de decreto laboral que el Gobierno somete a comentarios, los recursos de inversión congelados en Bogotá, las obligaciones financieras en la entrega de cargos públicos, el crecimiento global de PwC y la pausa normativa anunciada por el regulador estadounidense de contabilidad gubernamental.
- El Ministerio del Trabajo pone a comentarios ocho decretos y admite que varios se habían salido del reglamento
- El Concejo de Bogotá advierte que la Secretaría de Hacienda congeló $301.839 millones sin decir cuándo los libera
- Cuando se va el representante legal de una entidad de gobierno, sus estados financieros no tienen que mudarse con él
- A PwC las cuentas le crecieron 5,7 % este año, y la inteligencia artificial se lleva buena parte del crédito
- La contabilidad gubernamental de Estados Unidos consigue una tregua, sin nuevas normas hasta el año fiscal 2029
+El Ministerio del Trabajo pone a comentarios ocho decretos y admite que varios se habían salido del reglamentoLa cartera propone ajustar ocho decretos sobre tercerización, pactos colectivos, plataformas digitales, trabajo doméstico y acoso, al reconocer que algunas disposiciones reglamentarias excedieron los límites legales. Los comentarios pueden presentarse hasta el 9 de noviembre.
El Ministerio del Trabajo publicó para comentarios ocho proyectos de decreto que tocan, entre otros temas, la tercerización laboral, los pactos colectivos, el trabajo doméstico y la protección frente al acoso sexual, en un ejercicio que la propia cartera presentó como una depuración técnica y no como un retroceso en derechos laborales. El ministerio fue explícito en que ninguno de los derechos consagrados en la Constitución, el Código Sustantivo del Trabajo o la Ley 2466 de 2025 se modifica con esta ronda, y que lo que cambia es el régimen reglamentario que varios decretos habían construido alrededor de esas normas y que, en más de un caso, terminó por desbordarlas.
El caso más visible es el Decreto 0581 de 2026 sobre tercerización ilegal, cuya derogatoria ya se había anticipado en una edición anterior de este boletín y que ahora se formaliza dentro del paquete completo, con el reconocimiento explícito del ministerio de que fijaba multas muy por encima de los límites legales y reproducía reglas que el Consejo de Estado ya había anulado. Junto a él quedan otros siete proyectos menos comentados hasta ahora. El Decreto 992, sobre pactos colectivos, se deroga y su depósito vuelve a las reglas generales del Código Sustantivo. El 720, sobre medidas preventivas de la inspección del trabajo, se reemplaza para exigir que cada medida quede motivada y pueda revisarse. El 991 ajusta los aportes a seguridad social de los repartidores de plataformas al 40 % de lo que realmente ganan, no de un salario mínimo que muchos no alcanzan. El 1040, sobre acoso laboral y violencia, mantiene la atención a las víctimas, pero retira presunciones y reglas de prueba que, según el ministerio, solo puede crear la ley. El 405 conserva la multa por despedir a víctimas de acoso sexual, ahora graduada según la gravedad de la conducta. El 993 ajusta la inspección del trabajo doméstico para que pueda hacerse sin entrar a la vivienda. Y el 660 adapta las reglas sobre periodistas y comunicadores a la reforma laboral vigente.
El argumento jurídico de fondo se sostiene bien. El artículo 189 numeral 11 de la Constitución le da al Gobierno la potestad de reglamentar las leyes para su cumplida ejecución, no de crearles obligaciones o sanciones que la propia ley nunca estableció, un límite que la Corte Constitucional viene defendiendo al menos desde la Sentencia C-150 de 1994. Varios de los decretos que ahora se corrigen habían cruzado esa línea, con multas hasta cincuenta veces más altas que las legales o funciones de juez asignadas a los inspectores del trabajo. La depuración, vista así, corrige un exceso en lugar de inventar uno nuevo.
Para las áreas de nómina y cumplimiento de cualquier empresa, el llamado práctico es participar antes del 9 de noviembre, cuando vence el plazo de quince días hábiles para comentarios, porque lo que salga de esa discusión técnica, y no los decretos que se caen, será la regla que rija de aquí en adelante.
+El Concejo de Bogotá advierte que la Secretaría de Hacienda congeló $301.839 millones sin decir cuándo los liberaEl Concejo cuestiona la falta de un calendario claro para liberar recursos distritales restringidos, el 93 % de ellos destinados a inversión. La incertidumbre afecta programas públicos y compromisos con comunidades étnicas.
En sesión de la Comisión de Hacienda realizada el sábado 17 de octubre, el Concejo de Bogotá adelantó un debate de control político sobre la aplicación de la Circular 0003 de la Secretaría Distrital de Hacienda, que impuso un control parcial de apropiaciones sobre recursos ya aprobados para distintas entidades del Distrito. El concejal Óscar Bastidas presentó cifras según las cuales la restricción asciende a $301.839 millones, de los cuales el 93 % corresponde a inversión, y advirtió que la circular no fija fecha ni monto aproximado para liberar esos recursos, lo que deja en la incertidumbre a los programas que dependen de ellos.
Según las cifras expuestas en el debate, el 57 % de los recursos congelados se concentra en el Instituto de Desarrollo Urbano y en las secretarías de Educación y Salud, y entre las líneas afectadas aparecen programas de seguridad en parques, rutas de empleo y equipamientos culturales. La situación es más delicada en la inversión destinada a comunidades étnicas. El proyecto de la Dirección de Asuntos Étnicos tiene $707 millones congelados, equivalentes a cerca del 93 % de su saldo libre, y el rubro completo de investigación aplicada quedó bloqueado en su totalidad. A esto se suma que, de los compromisos fijados en los CONPES étnicos, 30 productos no han recibido recursos en lo corrido de 2026, 22 registraron un cumplimiento de cero por ciento en 2025 y 13 todavía no se han concertado con las comunidades. Representantes de comunidades gitanas, presentes en la sesión, pidieron garantías sobre el cumplimiento de esos compromisos y la asignación de recursos con enfoque diferencial.
Para quienes manejan presupuesto público en el Distrito, el mecanismo en sí no resulta inusual, porque los controles parciales de apropiaciones ante caídas de ingreso son una herramienta habitual de ejecución presupuestal cuando el recaudo no alcanza lo proyectado. Lo que el Concejo cuestiona, con razón, no es la existencia de la herramienta sino la falta de un criterio público y verificable sobre cuándo y con qué monto se va a liberar lo congelado, una opacidad que convierte un instrumento técnico legítimo en una fuente adicional de incertidumbre para quien depende de esos recursos.
+Cuando se va el representante legal de una entidad de gobierno, sus estados financieros no tienen que mudarse con élHacienda de Bogotá aclaró que el cambio de representante legal no obliga a preparar estados financieros completos con corte extraordinario. Sin embargo, la entrega del cargo sí exige informar la situación financiera actualizada de los recursos a cargo.
La Secretaría Distrital de Hacienda de Bogotá, mediante concepto con radicado 2026EE0001101041O1 del 14 de octubre, resolvió una duda que varias entidades de gobierno enfrentan cada vez que cambia su representante legal, y es si ese cambio obliga, por sí solo, a preparar un juego completo de estados financieros con corte a la fecha exacta del retiro. La respuesta de la entidad es que no. Basta con usar los estados financieros del último cierre anual junto con los informes financieros y contables más recientes que ya se hayan publicado.
El fundamento técnico es consistente con el Marco Normativo para Entidades de Gobierno que expide la Contaduría General de la Nación, bajo el cual el juego completo de estados financieros (estado de situación financiera, estado de resultados, estado de cambios en el patrimonio y notas, además del estado de flujos de efectivo cuando corresponda) se elabora anualmente con corte al 31 de diciembre, no en cada fecha en que cambie quien firma. Exigir un cierre extraordinario cada vez que se mueve la silla del representante legal multiplicaría el trabajo contable de cualquier entidad sin que esa frecuencia estuviera prevista en ninguna parte del marco normativo vigente.
Dicho esto, el concepto responde una pregunta más estrecha que la que de verdad le interesa a quien se despide del cargo. La Ley 951 de 2005, que creó el acta de informe de gestión para la entrega de asuntos públicos, exige en su artículo 10 que quien se retira detalle la situación de los recursos financieros a su cargo debidamente actualizada a la fecha de la entrega, un requisito que corre por una vía legal distinta a la del marco contable de la Contaduría General y que el concepto de la Secretaría no menciona. Que no haga falta un nuevo juego completo de estados financieros no equivale a que el saliente quede exento de reportar, en su propia acta de empalme, un corte financiero actualizado al día de su salida, aunque sea con información de gestión interna y no con un informe dictaminado. Confundir ambas obligaciones, por parecidas que suenen, puede dejar a una entidad tranquila con su contabilidad y, al mismo tiempo, en falta con su proceso de entrega del cargo.
+A PwC las cuentas le crecieron 5,7 % este año, y la inteligencia artificial se lleva buena parte del créditoPwC reportó ingresos globales de US$60.200 millones en su ejercicio fiscal 2026, con inversión tecnológica de US$3.000 millones y más de 330.000 personas capacitadas en inteligencia artificial.
PricewaterhouseCoopers reportó el lunes que sus ingresos globales para el año fiscal cerrado el 30 de junio de 2026 llegaron a 60.200 millones de dólares, un crecimiento del 5,7 % en dólares estadounidenses y del 3,5 % a tipo de cambio constante frente al año anterior. El avance se repartió entre todas las regiones, aunque de forma desigual. Asia Pacífico lideró con 7,7 %, seguida de América con 4,6 % y de Europa, Medio Oriente y África con apenas 0,7 %. Por línea de servicio, impuestos y legal creció 6,3 % a tipo de cambio constante, la de mejor desempeño, mientras que consultoría avanzó 3,0 % y aseguramiento 2,6 %, la más rezagada de las tres.
La firma destinó 3.000 millones de dólares a inversión en tecnología de inteligencia artificial durante el ejercicio, con el despliegue inicial de PwC One, su plataforma que unifica conocimiento, estándares y experiencia de toda la red, y más de 330.000 personas ya capacitadas en el uso de estas herramientas. El presidente global de PwC, Mohamed Kande, atribuyó los resultados a la fortaleza y la capacidad de adaptación de la firma incluso en medio de incertidumbre geopolítica y económica.
El resultado sitúa a PwC en la mitad de la tabla de las cuatro grandes firmas de auditoría que ya reportaron este año. Deloitte, que cerró su ejercicio fiscal un mes antes, había anunciado ingresos de 74.500 millones de dólares, y EY reportó 57.000 millones apenas unos días antes que PwC. KPMG, la única de las cuatro que todavía no ha publicado su cifra, es la que falta para completar el cuadro de la temporada. Para las firmas colombianas afiliadas a estas redes internacionales, la comparación entre regiones y líneas de servicio ofrece una pista razonable de dónde está concentrando inversión y crecimiento cada matriz, antes de que esa prioridad llegue, con la demora habitual, a la filial local.
+La contabilidad gubernamental de Estados Unidos consigue una tregua, sin nuevas normas hasta el año fiscal 2029El GASB anunció que no prevé emitir nuevas normas contables antes del ejercicio fiscal 2029, para dar margen a gobiernos estatales y locales que enfrentan más auditorías y escasez de profesionales.
El presidente de la Junta de Normas de Contabilidad Gubernamental de Estados Unidos (GASB, por sus siglas en inglés), Joel Black, anunció el lunes, durante la Conferencia Gubernamental y de Entidades sin Fines de Lucro de la AICPA, que la junta no prevé emitir nuevas normas contables antes del año fiscal 2029. La explicación que dio fue, sobre todo, una cuestión de capacidad. A los gobiernos estatales y locales, dijo, se les está pidiendo hacer muchísimo más con equipos contables que no crecen al mismo ritmo que las auditorías que deben atender, en parte por el aumento de fondos federales que trae consigo más auditorías individuales y en parte por la escasez de contadores certificados que afecta a toda la profesión en ese país.
Black precisó el calendario que sigue. En el año fiscal en curso entran en vigor la Declaración 103 sobre mejoras al modelo financiero y la Declaración 104 sobre revelación de ciertos activos de capital; en 2027 llegará la Declaración 105 sobre hechos posteriores, y en 2028 no habrá ninguna norma nueva, salvo que surja algo que la propia junta no anticipa hoy. La primera norma después de esa pausa sería el proyecto sobre infraestructura, que no entraría en vigor antes de 2029 y cuya fecha todavía no está definida.
La decisión parece acertada en sus propios términos, porque ninguna norma contable mejora la calidad de la información si las entidades obligadas a aplicarla no tienen cómo hacerlo bien, y porque el propio CTCP colombiano ha mostrado, con su ritmo mucho más mesurado de conceptos y proyectos normativos frente al de otros reguladores, que la estabilidad regulatoria también es una forma legítima de proteger la calidad de la información financiera, y no solo una señal de inactividad.
- Actualícese — MinTrabajo publicó ocho proyectos de decreto que ordenan la reglamentación laboral (19/10/2026).
El sitio propio del Ministerio del Trabajo resultó inaccesible durante la revisión; la noticia se cita a partir de Actualícese y fue corroborada de forma independiente por Noticias RCN.
- Noticias RCN — Gobierno publica para comentarios ocho proyectos de decreto sobre reglamentación laboral (19/10/2026).
- Concejo de Bogotá D.C. — Boletín No. 184: recursos congelados para inversión social y compromisos con comunidades étnicas (17/10/2026).
- Instituto Nacional de Contadores Públicos de Colombia — Cambio de representante legal no exige nuevos estados financieros; análisis del concepto 2026EE0001101041O1 (19/10/2026).
El concepto no se encontró publicado en un canal abierto propio de la Secretaría Distrital de Hacienda; la noticia se apoya en el análisis del INCP.
- Accounting Today (Arizent) — PwC grows 2026 global revenue to $60.2B (19/10/2026).
- Accounting Today (Arizent) — GASB to give government accountants some breathing room (19/10/2026).
Boletín elaborado para Audit and Consulting Services SAS. Todas las normas, conceptos técnicos y cifras citados fueron verificados contra fuentes oficiales o primarias antes de su publicación. Cuando una fuente institucional no estuvo disponible, se indicó expresamente el medio utilizado para la revisión. El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS