Actualización profesional
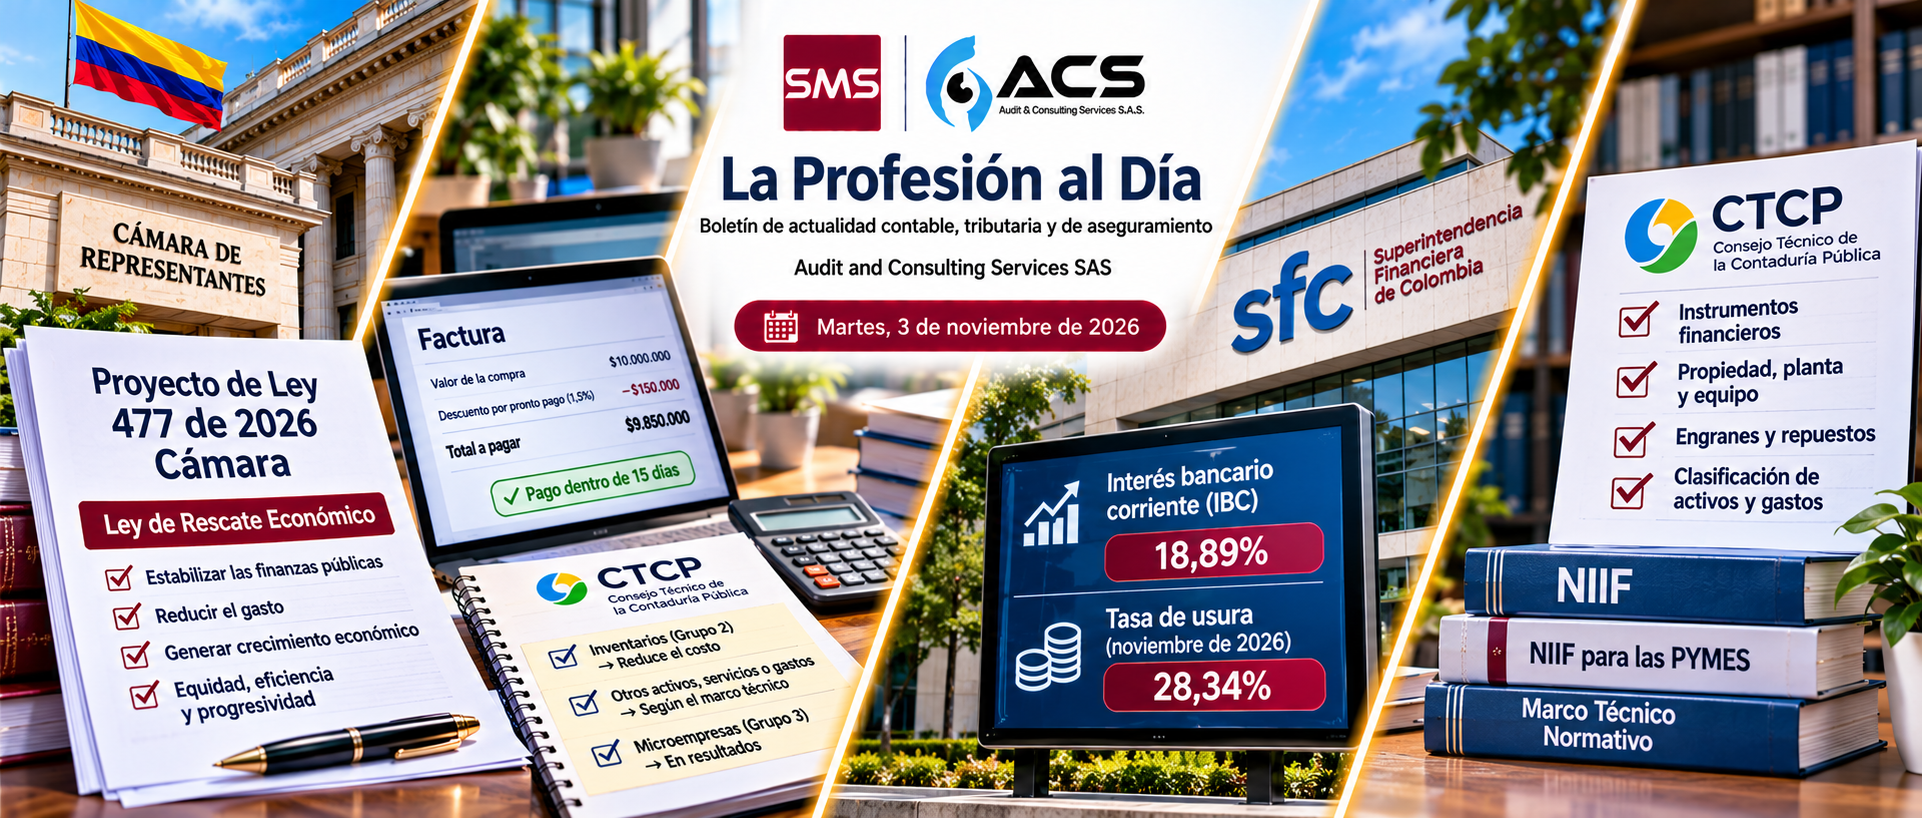
Esta edición reúne cinco novedades de interés para la profesión: el avance legislativo de la Ley de Rescate Económico, el tratamiento de descuentos por pronto pago, las tasas de interés de noviembre, los ajustes al estándar QC 1000 del PCAOB y una adquisición que transforma el tamaño de Grant Thornton en el mercado global.
- El proyecto de la Ley de Rescate Económico ya tiene número oficial, aunque todavía no sale de comisión
- El CTCP recuerda que no todo descuento por pronto pago se contabiliza de la misma manera
- La Superintendencia Financiera certifica el interés bancario corriente de noviembre en 18,89%, y con él sube también la tasa de usura
- La SEC le afloja al PCAOB una exigencia de control de calidad que varios comentaristas querían conservar
- Grant Thornton cierra la compra de CBIZ por $USD5.000 millones y pasa a ser la quinta firma contable más grande del mundo
+El proyecto de la Ley de Rescate Económico ya tiene número oficial, aunque todavía no sale de comisiónLa Cámara registró la iniciativa como Proyecto de Ley 477 de 2026 Cámara. El trámite sigue en comisión, sin ponente designado ni fecha de debate en la Comisión Tercera.
La Ley de Rescate Económico, radicada el 29 de octubre de 2026 por el ministro de Hacienda, Miguel Gómez Martínez, dejó de ser un proyecto sin identidad legislativa propia. Según la ficha oficial que la Cámara de Representantes publicó esta semana, el texto quedó registrado como el Proyecto de Ley 477 de 2026 Cámara, de origen gubernamental y todavía sin homólogo radicado en el Senado. Su título completo resume con precisión la ambición del articulado, consistente en expedir una ley que busca estabilizar las finanzas públicas, reducir el gasto y generar crecimiento económico en un marco de equidad, eficiencia y progresividad.
El estado que reporta la ficha, trámite en comisión, confirma que el proyecto todavía no cuenta con ponente designado ni con fecha de debate en la Comisión Tercera de la Cámara, donde se espera que se discuta primero por tratarse de una ley ordinaria con contenido fiscal. El objeto oficial del proyecto, tal como lo describe la propia Cámara, apunta a la reducción del gasto público, la creación de mecanismos de progresividad y equidad, la promoción del crecimiento económico, la atracción de inversión extranjera y el fortalecimiento del control fiscal frente a la evasión y el contrabando, formulaciones generales que todavía deben traducirse en el debate concreto sobre tarifas de renta, impuesto al patrimonio y devolución de IVA que ya se conocían desde la radicación.
Para cualquier firma o área contable que necesite seguirle el rastro al proyecto sin depender de la cobertura de prensa, la ficha de la Cámara es, a partir de ahora, la referencia primaria más confiable, con la ventaja adicional de que cualquier ponencia, modificación o retiro de artículos quedará reflejado ahí antes que en cualquier otro lugar. Que un proyecto fiscal de este tamaño avance todavía al ritmo pausado de una comisión, y no al paso urgente que su propio nombre promete, es quizás la primera pista real sobre cuánto de rescate y cuánto de simple ajuste técnico terminará quedando en el texto final.
+El CTCP recuerda que no todo descuento por pronto pago se contabiliza de la misma maneraEl Concepto 2026-0241 explica que el tratamiento del descuento condicionado depende del marco contable y de la operación. Para inventarios del Grupo 2, reduce el costo de adquisición.
Un contador preguntó al Consejo Técnico de la Contaduría Pública (CTCP), en el Concepto 2026-0241 radicado el 17 de septiembre de 2026, cuál es el tratamiento contable de los descuentos condicionados que algunos proveedores conceden a sus clientes por pagar dentro de un plazo determinado, por ejemplo, un 1,5% de descuento si la factura se paga dentro de los primeros quince días. La duda distinguía expresamente ese descuento del que se otorga a pie de factura, en el propio mostrador, al momento de la compra.
El CTCP respondió que la pregunta no admite una respuesta uniforme, porque el tratamiento depende del marco técnico normativo aplicable a la entidad, de la naturaleza de la operación que origina el descuento y del cumplimiento efectivo de las condiciones pactadas. Como la consulta no precisaba el grupo del consultante, el concepto se desarrolló sobre el Marco Técnico Normativo de la NIIF para las PYMES del Grupo 2. Bajo ese marco, el párrafo 13.6 de la Sección 13, Inventarios, ordena deducir los descuentos comerciales, las rebajas y partidas similares para determinar el costo de adquisición de los inventarios, de modo que un descuento por pronto pago sobre una compra de mercancía debe reconocerse como una reducción de ese costo, siempre que se cumplan las condiciones pactadas. Cuando la compra no es de inventario sino de otro activo, un servicio o un gasto, el concepto remite al marco técnico que corresponda a esa partida específica, sin extender la regla de la Sección 13 por defecto. El CTCP agregó, además, que, si la entidad perteneciera al Grupo 1 o al Grupo 3 el análisis cambiaría de fundamento, y mencionó de forma puntual que el párrafo 8.5 del marco técnico para microempresas contempla el reconocimiento de estos descuentos en el estado de resultados, no como una reducción del costo.
El párrafo 11 de la NIC 2, verificado contra el texto oficial de la norma, formula para las entidades del Grupo 1 exactamente la misma regla que la Sección 13 fija para el Grupo 2, al ordenar que los descuentos comerciales, las rebajas y otras partidas similares se deduzcan para determinar el costo de adquisición de los inventarios. Que el marco técnico de NIIF completas y el de NIIF para las PYMES coincidan en este punto, aunque con una numeración de párrafo distinta en cada uno, confirma que la respuesta del CTCP es la aplicación de un principio que atraviesa los tres grupos de información financiera, con el único matiz propio que señala el concepto para las microempresas.
+La Superintendencia Financiera certifica el interés bancario corriente de noviembre en 18,89%, y con él sube también la tasa de usuraLa Resolución 1707 de 2026 fijó en 18,89 % efectivo anual el interés bancario corriente para consumo y ordinario durante noviembre; la tasa de bajo monto quedó en 47,88 %.
La Superintendencia Financiera de Colombia expidió el 30 de octubre de 2026 la Resolución 1707 de 2026, que certifica el interés bancario corriente (IBC) para las modalidades de crédito de consumo y ordinario, crédito productivo de mayor monto, crédito productivo rural, crédito productivo urbano y las dos modalidades populares, con vigencia entre el 1 y el 30 de noviembre de 2026. Para crédito de consumo y ordinario la tasa quedó certificada en 18,89% efectivo anual, y en 47,88% efectivo anual para crédito de consumo de bajo monto, ambas calculadas con base en el artículo 11.2.5.1.1 del Decreto 2555 de 2010, modificado por el Decreto 455 de 2023.
Con la tasa de consumo y ordinario certificada en 18,89%, la tasa de usura de esa misma modalidad queda, por mandato del artículo 305 del Código Penal, en una y media veces ese valor, el techo que ninguna operación de crédito en esa categoría puede superar sin exponer a quien la ofrece a una sanción penal.
Esta certificación mensual no es un dato de archivo para la profesión. Es el insumo que exige el artículo 884 del Código de Comercio para calcular intereses remuneratorios cuando ninguna cláusula contractual fijó uno propio, el techo de referencia frente al que debe medirse cualquier tasa de mora en pasivos financieros indexados al IBC, y la base sobre la que los revisores fiscales de compañías con cartera vencida deben revisar si los intereses que su cliente cobra o paga siguen dentro del margen legal. Que la tasa haya subido frente a los meses anteriores, en un entorno de tasas de referencia todavía altas, es un recordatorio de que lo único que de verdad corre en este tipo de crédito es el nombre, mientras el alivio para el bolsillo de quien lo toma sigue sin llegar.
+La SEC le afloja al PCAOB una exigencia de control de calidad que varios comentaristas querían conservarLa SEC aprobó cambios al QC 1000 que eliminan la revisión independiente adicional para firmas que auditan a más de cien emisores. El estándar mantiene su entrada en vigor el 15 de diciembre de 2026.
La Comisión de Bolsa y Valores de Estados Unidos (SEC) aprobó el 2 de noviembre de 2026 las enmiendas que el Consejo de Supervisión Contable de Compañías Públicas (PCAOB, por sus siglas en inglés) había votado en una reunión de septiembre para relajar varias exigencias de su propio estándar de control de calidad, conocido como QC 1000, cuyo primer paquete de recortes ya había reseñado este boletín. La modificación central elimina el requisito de una función de control de calidad del encargo, una revisión independiente adicional que debían surtir las firmas que auditan a más de cien emisores, antes de emitir su dictamen.
La propia SEC reconoció que varios de quienes comentaron la propuesta se opusieron a retirar esa función, mientras otros la respaldaron. El regulador explicó su decisión final con un argumento que suena más a diagnóstico institucional que a concesión regulatoria, al sostener que la función podía aportar algunas mejoras a la calidad de auditoría, pero que su capacidad real de ofrecer una evaluación independiente resultaba limitada por las propias características estructurales del rol, dado que solo se activaba para un universo acotado de firmas y encargos. El QC 1000 no cambia en el resto de su cronograma de implementación, pues la fecha de entrada en vigencia sigue fijada para el 15 de diciembre de 2026, así que las firmas afectadas llegan a esa fecha con un estándar ya aligerado por segunda vez desde que el PCAOB lo aprobó originalmente en 2024.
Para las firmas colombianas que auditan emisores listados en Estados Unidos, o que pertenecen a redes internacionales sujetas a inspección del PCAOB, el episodio confirma una señal de fondo, según la cual un regulador que acababa de endurecer sus exigencias de control de calidad ya empieza a ceder terreno frente a las firmas que debían cumplirlas, antes incluso de que la norma completa entrara en vigencia. Vale la pena seguir con atención si ese mismo criterio de proporcionalidad, cuando una salvaguarda cuesta más de lo que realmente vigila, termina extendiéndose a otras exigencias del propio estándar en los próximos meses.
+Grant Thornton cierra la compra de CBIZ por $USD5.000 millones y pasa a ser la quinta firma contable más grande del mundoGrant Thornton Advisors completó la adquisición de CBIZ. El grupo combinado supera los USD 7.000 millones en ingresos anuales y reúne a más de 34.500 profesionales en más de dos docenas de países y territorios.
Grant Thornton Advisors completó el 2 de noviembre de 2026 la adquisición de CBIZ por $USD5.000 millones, un acuerdo anunciado en julio que había necesitado la emisión de $USD2.000 millones en bonos de alto rendimiento para financiarse. Con el cierre de la operación, el grupo combinado supera los $USD7.000 millones en ingresos anuales y reúne a más de 34.500 profesionales en más de dos docenas de países y territorios, lo que lo convierte, según cifras propias de la firma, en la quinta organización contable más grande del mundo.
La operación venía precedida de una expansión sostenida de Grant Thornton desde que recibió una inversión de capital privado de New Mountain Capital en 2024, con la que ya había consolidado firmas propias en Australia, Nueva Zelanda, Irlanda, Francia, los Países Bajos, España, Suiza, Bélgica y Brasil, entre otros países. CBIZ es, sin embargo, la primera incorporación de una compañía que cotizaba en bolsa, y como parte del cierre, la junta de CBIZ aprobó $USD43 millones en paracaídas dorados para sus altos ejecutivos. Se espera que una transacción de atestación independiente, que vincula a Grant Thornton LLP (la firma de contaduría pública licenciada, distinta de Grant Thornton Advisors, que presta los servicios que no exigen licencia) con CBIZ CPAs, cierre más adelante este año. Como parte del mismo acuerdo, CBIZ Benefits & Insurance Services se escinde como compañía independiente respaldada por New Mountain Capital, con más de 1.600 empleados y entre los treinta corredores de seguros más grandes de Estados Unidos.
Con las Big Four convertidas de facto en un grupo de más de cuatro firmas capaces de disputarles terreno en auditoría, impuestos y consultoría a gran escala, puede que el nombre ya le quede chico a la categoría que describe. Para las firmas colombianas afiliadas a redes internacionales, el episodio confirma que el capital privado dejó de ser una curiosidad de mercados anglosajones y se convirtió en el motor financiero detrás de las fusiones de mayor tamaño del sector, con todo lo que eso implica sobre gobierno corporativo e independencia cuando quien financia el crecimiento de una firma de auditoría no es otra firma de auditoría, sino un fondo que espera retorno.
- Cámara de Representantes – Ficha oficial del Proyecto de Ley 477 de 2026 Cámara, Ley de Rescate Económico (radicado el 29/10/2026).
- Consejo Técnico de la Contaduría Pública (CTCP) – Concepto 2026-0241, tratamiento de los descuentos por pronto pago (radicado el 17/09/2026, publicado el 29/10/2026).
- Superintendencia Financiera de Colombia – Resolución 1707 de 2026, certificación del interés bancario corriente para noviembre de 2026 (30/10/2026).
- Accounting Today (Arizent) – SEC approves changes easing QC 1000 quality control rules (02/11/2026).
- Accounting Today (Arizent) – Grant Thornton completes mammoth CBIZ acquisition for $5B (02/11/2026).
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS