Actualización profesional
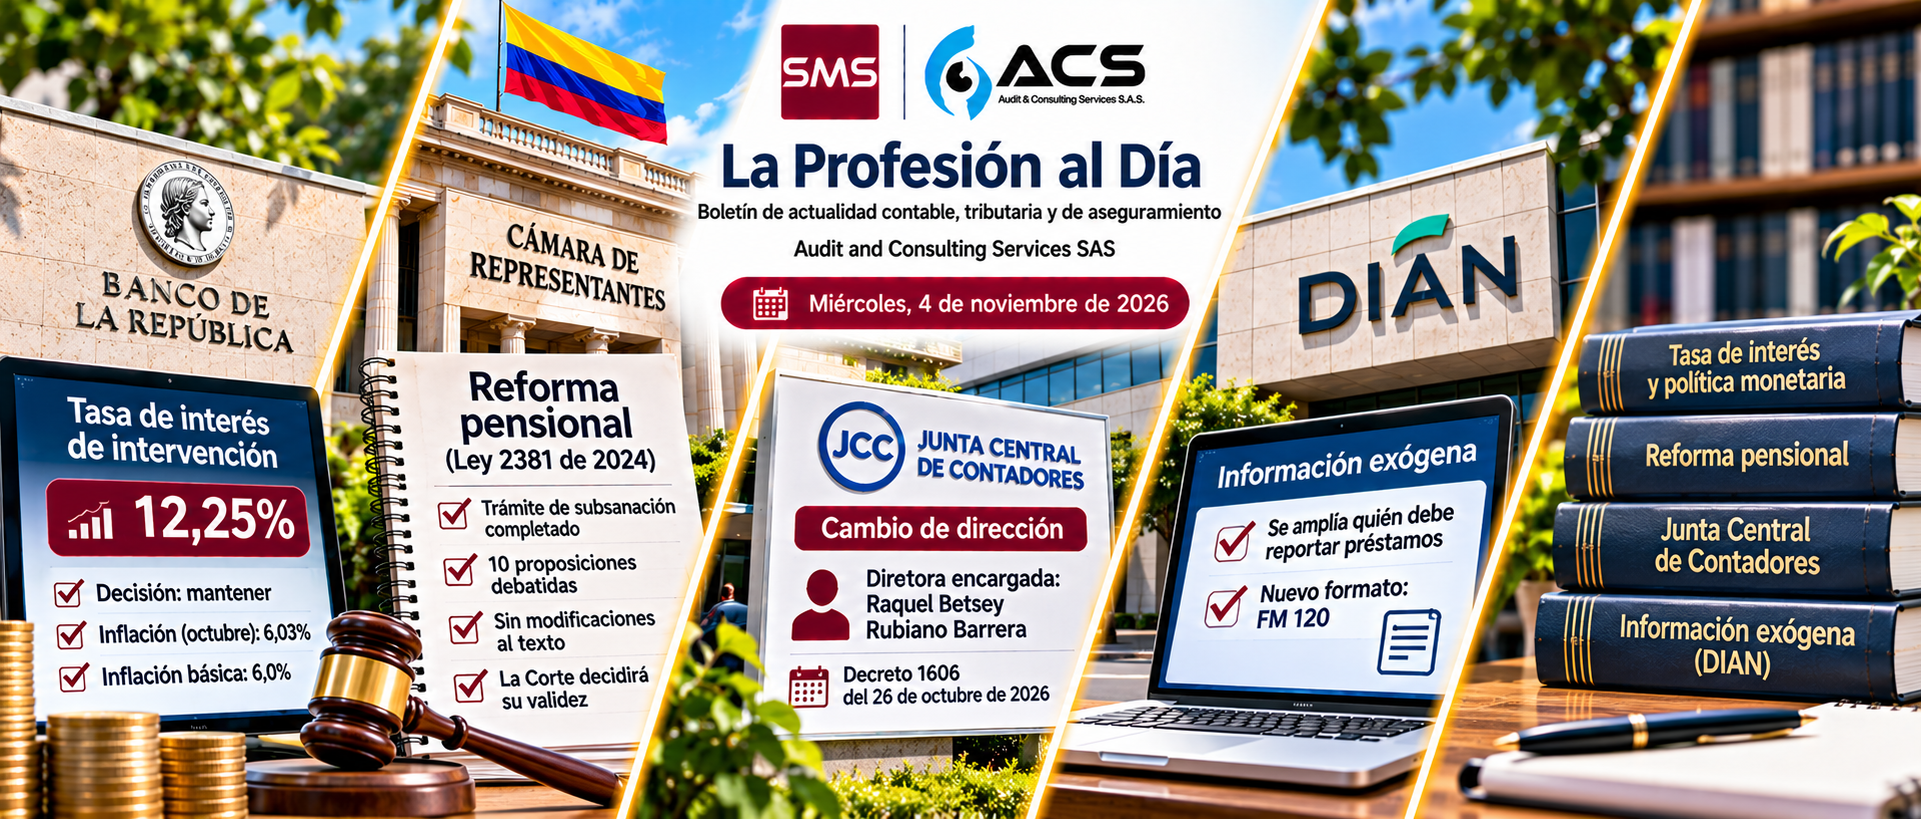
Esta edición reúne siete novedades para la profesión contable: la decisión del Banco de la República sobre la tasa de intervención, el trámite de la reforma pensional, el relevo en la Junta Central de Contadores, los cambios de la DIAN a la información exógena, dos propuestas regulatorias estadounidenses sobre auditoría e independencia y el reclamo al IRS por la publicación de la brecha tributaria.
- El Banco de la República sorprende al mercado y mantiene la tasa de interés en 12,25%
- La Cámara cierra su tarea de corrección a la reforma pensional sin tocarle una coma al texto
- El Ministerio de Comercio releva a la directora de la Junta Central de Contadores y encarga el cargo a Raquel Rubiano
- La DIAN amplía quién debe reportar préstamos en la exógena y crea un formato nuevo para el gravamen a los movimientos financieros
- El PCAOB quiere que las cartas de conformidad (aseguramiento limitado) dejen de regirse por un calendario de hace veinte años
- El AICPA ajusta por segunda vez sus reglas de independencia para firmas con capital privado detrás
- Un grupo de congresistas demócratas le exige al IRS que publique la brecha tributaria que lleva meses sin difundir
+El Banco de la República sorprende al mercado y mantiene la tasa de interés en 12,25%El Emisor mantuvo la tasa de intervención en 12,25 % efectivo anual, pese a que la mayoría de analistas esperaba un aumento. La inflación de octubre fue de 6,03 % y las expectativas para diciembre subieron a 6,8 %.
La Junta Directiva del Banco de la República decidió el 30 de octubre de 2026 mantener inalterada la tasa de interés de intervención en 12,25% efectivo anual, en contra de lo que anticipaba el mercado. Según la Encuesta de Expectativas de Citigroup conocida antes de la reunión, 13 de los 21 analistas consultados preveían un alza de 25 puntos básicos, hasta 12,50%, y ninguno anticipaba una reducción.
El gerente general del Emisor, Leonardo Villar, explicó que la decisión respondió a que la inflación se ubicó en 6,03% en octubre, un dato ligeramente por debajo de lo esperado por el propio banco, mientras la inflación básica, que excluye alimentos y regulados, bajó de 6,1% a 6%. Villar también señaló una desaceleración de la actividad económica, con un menor crecimiento del consumo tanto público como privado durante el tercer trimestre.
El propio gerente reconoció, sin embargo, que las expectativas de inflación de los analistas para diciembre subieron a 6,8% frente a la medición anterior, y que solo para un horizonte de dos años se moderan hasta 4%, todavía por encima de la meta puntual del 3% que fija la autoridad monetaria.
Sostener la tasa cuando la inflación todavía duplica esa meta es una decisión que exige explicación, y la que dio el Emisor, una desaceleración del consumo que ya se refleja en los datos del tercer trimestre, es razonable, aunque no despeja del todo la duda de si una pausa en este punto del ciclo retrasa más de lo necesario el regreso a la meta. Que las propias expectativas de inflación para diciembre hayan subido en la misma reunión en que se decidió no subir la tasa sugiere que el margen para seguir pausando sin perder credibilidad se está estrechando.
+La Cámara cierra su tarea de corrección a la reforma pensional sin tocarle una coma al textoLa plenaria votó diez proposiciones exigidas por la Corte Constitucional y ninguna fue aprobada. El articulado de la Ley 2381 de 2024 quedó sin cambios y ahora la Corte deberá verificar si se subsanó el vicio de trámite.
La plenaria de la Cámara de Representantes completó, en sesiones del martes 27 y el miércoles 28 de octubre de 2026, el segundo trámite de subsanación que le había ordenado la Corte Constitucional sobre la reforma pensional (Ley 2381 de 2024), después de que la propia Corte identificara vicios de procedimiento en el trámite original. El ejercicio consistió en someter a votación diez proposiciones de modificación que distintos representantes habían presentado en su momento y que la Corte exigió debatir formalmente antes de dar por subsanado el vicio.
Ninguna de las diez proposiciones fue aprobada, de modo que el articulado de la reforma quedó exactamente como lo había dejado el Senado, sin necesidad de un trámite de conciliación entre las dos cámaras. El presidente de la Cámara, Nicolás Bargui, señaló que el debate se dio «con garantías para todas las bancadas» y que se cumplieron todos los puntos ordenados por la Corte. El representante Víctor Manuel Salcedo, del Partido de la U y ponente de la subsanación, confirmó que el trámite «sale de la plenaria de la Cámara de Representantes» ya resuelto por esa corporación.
Le corresponde ahora a la Corte Constitucional verificar si ese segundo trámite cumplió con lo que ella misma exigió, y tomar una decisión definitiva sobre la reforma. Sigue abierto, por cuerda separada, el incidente de impacto fiscal que el Ministerio de Hacienda le pidió a la misma Corte para aplazar un año la entrada en vigencia de la ley, hoy fijada para el 1 de abril de 2027.
Que la Cámara haya cumplido el trámite sin alterar el articulado no resuelve, en realidad, ninguna de las dos preguntas que de verdad le importan a quien liquida nómina. Falta por saber si la Corte da por buena la subsanación y, en paralelo, si el Gobierno logra sustentar a tiempo el aplazamiento que pidió. Dar por cerrado el expediente legislativo todavía es distinto de dar por cerrado el calendario con el que empezarán a correr las nuevas tarifas de cotización.
+El Ministerio de Comercio releva a la directora de la Junta Central de Contadores y encarga el cargo a Raquel RubianoEl Decreto 1606 del 26 de octubre de 2026 designó a Raquel Betsey Rubiano Barrera como directora general encargada de la JCC, en reemplazo de Sandra Milena Barrios Pulido.
El Ministerio de Comercio, Industria y Turismo (MinCIT) designó, mediante el Decreto 1606 del 26 de octubre de 2026, a Raquel Betsey Rubiano Barrera como directora general encargada de la Unidad Administrativa Especial Junta Central de Contadores (JCC), el organismo que vigila el ejercicio de la profesión contable en Colombia. El cambio se produjo tras la salida de Sandra Milena Barrios Pulido, quien había asumido el cargo mediante el Decreto 0662 del 24 de mayo de 2024.
Rubiano Barrera se desempeñaba hasta ahora como asesora del despacho del Viceministerio de Desarrollo Empresarial del MinCIT, y según el propio decreto, ejercerá las funciones de directora general encargada de la JCC a partir de esa misma fecha, sin dejar las responsabilidades propias de su cargo de asesora. El decreto enmarca la medida como una forma de garantizar la continuidad del servicio público que presta la entidad mientras se surte el nombramiento en propiedad.
Para la profesión contable, el cambio de dirección en la JCC no es un dato menor. De esa entidad dependen, entre otras funciones, la inscripción y la vigilancia disciplinaria de los contadores públicos y de las firmas de auditoría que actúan en el país. Que el encargo recaiga en una funcionaria que ya conocía el engranaje del MinCIT desde el viceministerio, en lugar de en alguien externo al ministerio, sugiere una apuesta por la continuidad administrativa mientras se define el nombramiento definitivo, más que un giro de rumbo para la entidad.
+La DIAN amplía quién debe reportar préstamos en la exógena y crea un formato nuevo para el gravamen a los movimientos financierosLa Resolución 000033 de 2026 amplía los obligados a reportar préstamos, crea un reporte anual del GMF y ajusta formatos. La aplicación será escalonada entre los años gravables 2026 y 2028.
La DIAN modificó, mediante la Resolución 000033 de 2026, el título 3 de la Resolución 000227 de 2025, que regula el reporte de información exógena tributaria, con tres cambios centrales: amplía el universo de personas y entidades que deben reportar préstamos de dinero otorgados o con saldo pendiente, crea un reporte anual para el Gravamen a los Movimientos Financieros (GMF, conocido como el 4×1000) y ajusta las especificaciones técnicas de varios formatos existentes. La aplicación es escalonada, entre los años gravables 2026 y 2028, con reporte en el año calendario siguiente a cada uno.
Sobre los préstamos, la resolución adiciona el artículo 1.3.5.7.2 del Decreto 1625 de 2016 para obligar a reportar, en el Formato 1026 versión 7, a toda persona natural o jurídica obligada a presentar exógena que desembolse un préstamo de dinero, con o sin intereses, o que mantenga un saldo pendiente al 31 de diciembre, siempre que el valor desembolsado o el saldo supere 24 UVT por prestatario en el año. Quedan fuera los préstamos por tarjeta de crédito y la financiación directa del precio de bienes o servicios, salvo que exista una operación autónoma de mutuo con entrega de dinero.
Sobre el nuevo reporte del GMF, los agentes retenedores de ese gravamen deberán informar anualmente, por cada sujeto, la base gravada y exenta, el valor retenido y los reintegros por retenciones en exceso, cuando el monto anual retenido supere 1 UVT; las retenciones menores se acumulan en un solo registro genérico. La DIAN explicó que necesitaba esta información para ejercer sus facultades de fiscalización sobre el GMF bajo el artículo 878 del Estatuto Tributario, una herramienta de cruce que hasta ahora no tenía de forma sistemática.
El ajuste tiene sentido como ejercicio de control, porque cerrar el vacío de información sobre préstamos entre particulares y sobre el 4×1000 es exactamente el tipo de cruce que la DIAN necesita para detectar ingresos no declarados disfrazados de préstamo. Pero la aplicación escalonada hasta 2028, sumada a que los umbrales se fijan en UVT y no en pesos, obliga a los equipos de información exógena a mantener un calendario propio, formato por formato, para no descubrir demasiado tarde que una obligación nueva ya entró a regir.
+El PCAOB quiere que las cartas de conformidad (aseguramiento limitado) dejen de regirse por un calendario de hace veinte añosEl PCAOB propone actualizar la norma AS 6101 y reemplazar el límite fijo de 135 días por los plazos de reporte de cada emisor. Los comentarios se recibirán hasta el 4 de enero de 2027.
El Public Company Accounting Oversight Board (PCAOB) publicó el martes una propuesta de enmiendas específicas a la norma AS 6101, que regula las cartas de conformidad que los auditores entregan a los bancos de inversión y a otras partes que participan en procesos de colocación de capital. La iniciativa busca eliminar una convención de conteo de días que no se había actualizado de fondo desde la adopción de la norma en 2003 como estándar interino.
Bajo la redacción vigente, el auditor puede ofrecer aseguramiento negativo, es decir, manifestar que no encontró evidencia que contradiga ciertos hechos, sobre cambios posteriores en partidas específicas de los estados financieros, siempre que la fecha de referencia no supere los 135 días desde el cierre del período más reciente auditado o revisado. El problema, según el propio PCAOB, es que ese límite asume una cadencia trimestral de reporte que ya no refleja los plazos reales de presentación ante la Securities and Exchange Commission (SEC). Para un emisor de año calendario, la ventana se cierra entre los 135 días posteriores al cierre del tercer trimestre y la fecha límite del informe anual, que suele vencer hacia finales de marzo. En ese tramo, ningún auditor puede emitir la carta, aunque la compañía esté al día con todas sus obligaciones de reporte, porque el reloj de los 135 días sigue su propio paso, ajeno al calendario real de la SEC.
De aprobarse, la propuesta sustituiría el conteo fijo de 135 días por las obligaciones de reporte propias de cada emisor, con independencia de que estas cambien en el futuro. El presidente del PCAOB, Demetrios Logothetis, dijo en un comunicado que el ajuste busca alinear la capacidad del auditor para mantener informados a los inversionistas con los plazos de reporte vigentes, sin que ello implique obligar a nadie a emitir la carta, pues la decisión de ofrecer aseguramiento negativo sigue siendo, según sus palabras, un asunto de juicio profesional del propio auditor. El PCAOB recibirá comentarios del público hasta el 4 de enero de 2027, bajo la referencia PCAOB No. 2026-008.
Una regla pensada para calendarios de reporte de hace más de veinte años no tenía por qué seguir decidiendo si un emisor puede o no salir a buscar capital, sin que ese límite rígido protegiera mejor a ningún inversionista. Por eso el ajuste que plantea el PCAOB nos parece sensato, aunque tardío.
+El AICPA ajusta por segunda vez sus reglas de independencia para firmas con capital privado detrásEl comité de ética del AICPA revisó su propuesta sobre estructuras de práctica alternativa con inversión privada, precisando cuándo una entidad vinculada genera beneficios económicos sustanciales y resulta integral para la firma de aseguramiento.
El Professional Ethics Executive Committee (PEEC) del American Institute of CPAs (AICPA) difundió una nueva versión de su propuesta de reforma al Código de Conducta Profesional en lo relativo a las estructuras de práctica alternativa, incluidas aquellas financiadas con capital privado. El comité había publicado una primera propuesta en diciembre de 2025 y, tras recibir 81 cartas de comentarios de distintos actores del sector, ajustó varios puntos antes de volver a abrirla a consulta.
Bajo la normativa vigente del AICPA y la legislación estatal estadounidense, las firmas que prestan servicios de auditoría y aseguramiento deben mantener una propiedad mayoritaria en manos de contadores públicos certificados. Cuando una estructura de práctica alternativa involucra una inversión externa significativa, es necesario separar la parte del negocio que realiza trabajo de auditoría de la entidad que presta servicios distintos al aseguramiento, una suerte de separación de bienes corporativa antes de que haya problemas de independencia que lamentar.
Entre los cambios, la propuesta revisada precisa la definición de «estructura de práctica alternativa» para incluir la participación de un inversionista, dejando fuera a las estructuras complejas pero convencionales que no cuentan con uno, las cuales seguirán rigiéndose por las reglas de independencia ya existentes en el código. Para calificar como tal, la entidad vinculada debe cumplir dos condiciones a la vez, consistentes en recibir un beneficio económico sustancial proveniente de la firma de aseguramiento, ya sea en utilidades netas, valor residual u obligaciones asumidas, y en resultar integral para la operación de esa firma al proveerle recursos como personal, plataformas tecnológicas o espacio de oficina. Proveedores, negocios conjuntos y otras relaciones comerciales ordinarias quedan fuera de la definición.
«La interpretación propuesta no pretende operar como un modelo de independencia autónomo ni reemplazar otras disposiciones del código», señaló el borrador de exposición. «Busca aclarar cómo se aplican los conceptos de independencia existentes cuando una firma de aseguramiento opera en estrecha alineación con otra entidad que tiene un inversionista, y cuando esa relación puede generar amenazas adicionales a la independencia.»
El PEEC aprobó un período de comentarios públicos de 120 días, que comenzará a correr cuando el borrador se publique en el sitio del AICPA este mes. Si la propuesta se aprueba el próximo año, entraría en vigor un año después de su adopción, aunque las firmas podrían anticipar su implementación.
El capital privado ya no es una curiosidad en la profesión contable estadounidense, sino una fuente de financiamiento con la que buena parte de las firmas medianas tendrá que aprender a convivir sin perder independencia. Que el AICPA haya vuelto a abrir la consulta, en lugar de forzar una versión poco trabajada tras solo 81 comentarios, dice bien de un gremio que parece haber entendido la magnitud real del fenómeno.
+Un grupo de congresistas demócratas le exige al IRS que publique la brecha tributaria que lleva meses sin difundirCongresistas demócratas pidieron al IRS publicar la estimación pendiente de la brecha tributaria, explicar los cambios metodológicos y entregar un desglose por tipo de contribuyente. Fijaron el 15 de noviembre de 2026 como plazo de respuesta.
Un grupo de legisladores demócratas del Senado y la Cámara de Representantes de Estados Unidos envió esta semana una carta al director del Internal Revenue Service (IRS), Frank Bisignano, para exigir la publicación de la estimación anual de la brecha tributaria (tax gap), que mide cuánto deben los contribuyentes y no pagan a tiempo. La carta llega días antes de las elecciones legislativas de mitad de período y la firman, entre otros, los senadores Elizabeth Warren, Ben Ray Luján y Ron Wyden, el representante Mike Thompson y otros 43 congresistas demócratas.
Según los firmantes, el IRS calcula la brecha tributaria de manera regular desde 1979 y, desde la administración Biden, venía publicando una estimación anual. La más reciente, publicada en 2024, situó la brecha en $USD696.000 millones, con el 10% de los contribuyentes de mayores ingresos responsable del 64% de los impuestos individuales no pagados. La próxima estimación debía publicarse el otoño pasado, pero el IRS no la ha difundido; un portavoz de la agencia dijo el mes pasado que se estaba actualizando la metodología, sin precisar qué cambios se evalúan ni cuándo estarán listos los datos. Los firmantes también atribuyeron parte del retraso a recortes recientes en unidades de fiscalización del IRS y a una caída de aproximadamente un tercio en los ingresos por auditorías durante el último año, cambios que, a su juicio, agravarán la brecha hacia adelante.
Los congresistas pidieron al IRS que publique de inmediato la estimación más reciente, explique cualquier cambio metodológico propuesto y entregue un desglose de los impuestos no pagados atribuibles a actividades extraterritoriales, corporaciones y contribuyentes de mayores ingresos. Fijaron como plazo el 15 de noviembre de 2026 para recibir respuestas.
La disputa ocurre en un contexto político más amplio: varios estados, entre ellos California, Massachusetts, Colorado y Washington, tienen en sus urnas referendos sobre sobretasas a los grandes patrimonios, según datos de la Tax Foundation. Y la semana pasada, el Institute on Taxation and Economic Policy publicó un informe según el cual, tras las dos leyes de reducción de impuestos corporativos de 2017 y 2025, 114 grandes compañías rentables del país no pagaron ningún impuesto de renta.
Más allá de qué bando tenga la razón en la disputa partidista de fondo, el episodio toca un punto que debería preocupar a cualquier profesional contable. Una estimación de brecha tributaria que se demora, cambia de metodología sin explicación pública y deja de publicarse con la regularidad que tuvo durante años le resta a los ciudadanos, y a quienes diseñan política fiscal, una herramienta de medición que ya existía y funcionaba. La transparencia de los datos de recaudación no debería depender del calendario electoral de nadie.
- La República – Banco de la República mantuvo inalterada la tasa de interés y se ubicó en 12,25 % (30/10/2026); banrep.gov.co inaccesible esta sesión (mismo bloqueo ya documentado para minhacienda.gov.co)
- Cámara de Representantes – Comunicado de prensa, la plenaria subsanó los vicios de trámite en la reforma pensional (28/10/2026)
- Instituto Nacional de Contadores Públicos (INCP) – MinCIT designó nueva directora general encargada de la JCC, Decreto 1606 del 26/10/2026
- Póngase al Día (CP Óscar Jaramillo Toro) – DIAN, Resolución 000033 de 2026, cambios en información exógena sobre préstamos y GMF (03/11/2026), reproduce y analiza la resolución de la DIAN, no disponible para verificación directa en normograma.dian.gov.co al momento de esta edición
- Accounting Today (Arizent) – PCAOB plans to update rules on auditor comfort letters (03/11/2026)
- Accounting Today (Arizent) – AICPA revises ethics proposals for alternative practice structures (03/11/2026)
- Accounting Today (Arizent) – Democrats press IRS for tax gap accounting after midterm election (03/11/2026)
Nota editorial: Todas las normas, conceptos técnicos, resoluciones y cifras citados en esta edición fueron verificados contra fuentes oficiales o primarias antes de su publicación, salvo cuando se indica expresamente que la fuente es secundaria.
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS