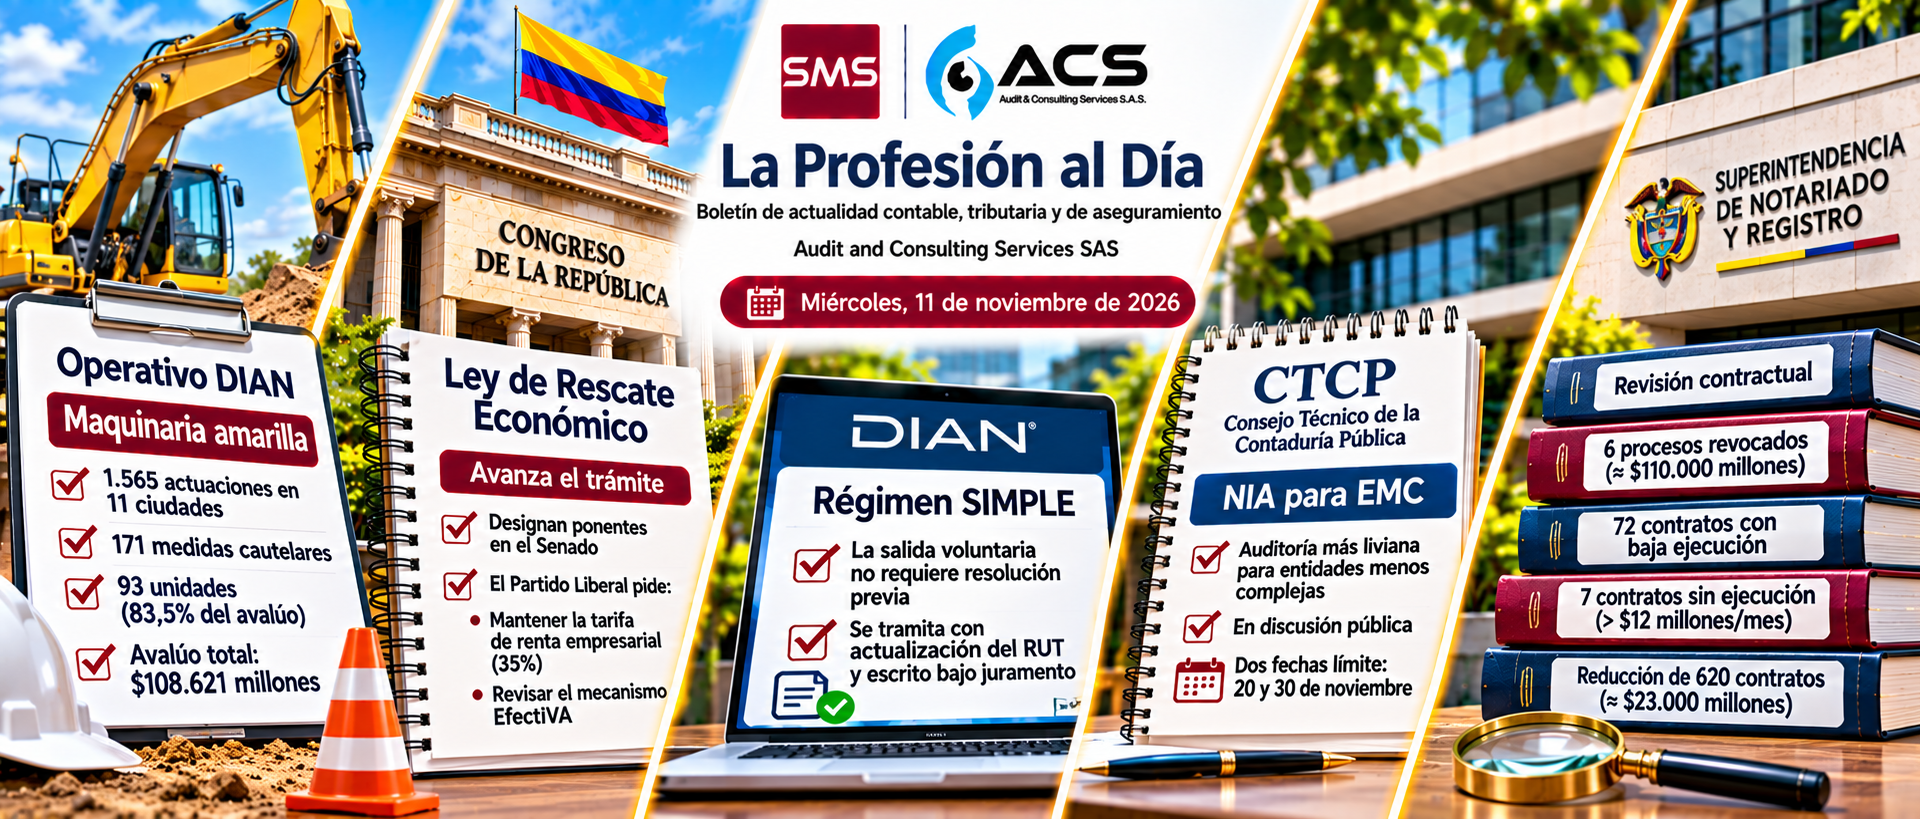
Cinco temas que hoy merecen atención: el operativo aduanero de la DIAN sobre maquinaria amarilla, los avances y cuestionamientos a la Ley de Rescate Económico, la salida voluntaria del régimen SIMPLE, la propuesta de una norma de auditoría para entidades menos complejas y los hallazgos de la Superintendencia de Notariado y Registro en la revisión de sus contratos.
- La maquinaria amarilla se gana una tarjeta amarilla de la DIAN, por $108.621 millones
- El rescate fiscal del Gobierno define ponentes en el Senado, mientras el Partido Liberal le exige salvar primero a los hogares
- La DIAN aclara que salir del régimen SIMPLE por cuenta propia no necesita una resolución previa
- El CTCP abre a comentarios una auditoría más liviana para las empresas pequeñas, con dos fechas límite que no coinciden
- La Superintendencia de Notariado revisa su letra menuda y encuentra contratos que no dan fe de nada
+
La maquinaria amarilla se gana una tarjeta amarilla de la DIAN, por $108.621 millones
La DIAN adelantó 1.565 actuaciones en once ciudades y adoptó 171 medidas cautelares sobre mercancías. La maquinaria amarilla concentró el 83,5 % del avalúo total, con 93 unidades valoradas provisionalmente en $90.728 millones.
La Dirección de Impuestos y Aduanas Nacionales cerró una intervención aduanera de seis jornadas con un resultado que, en volumen de plata, pocas operaciones de control le habían dado en lo que va del año. Según el Comunicado de Prensa No. 136, la entidad adelantó 1.565 actuaciones en once ciudades, desde el Aeropuerto Internacional El Dorado hasta Maicao y Riohacha, pasando por zonas francas, puertos, depósitos y puestos de control en vía. El resultado neto fueron 171 medidas cautelares sobre mercancías avaluadas provisionalmente en $108.621 millones.
La protagonista del operativo no fue la ropa de contrabando ni el licor adulterado que suelen copar los titulares de estas intervenciones, sino la maquinaria amarilla, el nombre genérico que la industria le da a retroexcavadoras, cargadores y demás equipo pesado de construcción. Con solo 31 medidas cautelares sobre 93 unidades, ese renglón concentró 83,5% del avalúo total, unos $90.728 millones. La DIAN aclaró que 26 de esas 31 medidas fueron retenciones temporales, pensadas para verificar la capacidad económica y financiera de quienes importaron el equipo, no una determinación definitiva sobre su situación jurídica.
El operativo corrió en paralelo con el Plan Navidad, el programa anual de la entidad para vigilar las mercancías de temporada frente a la comercialización irregular, y se amparó en las facultades de fiscalización aduanera de la Ley 2586 de 2026.
Nuestro comentario: para cualquier empresa del sector de la construcción o del alquiler de equipo pesado, el dato que más vale la pena anotar no es el monto total sino la proporción. Que 93 máquinas concentren más del 83% de lo retenido sugiere que la DIAN está usando información de perfilamiento de riesgo bastante más fina que una simple requisa al azar, y que la trazabilidad documental de la importación de maquinaria (origen, capacidad financiera del importador, destino declarado) sigue siendo, para ese sector puntual, el frente de cumplimiento con mayor exposición de cara a lo que queda de la temporada decembrina.
+
El rescate fiscal del Gobierno define ponentes en el Senado, mientras el Partido Liberal le exige salvar primero a los hogares
Las comisiones económicas del Senado designaron los primeros ponentes de la Ley de Rescate Económico. El Partido Liberal cuestiona la reducción de la tarifa de renta empresarial y pide revisar el mecanismo EfectIVA.
El trámite de la Ley de Rescate Económico, el proyecto de 106 artículos que el Gobierno de Abelardo De la Espriella radicó el 29 de octubre pasado como Proyecto de Ley 328 de 2026 en el Senado y 477 de 2026 en la Cámara, avanzó esta semana en dos frentes distintos y, hasta cierto punto, contradictorios entre sí.
En el plano procedimental, las comisiones tercera y cuarta del Senado notificaron, mediante la comunicación CCU-CS-373-2026 del 10 de noviembre, la designación de los primeros ponentes del proyecto, el senador David Barguil, del Partido Conservador, en la Comisión Tercera, y el senador Carlos Mario Farelo Daza, de Cambio Radical, en la Cuarta. A la Cámara de Representantes todavía le falta anunciar a sus propios ponentes antes de que el articulado pueda discutirse en sesiones conjuntas.
En el plano político, el Partido Liberal, que hace parte de la coalición de gobierno, emitió un comunicado en el que anuncia que llevará sus propias propuestas al debate, no para hundir la reforma sino para reordenar sus prioridades. El reclamo central de la colectividad roja apunta a la reducción gradual de la tarifa de renta empresarial, que pasaría del 35% actual al 33% en 2027 y al 31% desde 2028. Según cálculos preliminares de los propios liberales, construidos sobre la exposición de motivos del proyecto, mantener esa tarifa donde está le permitiría al fisco preservar cerca de $11 billones al año, en promedio, entre 2028 y 2030, una cifra que el partido mismo propone contrastar con el Ministerio de Hacienda y la DIAN antes de darle un valor definitivo.
El otro cuestionamiento liberal recae sobre EfectIVA, el mecanismo con el que el Gobierno plantea devolverle parte del IVA a los hogares de menores ingresos. La colectividad no discute el propósito de la herramienta, sino su dependencia de la facturación electrónica, un canal que todavía no cubre con la misma solidez las plazas de mercado y las tiendas de barrio donde compra buena parte de la población que la devolución busca proteger.
Nuestro comentario: la tensión de fondo entre aliviar a las empresas por un lado y buscar plata en el consumo por el otro no es nueva en ninguna reforma tributaria colombiana, pero esta vez la objeción no viene de la oposición sino de un socio de Gobierno, lo que de entrada le complica al Ejecutivo la aritmética de los votos que necesita en comisiones antes de que el proyecto llegue siquiera a plenaria.
+
La DIAN aclara que salir del régimen SIMPLE por cuenta propia no necesita una resolución previa
La DIAN distinguió entre la exclusión voluntaria del SIMPLE, que se tramita actualizando el RUT con un escrito bajo juramento, y la exclusión de oficio, que sí requiere resolución administrativa.
La Dirección de Impuestos y Aduanas Nacionales resolvió, en el Oficio 017894 (interno 1934) del 13 de octubre de 2026, una duda que varios contribuyentes del Régimen Simple de Tributación (SIMPLE) venían arrastrando desde hacía más de un año. El Concepto 006706 (interno 0753) del 29 de abril de 2025 ya había explicado que la pérdida de ese régimen exige, en algunos casos, una resolución administrativa, pero no precisaba si esa exigencia también aplicaba cuando es el propio contribuyente quien reporta el incumplimiento, y no la DIAN quien lo detecta.
La respuesta de la entidad distingue con claridad dos caminos que el Decreto Único Reglamentario 1625 de 2016 mantiene separados desde su origen. Cuando el contribuyente mismo informa que incumplió una condición o un requisito no subsanable para seguir en el SIMPLE, conforme al artículo 913 del Estatuto Tributario, puede solicitar directamente la actualización de su Registro Único Tributario bajo el artículo 1.5.8.4.4 del decreto, adjuntando un escrito que se entiende presentado bajo la gravedad del juramento, sin que haga falta ninguna resolución previa. El otro camino, el del artículo 1.5.8.4.5, solo opera cuando es la propia DIAN la que detecta el incumplimiento en ejercicio de sus facultades de fiscalización, y ahí sí exige una resolución notificada al contribuyente, con derecho al recurso de reconsideración.
La DIAN fue explícita en que exigir una resolución para el primer camino, el que inicia el propio contribuyente, le añadiría a ese trámite un requisito que ni el decreto ni la ley contemplan, algo que el artículo 84 de la Constitución Política reserva en exclusiva al legislador o al reglamento, nunca a una exigencia creada por vía de interpretación. El concepto aclara, de paso, que las menciones a una resolución en los numerales 7 a 9 del concepto de 2025 se referían siempre a la exclusión de oficio, nunca a la solicitada por el contribuyente.
Nuestro comentario: la DIAN respeta aquí una arquitectura que el propio decreto construyó desde 2016. Son dos procedimientos con propósitos distintos: uno que protege el debido proceso frente a una decisión unilateral de la autoridad y otro que simplemente deja constancia de lo que el contribuyente ya reconoció por su cuenta, y exigir una resolución para el segundo habría sido, en la práctica, imponerle al contribuyente una carga que ni el decreto ni la ley contemplan. El mensaje operativo para cualquier contador que maneje clientes del SIMPLE es sencillo. Si el cliente pierde un requisito no subsanable, como superar el tope de ingresos o incurrir en una actividad excluida, entre otros casos, la ruta correcta es radicar de inmediato la solicitud de actualización del RUT con el escrito juramentado, sin esperar ningún oficio de la DIAN que confirme lo que ya es un hecho, aunque eso no le impide a la entidad verificar después, en ejercicio de sus propias facultades de control, si la información suministrada era cierta.
+
El CTCP abre a comentarios una auditoría más liviana para las empresas pequeñas, con dos fechas límite que no coinciden
El CTCP propone incorporar la NIA para Entidades Menos Complejas al marco colombiano. El documento técnico fija el 20 de noviembre como fecha límite, mientras el aviso web señala el 30 de noviembre.
El Consejo Técnico de la Contaduría Pública (CTCP) sometió a discusión pública, mediante un documento fechado el 27 de octubre de 2026 y anunciado en su página web el 9 de noviembre, la incorporación al marco normativo colombiano de la Norma Internacional de Auditoría para Entidades Menos Complejas (NIA para EMC), el estándar que el Consejo de Normas Internacionales de Auditoría y Aseguramiento (IAASB) emitió en diciembre de 2023.
La NIA para EMC es un estándar autónomo, pensado para auditorías de organizaciones con estructuras operativas sencillas, que no se combina con las NIA completas dentro de un mismo encargo y exige el mismo nivel de seguridad razonable y de evidencia suficiente y adecuada que cualquier otra auditoría, solo que con procedimientos proporcionales al tamaño y al riesgo de la entidad auditada. Quedan fuera de su alcance, sin importar su tamaño, las entidades que cotizan en bolsa, las entidades financieras y las demás entidades de interés público.
El CTCP propone usar los criterios de tamaño del Decreto 1074 de 2015 para identificar qué microempresas, pequeñas y medianas empresas podrían acogerse a la norma, siempre sujeto al juicio del propio auditor, e incorporarla al Anexo técnico 4-2026 de las Normas de Aseguramiento de la Información del Decreto Único Reglamentario 2420 de 2015, con entrada en vigor desde la publicación del decreto que la adopte y la posibilidad de aplicarla antes de forma voluntaria. El documento plantea cuatro preguntas puntuales, sobre si la norma tiene requerimientos ineficaces o inapropiados para el ejercicio profesional en Colombia, si haría falta alguna exención adicional, si choca con alguna disposición legal vigente y si la fecha de entrada en vigor propuesta es la correcta.
Nuestro comentario: el valor real de esta consulta está en el artículo 1.2.1.2 del DUR 2420 de 2015, que compiló el parágrafo del artículo 2 del Decreto 302 de 2015, que deja a los revisores fiscales de las entidades que no llegan a los 30.000 SMMLV de activos ni a los 200 trabajadores (la inmensa mayoría de las pequeñas y medianas empresas del país) aplicando todavía el artículo 7 de la Ley 43 de 1990, un estándar de hace treinta y cinco años pensado para una profesión sin NIA ni marco de aseguramiento propio. El propio documento, al describir a quién se le aplicaría la norma de forma obligatoria dentro de la revisoría fiscal, redacta esta remisión de forma confusa y hasta contradictoria con el sentido del artículo 1.2.1.2, otro punto que el CTCP debería aclarar antes de cerrar la consulta.
La NIA para EMC nace exactamente para esa misma población, con el mismo nivel de seguridad razonable que cualquier auditoría, pero con procedimientos proporcionales a una entidad pequeña, y adoptarla sin tocar el numeral 3 del artículo 1.2.1.2 dejaría en pie para el mismo revisor fiscal, tanto el viejo artículo 7 de la Ley 43 como la nueva NIA para EMC. Un revisor fiscal no puede planear y documentar su trabajo bajo dos arquitecturas de auditoría distintas para la misma entidad, así que la salida correcta no es sumar la NIA para EMC como una alternativa voluntaria más junto al artículo 7 de la Ley 43 de 1990, sino derogar el numeral 3 y el parágrafo del artículo 1.2.1.2 que todavía remiten a la Ley 43 de 1990, y hacer obligatoria la NIA para EMC para la población que hoy queda fuera de las NIA completas. El CTCP no plantea esta derogatoria en su propio documento, y convendría que la considerara antes de cerrar la consulta; la desarrollamos con más detalle en un artículo aparte de esta misma firma.
Sobre el plazo para comentar, el documento técnico, fechado el 27 de octubre, fija el límite el 20 de noviembre de 2026 y lo repite dos veces en su propio texto, mientras que el aviso publicado en la página del CTCP el 9 de noviembre lo corre hasta el 30 de noviembre de 2026, dos fechas distintas en dos documentos igualmente oficiales del mismo Consejo. Mientras el Consejo no aclare cuál de las dos rige, lo prudente para cualquier contador o revisor fiscal que quiera comentar es enviar sus observaciones a smunozm@mincit.gov.co o mavilar@mincit.gov.co antes del 20 de noviembre, la fecha más temprana entre las dos.
+
La Superintendencia de Notariado revisa su letra menuda y encuentra contratos que no dan fe de nada
La entidad reportó 72 contratos con baja ejecución, siete contratos de servicios sin ejecución y la revocatoria de seis procesos contractuales por cerca de $110.000 millones.
La Superintendencia de Notariado y Registro hizo público, el 10 de noviembre, el balance de la revisión contractual que la administración del superintendente Joaquín José Méndez Llach viene adelantando desde su posesión. El ejercicio, según el propio comunicado de la entidad, nació de una comparación simple entre lo contratado y lo efectivamente ejecutado, y el resultado dejó más de un hallazgo incómodo.
El primero tiene que ver con el momento de la contratación. Entre el 22 de junio y el 18 de agosto de 2026 se suscribieron 351 contratos por $8.000 millones, de los cuales 91 se firmaron el 6 de agosto, un día antes de la posesión del presidente Abelardo de la Espriella. Sobre ese universo, la revisión encontró 72 contratos con baja ejecución, que terminaron anticipadamente por falta de evidencia del cumplimiento pactado, y siete contratos de prestación de servicios con ejecución nula, con honorarios que superaban los $12 millones mensuales. Entre esos siete casos, la entidad identificó a una persona que no reside en Colombia.
El segundo hallazgo, el de mayor cuantía, llevó a revocar seis procesos contractuales de vigilancia, gestión de archivo, licencias y seguros, por un valor conjunto cercano a $110.000 millones, que la entidad reiniciará con una planeación distinta. Un tercer frente, más de ajuste fino que de revocatoria, redujo el presupuesto de otros dos procesos, el de soporte de licencias, de $8.300 millones a $6.900 millones, y el de suministro de tóneres, de $4.000 millones a apenas $620 millones, por una reducción conjunta de $4.780 millones.
Sumado todo, la propia entidad reporta una reducción de 620 contratos de prestación de servicios a corte del 30 de octubre, equivalente a unos $23.000 millones.
Nuestro comentario: son cifras que hablan, antes que de corrupción propiamente dicha, de una falla más elemental y común en el sector público colombiano, que es la de comprometer presupuesto antes de tener clara la necesidad real que ese gasto debía cubrir. Para cualquier revisor fiscal o auditor interno que trabaje con entidades estatales, el caso de los siete contratos de ejecución nula, pagados mes a mes sin un entregable verificable detrás, es el recordatorio de que un control de causación bien diseñado no debería dejar pasar seis meses de honorarios sin que nadie pregunte qué se recibió a cambio.
- Comunicado de Prensa No. 136 de la DIAN, “DIAN adoptó 171 medidas cautelares sobre mercancías avaluadas en $108.621 millones” (10 de noviembre de 2026).
- “Partido Liberal lanza cuestionamientos a Ley de Rescate Económico”, El Heraldo (11 de noviembre de 2026). La designación de ponentes (comunicación CCU-CS-373-2026 de las comisiones tercera y cuarta del Senado, 10 de noviembre de 2026) se corroboró adicionalmente con Reporteros Asociados.
- Oficio 017894 (interno 1934) de la DIAN, aclaración sobre la exclusión voluntaria del Régimen Simple de Tributación, Compilación Jurídica DIAN (13 de octubre de 2026, publicado en la página web de la DIAN el 19 de octubre de 2026).
- “Documento para Discusión Pública: Norma Internacional de Auditoría para Entidades Menos Complejas (NIA para EMC)”, Consejo Técnico de la Contaduría Pública (Bogotá, 27 de octubre de 2026), y el aviso “Se abre discusión pública del Documento sobre la Norma Internacional de Auditoría para Entidades Menos Complejas” publicado en ctcp.gov.co (9 de noviembre de 2026).
- “Supernotariado revoca seis procesos contractuales por $110.000 millones y detecta contratos sin ejecución”, comunicado oficial de la Superintendencia de Notariado y Registro (10 de noviembre de 2026).
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS