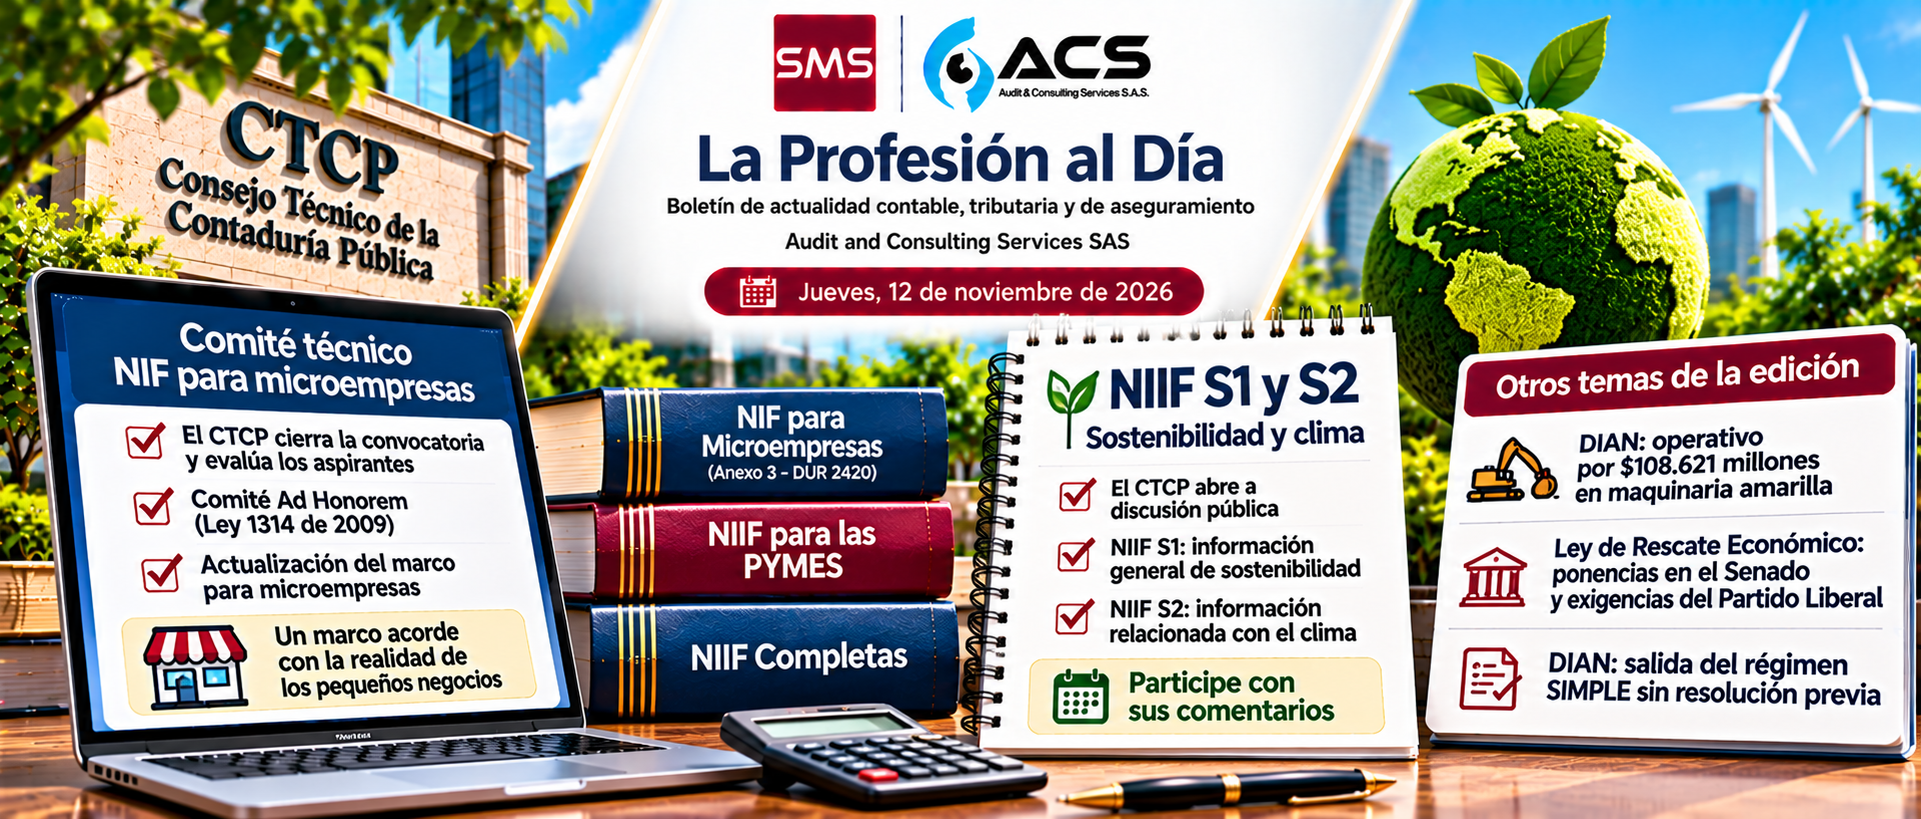
Cinco temas que hoy merecen atención: la conformación del comité técnico que revisará la norma de información financiera para microempresas, la discusión pública sobre las NIIF S1 y S2 de sostenibilidad y clima, la oposición del Pacto Histórico a la Ley de Rescate Económico, la reorganización del área de cumplimiento del PCAOB y las perspectivas de crecimiento de las fusiones y adquisiciones para 2027.
- El CTCP cierra la convocatoria del comité técnico que revisará la NIF para microempresas
- El CTCP abre a discusión pública la adopción de las NIIF S1 y S2 sobre sostenibilidad y clima
- La senadora Diana Carolina Corcho anuncia que el Pacto Histórico se opondrá a la Ley de Rescate Económico y convoca a movilizarse el 19 de noviembre
- La Junta de Supervisión Contable de Estados Unidos reorganiza su división de cumplimiento en cinco unidades especializadas
- Un sondeo de Gartner anticipa más fusiones y adquisiciones para 2027 entre las empresas más grandes
+
El CTCP cierra la convocatoria del comité técnico que revisará la NIF para microempresas
El Consejo Técnico de la Contaduría Pública concluyó la convocatoria y evaluación de aspirantes para conformar el Comité Técnico Ad Honorem de Normas de Información Financiera para Microempresas, que apoyará la actualización del marco aplicable a este grupo empresarial.
El Consejo Técnico de la Contaduría Pública concluyó el proceso de convocatoria y conformación del Comité Técnico Ad Honorem de Normas de Información Financiera para Microempresas, después de revisar la documentación de todos los aspirantes que se postularon antes del cierre del plazo, fijado para el 12 de octubre de 2026. El Consejo evaluó cada perfil contra los requisitos establecidos en la convocatoria, entre ellos el de la experiencia profesional, para integrar un grupo orientado a cumplir los propósitos del comité.
En los próximos días, el Consejo Técnico de la Contaduría Pública notificará a cada aspirante si fue aceptado, y a quienes resulten elegidos les compartirá además la información logística de la primera sesión del comité. Los comités técnicos ad honorem, según la Ley 1314 de 2009, existen para apoyar al Consejo en sus funciones de normalización técnica, en particular en la elaboración de proyectos normativos sobre contabilidad, información financiera, sostenibilidad y aseguramiento de la información.
El Consejo Técnico de la Contaduría Pública identificó la necesidad de conformar este comité específico para trabajar de forma conjunta en la actualización del marco normativo de información financiera aplicable a las microempresas, un segmento que en Colombia cuenta con su propio régimen simplificado, distinto tanto de las NIIF completas como de la NIIF para las PYMES.
Nuestro comentario: antes de dar por sentado que hace falta modificar la norma a fondo, vale la pena preguntarse si en realidad se necesita. Hay quienes sostienen que el Grupo 3 ni siquiera debería existir como marco aparte, porque la NIIF para las PYMES ya es, de por sí, una versión simplificada de las NIIF completas para entidades sin obligación de rendir cuentas al público. Esa objeción no resiste el contraste con lo que enfrenta a diario una tienda de barrio, una papelería o una peluquería. Ninguna de ellas puede sostener un contador especializado de planta, y la mayoría ni siquiera tiene un área contable propia, apenas alguien que organiza los libros una vez al mes. Someterlas al mismo cuerpo normativo que rige a una empresa mediana con inventarios complejos o instrumentos financieros derivados les impondría una carga que su tamaño y su estructura administrativa no pueden sostener. Ese es, en esencia, el mismo diagnóstico que el propio Decreto 2706 de 2012 (el origen de este marco) dejó consignado en sus considerandos, al advertir que muchas disposiciones de la NIIF para las PYMES quedaron fuera de su contenido porque las microempresas necesitaban un sistema acorde con su realidad económica y su capacidad técnica.
Lo que sí parece más discutible es que para corregir ese régimen haga falta reestructurarlo por completo, porque el propio Anexo 3 del DUR 2420 de 2015 ya trae, desde su redacción original, dos mecanismos de remisión hacia marcos de mayor calidad. El primero, que opera partida por partida, es el numeral 2.2 del capítulo 2, que permite usar una base de medición distinta al costo histórico cuando esa base esté incluida en las NIIF o en la NIIF para las PYMES, siempre que la microempresa cumpla entonces todos los requerimientos que esa base exija. El segundo, que opera por tema y no por partida, es el numeral 3.1 del capítulo 3, que remite a las directrices de la NIIF para las PYMES para cualquier transacción u operación que el Anexo 3 no contemple.
Y si la microempresa prefiere no ir norma por norma, el artículo 1.1.3.1 del Decreto 1670 de 2021 ya le permite salir del Grupo 3 por completo y adoptar de forma voluntaria la NIIF para las PYMES entera. Con esas tres puertas ya abiertas en el texto vigente, no es evidente qué problema resolvería una reforma que reescriba la norma desde cero, en vez de, por ejemplo, limitarse a actualizar los umbrales de clasificación o a incorporar los desarrollos normativos más recientes que el propio comité decida que vale la pena trasladar a este segmento.
+
El CTCP abre a discusión pública la adopción de las NIIF S1 y S2 sobre sostenibilidad y clima
El CTCP invita a contadores y demás interesados a presentar observaciones sobre la posible incorporación de los estándares internacionales de información financiera relacionados con sostenibilidad y clima al marco colombiano.
El CTCP invitó a personas naturales y jurídicas, contadores públicos y demás interesados a participar en la discusión pública del documento que recoge la NIIF S1, sobre requerimientos generales de información financiera a revelar relacionada con la sostenibilidad, y la NIIF S2, sobre información a revelar relacionada con el clima. Ambas normas fueron emitidas el 26 de junio de 2023 por el Consejo de Normas Internacionales de Sostenibilidad, el órgano técnico de la Fundación IFRS encargado de los estándares de sostenibilidad.
Los comentarios deben enviarse por correo electrónico a las direcciones dispuestas por el Consejo o diligenciarse a través de un formulario en línea habilitado para responder las preguntas orientadoras del documento, y deben sustentarse técnicamente, señalar con precisión los párrafos o normas en discusión y, en caso de desacuerdo, exponer la problemática junto con la recomendación correspondiente.
Una vez cerrado el plazo, el CTCP analizará los comentarios recibidos y formulará la recomendación que corresponda a los Ministerios de Hacienda y de Comercio, Industria y Turismo, que son quienes conservan la facultad de incorporar estos estándares al marco normativo contable colombiano.
Nuestro comentario: al margen de que el resumen inicial de la noticia fija como plazo límite el 2 de diciembre de 2026, pero el cuerpo de la carta abierta, en su párrafo final, señala que el plazo máximo para remitir observaciones es el 2 de abril de 2026, una fecha que además ya quedó atrás si se toma de forma literal, debemos señalar que el tema de la sostenibilidad requiere un análisis holístico. Es decir, nada sacamos con adoptar las NIIF-S 1 y NIIF-S 2 si no hay una regulación previa sobre la obligación de contar con un sistema de sostenibilidad en las empresas. Ese sistema debe establecer todo un compendio de obligaciones y responsabilidad (por ejemplo, quiénes deben establecerlo, qué asuntos estarán sometidos a supervisión, cuál modelo de referencia se usará o si será libre, si estará sometido a aseguramiento o no, etc.). Es válido pensar en la aplicación de estándares internacionales, pero no sin que estén las condiciones necesarias para que una eventual norma contable se quede como letra muerta.
+
La senadora Diana Carolina Corcho anuncia que el Pacto Histórico se opondrá a la Ley de Rescate Económico y convoca a movilizarse el 19 de noviembre
La senadora anunció que su bancada se opondrá al proyecto por sus posibles efectos sobre el costo de vida y los hogares de menores ingresos, y convocó a una movilización ciudadana para el 19 de noviembre.
La senadora Diana Carolina Corcho Mejía, del Pacto Histórico, cuestionó en rueda de prensa el proyecto de Ley de Rescate Económico y anunció que su bancada se opondrá al trámite. La senadora convocó además a una movilización ciudadana para el próximo 19 de noviembre, en una intervención realizada en la Plaza Núñez del Capitolio Nacional.
Según la bancada, el proyecto podría elevar el costo de vida y golpear con más fuerza a los hogares de menores ingresos, al tiempo que reduciría la carga tributaria para los grandes capitales. Corcho fue puntual sobre dos frentes, advirtió que gravar productos de consumo cotidiano afectaría directamente el gasto familiar y señaló que, en materia de salud, el aumento proyectado en las cotizaciones recaería sobre los trabajadores. La senadora también pidió a los organismos de control investigar denuncias por presuntas irregularidades en el manejo de recursos públicos en las EPS, aunque no entregó detalles adicionales sobre esas denuncias en la rueda de prensa.
El proyecto de Ley de Rescate Económico fue radicado el 29 de octubre de 2026 ante la Cámara de Representantes y actualmente surte trámite en la Comisión Tercera Constitucional Permanente. Busca reducir el gasto público, generar nuevos ingresos, impulsar el crecimiento económico y estabilizar las finanzas públicas, además de fortalecer la institucionalidad fiscal y combatir la evasión y el contrabando. El Pacto Histórico, en un comunicado aparte, comparó la iniciativa con la reforma tributaria tramitada durante el gobierno de Iván Duque y advirtió que podría reducir los recursos disponibles para inversión social.
Nuestro comentario: esta oposición se suma, sin confundirse con ella, a la que ya reportamos ayer desde el Partido Liberal, que objetó el proyecto por razones de coalición interna en las Comisiones Tercera y Cuarta del Senado. La del Pacto Histórico es una objeción distinta, de oposición declarada al contenido tributario del proyecto y acompañada de una convocatoria a movilización callejera, lo que eleva la temperatura política del trámite sin que todavía exista ningún texto aprobado que modifique obligación tributaria alguna. Para el contador y el asesor fiscal, el proyecto sigue siendo, por ahora, solo eso, un proyecto en primer debate, y conviene seguir su curso en la Comisión Tercera de la Cámara antes de anticiparle a ningún cliente un cambio normativo que todavía no existe.
+
La Junta de Supervisión Contable de Estados Unidos reorganiza su división de cumplimiento en cinco unidades especializadas
El PCAOB creó cinco unidades especializadas para fortalecer sus investigaciones: riesgo estratégico, inteligencia avanzada, firmas de red global, firmas no afiliadas e investigaciones internacionales.
La Junta de Supervisión Contable de Compañías Públicas de Estados Unidos, conocida por su sigla en inglés PCAOB, creó cinco unidades especializadas dentro de su División de Cumplimiento e Investigaciones. Las nuevas unidades son la de riesgo estratégico, la de inteligencia avanzada, la de firmas de red global, la de firmas no afiliadas y la unidad internacional, cada una a cargo de un jefe de unidad y con equipo propio de abogados, contadores y demás personal técnico.
La unidad de riesgo estratégico se concentrará en la identificación, evaluación y respuesta de los auditores ante indicios de fraude, con el propósito de investigar fallas de auditoría y exigir responsabilidad a quienes incurran en conductas indebidas. La segunda unidad, bautizada oficialmente como de «superinteligencia» porque ese es, según el propio comunicado, el nuevo nombre que el gobierno estadounidense le da a lo que hasta hace poco se llamaba simplemente inteligencia artificial, vigilará los riesgos derivados de su uso en las auditorías de compañías que cotizan en bolsa, sin que eso implique desalentar su uso apropiado. La unidad de firmas de red global investigará a las firmas más grandes registradas ante el organismo, mientras que la de firmas no afiliadas cubrirá a las de menor tamaño, y la unidad internacional atenderá los casos que involucren firmas registradas fuera de Estados Unidos, en coordinación con la Oficina de Asuntos Internacionales del propio organismo.
El presidente del organismo, Demetrios Logothetis, señaló que la reorganización busca fortalecer la división y equiparla mejor para investigar posibles faltas de conducta en las auditorías. El director de la división, George Demos, añadió que las nuevas unidades permitirán desplegar los recursos del organismo con mayor agilidad para detectar y disuadir infracciones. El programa de cumplimiento reorganizado seguirá colaborando con la Comisión de Bolsa y Valores de Estados Unidos y le reportará de forma periódica el estado de las investigaciones en curso.
Nuestro comentario: esta reorganización afecta en forma directa a las firmas y a los auditores registrados ante el organismo estadounidense, lo que en la práctica colombiana alcanza sobre todo a quienes auditan emisores colombianos listados en bolsas de Estados Unidos o filiales locales de las grandes redes internacionales. Para el grueso de la revisoría fiscal y la auditoría que se ejerce en Colombia bajo normas domésticas, la noticia queda más del lado de la cultura profesional que de un cambio que exija algo distinto mañana, aunque conviene seguirla porque el criterio de ese organismo sobre inteligencia artificial en auditoría suele terminar influyendo, con el tiempo, en la discusión técnica local.
+
Un sondeo de Gartner anticipa más fusiones y adquisiciones para 2027 entre las empresas más grandes
El 50 % de los líderes financieros consultados espera realizar adquisiciones con impacto en sus ingresos durante 2027, frente al 32 % que anticipaba lo mismo para 2026; también se proyecta un mayor gasto de capital.
El apetito por las fusiones y adquisiciones aumentará en 2027, según un sondeo reciente de la firma de investigación Gartner entre 150 líderes financieros de compañías con ingresos de al menos doscientos cincuenta millones de dólares estadounidenses en 2025. El 50% de los encuestados espera realizar una adquisición con impacto en sus ingresos durante 2027, frente al 32% que decía lo mismo de cara a 2026.
Gartner encuestó a ochenta directores financieros y líderes financieros sénior de Norteamérica, veintinueve de Europa, veintiséis de Asia-Pacífico y quince de Australia y Nueva Zelanda para su informe anual de supuestos de planeación. El director sénior de la práctica financiera de Gartner, Vaughan Archer, explicó que los directores financieros están construyendo sus planes de capital alrededor de las palancas de crecimiento que pueden controlar de forma más directa, porque las expectativas de crecimiento orgánico se debilitan y las adquisiciones y el gasto de capital ganan peso relativo en la planeación para 2027.
El sondeo encontró además que el 69% de los encuestados prevé un aumento del gasto de capital en 2027, frente al 56% del año anterior, y que el 53% percibe el entorno externo como favorable, frente al 39% del año pasado, aunque solo el 43% espera un crecimiento orgánico de los ingresos superior al 5%. Según el informe, titulado «Supuestos Presupuestales 2027, más inteligencia artificial y planta fija de personal en medio de un crecimiento orgánico más débil», el 95% de los líderes financieros planea incrementos en el costo de la mano de obra directa de al menos el 3%, y el 67% espera un aumento similar en los costos de insumos distintos del personal, mientras que solo la mitad de las organizaciones prevé subir precios por encima de ese mismo 3%.
Nuestro comentario: el dato más útil de este sondeo para el contador colombiano que asesora empresas medianas y grandes no es la cifra de fusiones en sí, sino la combinación de plantas de personal fijas con mayor gasto de capital, un patrón que, de confirmarse también en Colombia, apunta a más operaciones de compra de activos y de combinación de negocios que exigirán trabajo de valoración, debida diligencia contable y aplicación de la NIIF 3 en los próximos meses, incluso en compañías que hasta ahora no habían pasado por un proceso de este tipo.
- Consejo Técnico de la Contaduría Pública (CTCP), comité de NIF para microempresas.
- Consejo Técnico de la Contaduría Pública (CTCP), discusión pública sobre NIIF S1 y S2.
- Senado de la República, bancada del Pacto Histórico cuestiona la Ley de Rescate Económico.
- Accounting Today, PCAOB reorganizes enforcement division.
- Journal of Accountancy, 2027 CFO forecast: Mergers and acquisitions on the rise.
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS