Actualización profesional
Esta edición presenta cinco asuntos de interés: los cambios propuestos a la tributación de asalariados y criptoactivos en la Ley de Rescate Económico, el cálculo de la prima de servicios durante licencias no remuneradas, una simplificación contable propuesta por el FASB y la agenda tributaria que preparan los demócratas en Estados Unidos.
- El Gobierno radica un mensaje de urgencia para la Ley de Rescate Económico, que le cambiaría la tabla de retención a todo asalariado del país
- El mismo proyecto de rescate fiscal le pone por primera vez reglas propias al impuesto sobre las criptomonedas
- El Ministerio del Trabajo descarta que la licencia no remunerada le reste tiempo a la prima de servicios
- El FASB propone simplificar cuándo un contrato ligado a acciones puede contabilizarse como patrimonio
- Tras recuperar el Congreso en las elecciones de mitad de período, los demócratas en EE. UU. alistan su agenda tributaria
+
El Gobierno radica un mensaje de urgencia para la Ley de Rescate Económico, que le cambiaría la tabla de retención a todo asalariado del paísEl Gobierno pidió acelerar el trámite del Proyecto 477 de 2026, que propone reducir los tramos exentos de renta y retención, modificar la tarifa máxima y eliminar beneficios laborales para asalariados.
El presidente Abelardo De La Espriella radicó el 3 de noviembre de 2026 ante el Congreso un mensaje de urgencia e insistencia para el Proyecto de Ley 477 de 2026, conocido como la Ley de Rescate Económico, con el que el Ejecutivo busca que las comisiones económicas del Senado y la Cámara de Representantes debatan la iniciativa de forma conjunta y prioritaria. La figura, prevista en el artículo 163 de la Constitución, no elimina ninguna etapa del trámite legislativo, pero obliga a las células correspondientes a decidir en un plazo más corto que el que rige por defecto, y busca que las mesas directivas fijen pronto el cronograma de los primeros debates.
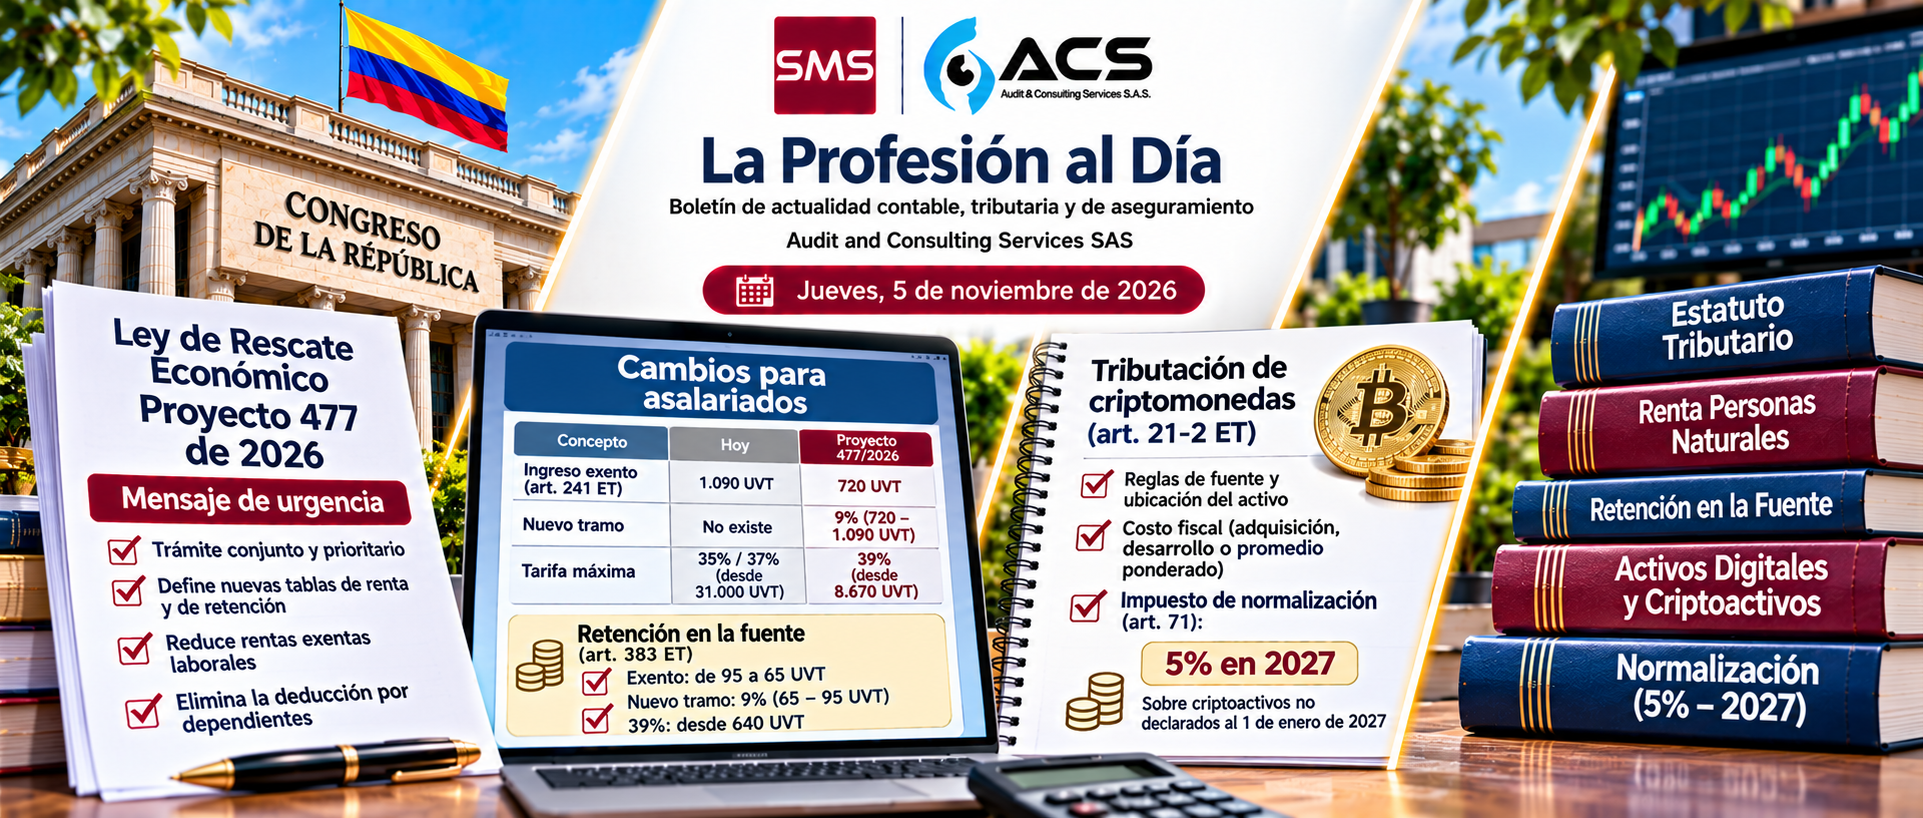
Mientras el mensaje define apenas el ritmo del trámite, el contenido que viene detrás toca directamente el bolsillo de cualquier asalariado. El artículo 48 del proyecto reescribe por completo la tabla del artículo 241 del Estatuto Tributario, la que fija el impuesto de renta de las personas naturales residentes bajo la cédula general. La tabla vigente exime de impuesto hasta 1.090 UVT de renta líquida gravable anual y sube después por tramos hasta un 39% que hoy solo alcanza ingresos por encima de 31.000 UVT. El proyecto reduce el primer tramo exento a 720 UVT, añade un tramo del 9% entre 720 y 1.090 UVT que hoy no existe, y funde los dos tramos más altos vigentes, del 35% y el 37%, en uno solo del 39% que empezaría a aplicarse desde 8.670 UVT, muy por debajo del umbral actual.
El artículo 50 traslada el mismo diseño a la tabla de retención en la fuente del artículo 383 del Estatuto, la que los empleadores aplican mes a mes sobre los salarios. Ahí el tramo exento baja de 95 a 65 UVT, aparece un tramo del 9% entre 65 y 95 UVT, y el 39% arranca en 640 UVT en lugar del umbral actual. El proyecto también recorta, en su artículo 47, el tope de la renta exenta laboral del 25% de los ingresos, que hoy puede llegar a 790 UVT al año y bajaría a 630 UVT, y elimina en el artículo 49 la deducción adicional de 72 UVT por cada dependiente, hasta cuatro, que hoy reduce la base de retención de miles de asalariados con hijos o personas a cargo.
Que el mismo proyecto que promete rescatar las finanzas públicas suba la carga de quien ya retiene impuesto todos los meses, en lugar de limitarla a quien declara renta una vez al año, dice algo sobre dónde prefiere buscar el recaudo el Gobierno cuando la urgencia aprieta el calendario. El nombre de la ley habla de rescate; la tabla de retención, de recaudo inmediato.
+
El mismo proyecto de rescate fiscal le pone por primera vez reglas propias al impuesto sobre las criptomonedasEl artículo 86 del proyecto crea reglas específicas para activos digitales: define su fuente y costo fiscal, mientras el artículo 71 propone una normalización única de criptoactivos al 5 % durante 2027.
El Proyecto de Ley 477 de 2026, la Ley de Rescate Económico que el Gobierno radicó el 29 de octubre y cuyo trámite acaba de acelerar con un mensaje de urgencia, no solo toca la tarifa de renta de los asalariados. Su artículo 86 le añade al Estatuto Tributario un artículo 21-2 completamente nuevo, dedicado en exclusiva a fijar, por primera vez de forma sistemática, el tratamiento tributario de lo que el propio texto llama “activos digitales o criptoactivos”, una categoría que hasta ahora solo había recibido doctrina dispersa de la DIAN.
La regla central del nuevo artículo resuelve una duda que angustiaba a cualquier asesor con clientes en el sector: los ingresos por la venta de un activo digital no se consideran de fuente nacional, ni el activo se entiende poseído en Colombia para efectos patrimoniales, salvo que ese token represente jurídicamente derechos sobre un activo subyacente distinto, caso en el cual rigen las reglas de fuente y ubicación de ese activo subyacente. El costo fiscal, cuando el contribuyente compra el activo, es su valor de adquisición; cuando lo desarrolla, son las erogaciones atribuibles a ese desarrollo; y cuando vende activos fungibles comprados a precios distintos, el costo se calcula por promedio ponderado, el mismo método que ya usan los inventarios bajo las normas contables.
Junto a esa regla general, el artículo 71 crea, solo para el año gravable 2027 y por una única vez, un impuesto complementario de normalización de criptoactivos con una tarifa plana del 5% sobre el valor de mercado de los activos digitales que el contribuyente tenía sin declarar al 1 de enero de 2027. Quien se acoja debe entregarle a la DIAN una relación completa de sus billeteras custodiales y no custodiales, e incluso de sus posiciones en protocolos descentralizados como staking o préstamos, aunque el proyecto aclara expresamente que en ningún caso puede exigírsele la clave privada ni la frase de recuperación que le daría a la autoridad control sobre el activo mismo.
Fijar reglas de fuente y de costo fiscal antes de que exista litigio sobre ellas es la forma correcta de legislar, y contrasta con la manera en que la DIAN había venido resolviendo caso por caso, concepto por concepto, lo que para muchos contribuyentes seguía siendo terreno sin mapa. La tarifa del 5%, generosa frente al 15% que el propio proyecto fija para la normalización patrimonial ordinaria del artículo 70, sugiere además que el Gobierno prefiere sacar a la luz los activos digitales hoy ocultos antes que insistir en cobrarles como si fueran parte del mismo patrimonio no declarado de siempre.
+
El Ministerio del Trabajo descarta que la licencia no remunerada le reste tiempo a la prima de serviciosMinTrabajo concluyó que los días de suspensión del contrato, incluida la licencia no remunerada, no deben descontarse al liquidar la prima de servicios.
El Ministerio del Trabajo, mediante un concepto fechado el 16 de septiembre de 2026, concluyó que los días de suspensión del contrato de trabajo, incluida la licencia no remunerada, no pueden descontarse al momento de liquidar la prima de servicios.
El artículo 306 del Código Sustantivo del Trabajo fija la prima de servicios en 15 días de salario por cada semestre completo trabajado, o en la parte proporcional cuando el vínculo termina antes de cumplirlo, sin que la norma condicione ese cálculo a que el trabajador haya estado activo todos los días del período. La suspensión del contrato, regulada en el artículo 51 del mismo Código, cubre situaciones como la licencia voluntaria que el empleador concede al trabajador, el permiso o la licencia temporal acordada entre las partes, o la detención preventiva seguida de absolución, entre otras causales. Durante ella el empleador queda liberado de pagar el salario mientras dure, pero no de todas las obligaciones que se derivan del contrato.
La posición del Ministerio es consistente con la forma en que la jurisprudencia laboral ha venido leyendo el artículo 306, que no distingue entre tiempo efectivamente trabajado y tiempo de vinculación contractual vigente para efectos de la prima. Tratar esta prestación como algo que se gana por estar vinculado, no solo por trabajar cada día del semestre, evita que una licencia no remunerada de pocos días termine costándole al trabajador una porción de un beneficio que nada tiene que ver con la razón por la que se suspendió el contrato. Para las áreas de nómina que ya preparan la liquidación de diciembre, conviene revisar desde ya qué contratos tuvieron suspensiones este semestre, antes de que llegue la liquidación y alguien descubra el descuento de más.
+
El FASB propone simplificar cuándo un contrato ligado a acciones puede contabilizarse como patrimonioEl FASB propone sustituir la prueba “fijo por fijo” por un enfoque de variables aceptables para clasificar ciertos contratos sobre acciones propias como patrimonio, y ampliar las revelaciones.
El Financial Accounting Standards Board (FASB, por sus siglas en inglés) publicó el 4 de noviembre de 2026 una propuesta de actualización de normas contables dirigida a simplificar cómo las compañías determinan si un contrato ligado a sus propias acciones, como un warrant o una opción emitida sobre acciones propias, puede clasificarse como patrimonio en lugar de como pasivo. El proyecto, titulado Derivatives and Hedging—Contracts in Entity’s Own Equity (Subtopic 815-40): Targeted Improvements to Indexation, responde a la retroalimentación de quienes aplican la norma hoy vigente, quienes coinciden en que la guía de indexación actual resulta compleja, costosa de aplicar y una fuente frecuente de reexpresiones de estados financieros ya publicados.
El cambio central sustituye la evaluación “fixed-for-fixed” (“fijo por fijo”) que exige la norma vigente, la cual obliga a comprobar que tanto el número de acciones como el precio de ejercicio del contrato permanezcan fijos para que este califique como patrimonio, por un enfoque que el propio FASB llama de “variables aceptables”, menos rígido frente a los ajustes habituales que este tipo de instrumentos suele incorporar, como los que protegen al tenedor de una dilución futura. Para mejorar la información que reciben los inversionistas, la propuesta también exigiría revelar cada año qué variables podrían hacer, o ya hicieron, que el monto de liquidación de un contrato que hoy califica como instrumento de capital varíe de forma significativa. El FASB recibirá comentarios del público hasta el 4 de enero de 2027.
Que una misma prueba contable sea, a la vez, difícil de aplicar y la causa más repetida de que una compañía corrija estados financieros ya emitidos no habla bien de esa prueba, y reemplazarla por un criterio que admite los ajustes contractuales más comunes del mercado corrige el problema en la raíz y no en el síntoma. Para las firmas colombianas que auditan emisores con instrumentos financieros derivados bajo US GAAP, o que asesoran matrices o filiales que reportan bajo ese marco, vale la pena seguir de cerca si el cambio efectivamente reduce, como promete, el número de reexpresiones que hoy generan los warrants y las opciones sobre acciones propias.
+
Tras recuperar el Congreso en las elecciones de mitad de período, los demócratas en EE. UU. alistan su agenda tributariaTras recuperar ambas cámaras, los demócratas anticipan prioridades tributarias y evalúan impulsar antes de finalizar el año la Taxpayer Assistance and Service Act, un paquete de modernización del IRS.
Los demócratas que el 3 de noviembre de 2026 recuperaron el control de la Cámara de Representantes y el Senado de Estados Unidos, tras las elecciones legislativas de mitad de período, ya empiezan a definir qué harán con la política tributaria cuando asuman la presidencia de los comités respectivos en enero. El senador Ron Wyden, de Oregón, quien previsiblemente retomará la presidencia del Comité de Finanzas del Senado, adelantó que su bancada “redoblará los esfuerzos para que los multimillonarios paguen su parte justa y para que los evasores de impuestos rindan cuentas”. En la Cámara, el representante Richard Neal, de Massachusetts, demócrata de mayor rango en el Comité de Medios y Arbitrios, fue en la misma línea al señalar que es momento de “avanzar en políticas que contengan los costos, arreglen el sistema de salud y refuercen los programas de los que dependen los estadounidenses”.
El asunto más concreto que ambas bancadas deben resolver antes de que termine el año es la suerte de la Taxpayer Assistance and Service Act (TAS Act), el paquete bipartidista de 65 disposiciones para modernizar al Internal Revenue Service (IRS) que el Senado aprobó por unanimidad a finales de septiembre y que incluye, entre otras medidas, la regulación de los preparadores de declaraciones de renta sin credencial profesional. Storme Sixeas, de la firma Grant Thornton, explicó que la TAS Act “tiene una oportunidad real en la sesión de pato cojo porque es bipartidista, técnica, y la mayoría de sus disposiciones ya tenía impulso en ambas cámaras”, aunque advirtió que ser “el proyecto con más probabilidad de pasar” no equivale a tener la aprobación garantizada en un cierre de año con tanta incertidumbre de por medio.
Que el proyecto con mejores probabilidades de convertirse en ley en lo que queda del año sea, precisamente, uno técnico y sin bandera partidista, confirma una regla que rara vez falla en el Congreso estadounidense: la reforma que de verdad avanza no es la que promete más votos en campaña, sino la que a nadie le conviene bloquear. Para las firmas colombianas con clientes o matrices expuestos al sistema tributario de Estados Unidos, vale la pena seguirle el rastro a la TAS Act hasta diciembre, porque una modernización del IRS que incluye nuevos paneles en línea, llamadas de seguimiento y controles sobre quién puede preparar declaraciones ajenas termina afectando, tarde o temprano, la forma en que cualquier asesor transfronterizo coordina sus plazos con ese organismo.
- Cámara de Representantes – Ficha oficial del Proyecto de Ley 477 de 2026, radicación del mensaje de urgencia e insistencia (03/11/2026)
- Cámara de Representantes – Texto radicado del Proyecto de Ley 477 de 2026 (Ley de Rescate Económico), artículos 47 a 50 (renta y retención en la fuente) y 70, 71 y 86 (normalización e impuesto a criptoactivos) (29/10/2026)
- Actualícese – Gobierno Nacional radica mensaje de urgencia para acelerar la Ley de Rescate Económico en el Congreso (04/11/2026), única fuente disponible para el detalle operativo de la radicación del mensaje de urgencia, no verificable de forma independiente en gacetadelcongreso.imprenta.gov.co al momento de esta edición
- Actualícese – Prima de servicios: MinTrabajo descarta descontar días de suspensión del contrato (04/11/2026), reseña un concepto del Ministerio del Trabajo del 16/09/2026 no disponible para verificación directa en mintrabajo.gov.co al momento de esta edición
- Journal of Accountancy (AICPA & CIMA) – FASB proposes simpler approach for equity-linked contracts (04/11/2026)
- Accounting Today (Arizent) – Democrats plan tax agenda after midterms (04/11/2026)
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS