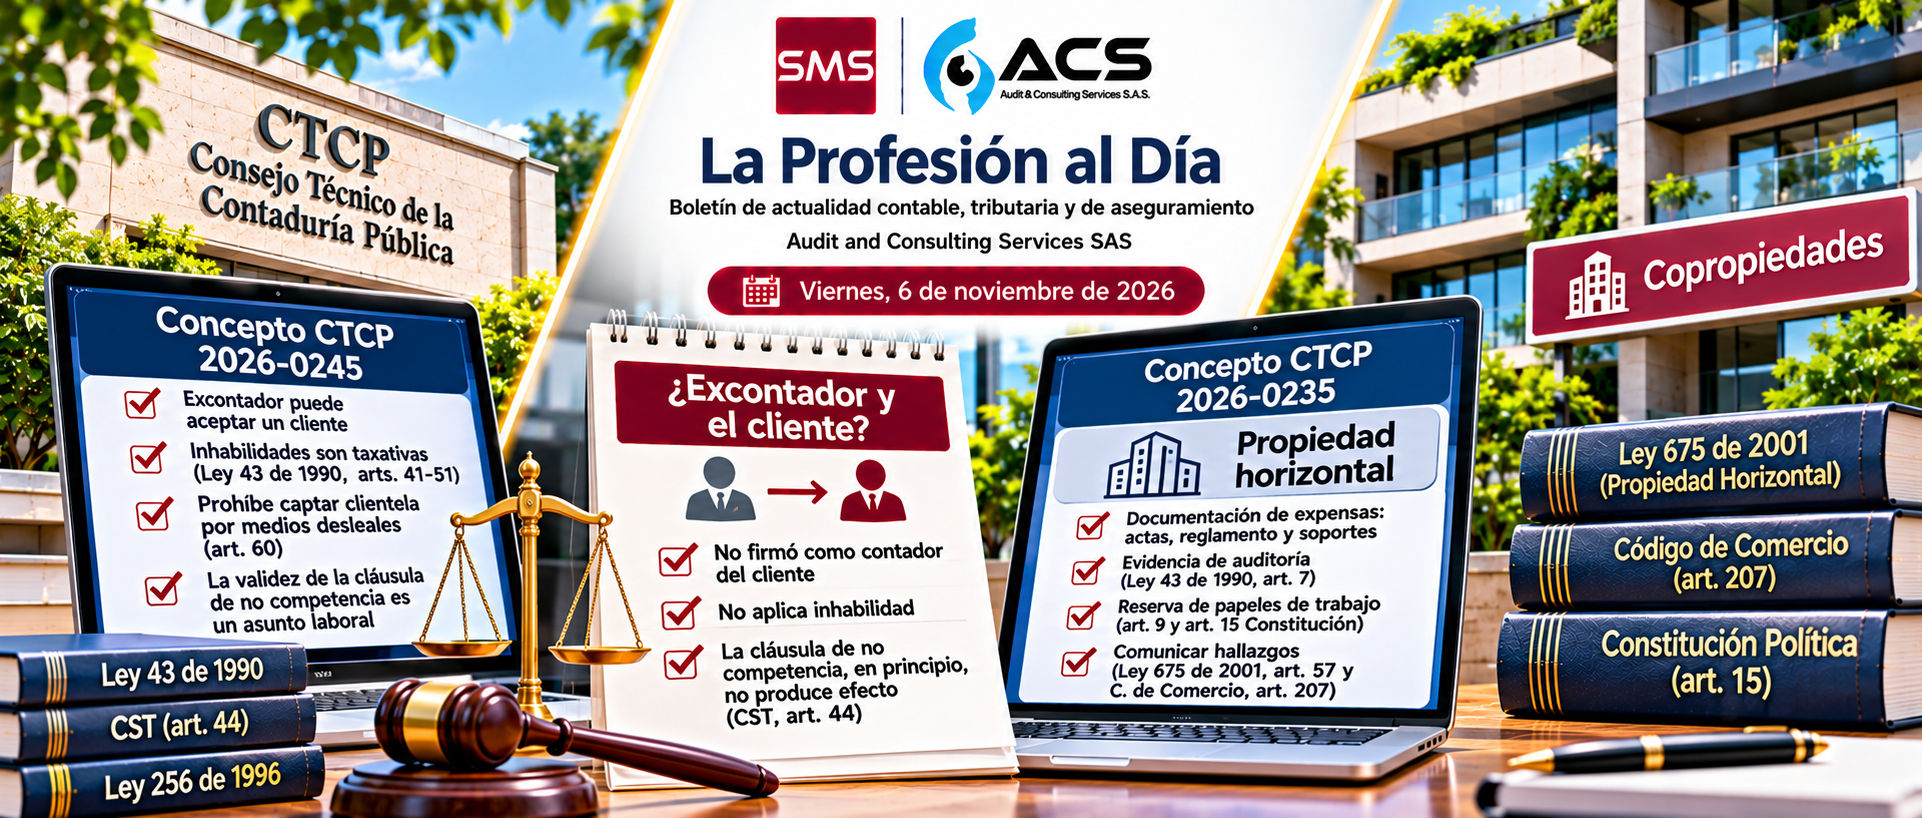
Esta edición reúne cinco temas de interés para la profesión: los límites de las inhabilidades y la captación de clientes de antiguos empleadores; las responsabilidades documentales del revisor fiscal en copropiedades; el reconocimiento contable de equipos de seguridad contratados como servicio; los ajustes tributarios del IRS para 2027; y la alianza del AICPA con la Universidad de Phoenix para fortalecer la formación financiera.
- El CTCP le abre la puerta a un excontador para quedarse con el cliente de su antiguo empleador, y deja la pregunta del contrato sin resolver
- El CTCP responde diez preguntas sobre una copropiedad enredada en el cobro de expensas, y la que de verdad cuesta se la devuelve al revisor fiscal
- El CTCP extiende otra vez la misma doctrina sobre bienes no esenciales, esta vez a un sistema de seguridad que llegó envuelto en un contrato de servicio
- El IRS ajusta por inflación casi 70 cifras tributarias para 2027, y la deducción estándar vuelve a subir aunque la inflación ya no sorprenda a nadie
- El AICPA le presta su contenido técnico a la Universidad de Phoenix, y hasta le pone un avatar a la calculadora financiera
+
El CTCP le abre la puerta a un excontador para quedarse con el cliente de su antiguo empleador, y deja la pregunta del contrato sin resolver
El CTCP no encuentra una inhabilidad profesional que impida aceptar al cliente, pero recuerda la prohibición de captar clientela por medios desleales. La validez de la cláusula de no competencia queda fuera de su competencia.
Un analista contable que nunca firmó como contador de ningún cliente de su antigua firma, ni figuró como contador principal o suplente, le preguntó al Consejo Técnico de la Contaduría Pública (CTCP) si podía aceptar, a través de la persona jurídica que está constituyendo, a un cliente de ese empleador que se puso en contacto con él por su propia cuenta. El contrato que firmó con la firma incluye una cláusula de no competencia de tres años frente a sus clientes.
El CTCP resolvió, en el Concepto 2026-0245 del 23 de septiembre de 2026 (publicado el 5 de noviembre de 2026), que ninguna causal de esa naturaleza le resulta aplicable al caso, porque las inhabilidades del contador público son taxativas y están incorporadas en el Título Segundo de la Ley 43 de 1990, artículos 41 a 51, por lo que si la situación descrita no aparece en esa lista cerrada, no hay nada que oponerle. El organismo añadió una advertencia puntual con fundamento en el artículo 60 de la misma ley, que prohíbe a cualquier contador público sustraer la clientela de sus colegas por medios desleales. El concepto aclaró también que los asuntos legales, todo lo que no sea orientación técnica sobre contabilidad, información financiera, aseguramiento y ejercicio profesional, quedan fuera de su competencia.
Nuestro comentario: la lista taxativa del Título Segundo de la Ley 43 de 1990 no deja margen para inventar una inhabilidad donde la ley no puso ninguna, así que el CTCP no tenía otra respuesta posible sobre ese punto. La pregunta que de verdad define el caso, si la cláusula de no competencia de tres años es válida y exigible, no es un asunto de ética profesional, y el concepto señala con razón que queda fuera de su ámbito. Pero no queda, como podría parecer, en el limbo. El artículo 44 del Código Sustantivo del Trabajo establece que una cláusula de ese tipo, pactada para después de terminado el contrato, «no produce efecto alguno», y la única excepción que el artículo contemplaba (hasta un año, con indemnización, para trabajadores técnicos, industriales o agrícolas) fue declarada inexequible por la Corte Suprema de Justicia desde 1973. Si el vínculo del consultante con su antigua firma era, en efecto, un contrato de trabajo, la cláusula que firmó es, con alta probabilidad, inexistente para efectos legales desde que ese contrato terminó, y el riesgo real para quien acepte un cliente en estas condiciones no está en la cláusula sino en el artículo 60 de la misma Ley 43 y en el artículo 16 de la Ley 256 de 1996, que sí sancionan sustraer o captar clientela por medios desleales. El CTCP resolvió la pregunta fácil y dejó la difícil fuera de su ámbito; esa pregunta difícil, sin embargo, tiene una respuesta bastante más clara de lo que el concepto dejaba entrever.
+
El CTCP responde diez preguntas sobre una copropiedad enredada en el cobro de expensas, y la que de verdad cuesta se la devuelve al revisor fiscal
El Concepto 2026-0235 detalla los soportes, la evidencia y los límites de comunicación del revisor fiscal, pero deja a la copropiedad o al juez la decisión sobre la legalidad de la fórmula de cobro.
Un contador público que auditaba la liquidación de expensas comunes de una propiedad horizontal de uso mixto, en medio de una disputa sobre si la fórmula de cobro se ajustaba al reglamento, le planteó al CTCP diez preguntas sobre qué documentación necesita, qué tan lejos llega su deber de comunicar hallazgos y cómo proteger la reserva de sus papeles de trabajo sin dejar a los propietarios sin ninguna trazabilidad.
El CTCP, en el Concepto 2026-0235 del 3 de septiembre de 2026 (publicado el 29 de octubre de 2026), empezó recordando que no resuelve casos particulares ni determina qué opinión debería emitir un revisor fiscal concreto, cuestión que corresponde al juicio profesional de cada quien. Dentro de ese límite entregó, sin embargo, una guía detallada. Para documentar el origen de las expensas y las cuentas por cobrar, señaló los soportes mínimos: el acta de asamblea que aprobó el presupuesto, el reglamento de propiedad horizontal con sus reformas, el documento técnico que permite reconstruir la liquidación, y los soportes individuales de cobro (estados de cuenta, facturas, auxiliares). Sobre la evidencia de auditoría, remitió al literal c) del numeral 2 del artículo 7 de la Ley 43 de 1990, que exige evidencia válida y suficiente para sustentar cualquier dictamen. Sobre la reserva de los papeles de trabajo, citó el parágrafo del artículo 9 de la misma ley y el artículo 15 de la Constitución Política, para explicar que son documentos privados sometidos a secreto profesional y que los propietarios tienen derecho a los informes del revisor fiscal, no a sus papeles de trabajo sin restricción. Sobre el alcance de sus comunicaciones, se apoyó en el artículo 57 de la Ley 675 de 2001 y en el artículo 207 del Código de Comercio para fijar que debe informar hallazgos a los órganos de administración y a las autoridades competentes, sin asumir funciones de cobro o de administración que no le corresponden.
Nuestro comentario: Este concepto enumera qué papel, qué acta y qué norma de aseguramiento respalda cada una de las diez preguntas, un nivel de detalle que convierte el concepto en una lista de verificación aprovechable para cualquier revisor fiscal de copropiedades, no solo para quien hizo la consulta original. Lo que el concepto sigue sin tocar, como en casi todos los casos de este tipo, es si la metodología de liquidación de expensas que generó la disputa original se ajusta o no al reglamento de propiedad horizontal, una pregunta de interpretación de la Ley 675 de 2001 que el CTCP reserva, con razón, a los órganos competentes de la copropiedad y, en última instancia, a un juez. Quien ejerza esa revisoría sale de este concepto con un manual más completo de cómo documentar la auditoría, pero sin que se resuelva de antemano si lo que está auditando es, en el fondo, legal.
Esa reserva de competencia, sin embargo, no exime al revisor fiscal de actuar si la documentación que el propio concepto exige termina revelando la discrepancia. El numeral 2 del artículo 207 del Código de Comercio, la misma norma que el CTCP citó para fijar el alcance de sus comunicaciones, le exige dar cuenta oportuna y por escrito a la asamblea de las irregularidades que detecte en el desarrollo de los negocios de la copropiedad, una obligación que no depende de que tenga competencia para resolver si la fórmula de cobro se ajusta o no al reglamento. Si al reconstruir la liquidación con los soportes que exige este concepto aparece una discrepancia material entre la fórmula aplicada y la que aprobó la asamblea, el revisor fiscal tiene que reportarla a ese mismo órgano en vez de limitarse a dejarla documentada en sus papeles de trabajo, aunque la última palabra sobre su legalidad siga siendo, como dice el propio concepto, de la copropiedad y, en última instancia, de un juez.
+
El CTCP extiende otra vez la misma doctrina sobre bienes no esenciales, esta vez a un sistema de seguridad que llegó envuelto en un contrato de servicio
El CTCP condiciona el reconocimiento de los equipos a la desafectación y transferencia de riesgos y beneficios, pero el análisis también exige determinar si el contrato es una compra o un arrendamiento.
Una copropiedad de propiedad horizontal del Grupo 3 contrató un nuevo sistema de seguridad para reducir los altos costos del servicio de vigilancia que venía pagando, y preguntó al CTCP si el valor de los equipos instalados debía reconocerse como un activo propio o si bastaba con registrar cada factura mensual como gasto, dado que el contrato se formuló como una prestación de servicios y no como una compra de bienes.
El CTCP concluyó, en el Concepto 2026-0244 del 23 de septiembre de 2026 (publicado el 5 de noviembre de 2026), que la respuesta depende de si existió o no un proceso de desafectación formal de esos bienes, en los términos de los artículos 20 y 21 de la Ley 675 de 2001. Si la copropiedad adquirió los equipos con el producto de las cuotas y logra demostrar que se le transfirieron los riesgos y beneficios propios de un activo, deben reconocerse como propiedad, planta y equipo bajo el Anexo 2 de la NIIF para las PYMES, o el Anexo 3 de la NIF para microempresas según el grupo que le aplique; si no hay desafectación demostrable, el desembolso se reconoce como gasto del periodo. El concepto recordó que ya se había pronunciado sobre bienes no esenciales en copropiedades en los conceptos 2025-0234, 2026-0136, 2026-0155 y 2026-0198, y remitió al Documento de Orientación Técnica 15 actualizado.
Nuestro comentario: esta es ya la tercera vez en pocas semanas que el CTCP aplica la misma prueba de desafectación a un bien distinto de una copropiedad (antes una planta de tratamiento de aguas y unos paneles solares; ahora, un sistema de seguridad), y el criterio de fondo no cambia porque cambie el objeto. Lo que sí aporta este concepto es que en esta ocasión se trata de un contrato formulado como servicio y no como compra, donde el equipo instalado podría terminar siendo, en la práctica, propiedad de la copropiedad sin que nadie lo haya tratado nunca como tal. El concepto no explora en qué momento un contrato de vigilancia con equipos incluidos deja de ser un simple servicio facturado mes a mes y empieza a parecerse, por sus condiciones reales, a una compra financiada a plazos, así la factura siga llegando con la palabra servicio en el encabezado.
Esa omisión no es un simple matiz, porque el concepto aplicó la prueba de desafectación de la Ley 675 sin verificar antes si ese era siquiera el marco correcto. Antes de preguntar si hubo o no desafectación, hace falta preguntar si lo que describe el contrato es, en esencia, una compra de equipos con pago diferido o un arrendamiento de esos mismos equipos disfrazado de servicio, porque solo la primera opción activa la prueba que aplicó el concepto. La Sección 20 de la NIIF para las PYMES resuelve esa distinción con un criterio propio, pues un acuerdo cae dentro de su alcance cuando transfiere el derecho de uso de un activo, incluso si el arrendador queda obligado a prestar servicios de cierta importancia sobre ese mismo activo (párrafo 20.2), y la norma lo dice de forma expresa para contratos que no toman la forma legal de un arrendamiento, pero transmiten ese derecho de uso a cambio de pago (párrafo 20.3). Como esta copropiedad pertenece al grupo 3, el capítulo que en realidad le aplica no es la Sección 20 sino el Capítulo 13 de la NIF para microempresas, que reproduce casi textualmente ese mismo alcance (párrafo 13.1) y añade una regla todavía más tajante, porque cualquier arrendamiento de una microempresa, sea operativo o financiero, se trata siempre como operativo y se lleva a gasto sin ningún registro de activo al inicio del contrato, salvo que se ejerza una opción de compra (párrafos 13.2, 13.3 y 13.5). Si el contrato de este caso transfiere en esencia el uso de los equipos de seguridad, como sugiere su estructura de facturación mensual, la copropiedad no podría reconocerlos como propiedad, planta y equipo aunque mediara una desafectación formal, porque esa desafectación resuelve quién es dueño del bien común, no si el contrato que trajo los equipos fue una compra o un arrendamiento. El concepto acertó en la prueba que aplicó, pero la aplicó a una pregunta que presupone, sin decirlo, una respuesta que todavía no está resuelta.
+
El IRS ajusta por inflación casi 70 cifras tributarias para 2027, y la deducción estándar vuelve a subir aunque la inflación ya no sorprenda a nadie
El Procedimiento de Rentas 2026-35 actualiza cerca de 70 disposiciones para 2027, entre ellas la deducción estándar, el crédito por hijos, los tramos de renta y las exclusiones de herencias y donaciones.
El Servicio de Impuestos Internos de Estados Unidos (IRS, por sus siglas en inglés) publicó el 5 de noviembre de 2026, mediante el Procedimiento de Rentas 2026-35, los ajustes anuales por inflación de cerca de 70 disposiciones tributarias para el año gravable 2027, aplicables a las declaraciones que se presenten en 2028.
La deducción estándar subirá a $USD33.200 para parejas casadas que declaren conjuntamente, $USD1.000 más que en 2026, y a $USD16.600 para contribuyentes solteros o casados que declaren por separado, mientras que los jefes de hogar recibirán $USD24.925. El crédito tributario máximo por hijos pasará de $USD2.200 a $USD2.300, y su porción reembolsable subirá de $USD1.700 a $USD1.800. La tarifa marginal más alta, del 37%, empezará a aplicarse a partir de $USD661.375 de renta gravable para contribuyentes individuales y de $USD793.650 para parejas casadas que declaren juntas. El monto básico de exclusión para herencias de personas que fallezcan en 2027 subirá a $USD15,48 millones, y la exclusión anual del impuesto a las donaciones pasará de $USD19.000 a $USD20.000. Las exenciones personales siguen en cero y el límite general a las deducciones detalladas sigue eliminado, aunque se mantiene un límite propio para el beneficio tributario de esas deducciones en el tramo más alto.
Nuestro comentario: el ajuste es, como cada año, puramente mecánico, calculado con la misma fórmula de indexación que el Código de Rentas Internas exige desde hace décadas, así que no hay ninguna novedad de política tributaria que comentar. Lo que sí vale la pena anotar es que varios de estos umbrales, en particular la exclusión de herencias y la exclusión de ingresos del extranjero, interesan directamente a cualquier contador colombiano que asesore clientes con doble residencia fiscal, patrimonio en Estados Unidos o ingresos que deban declararse bajo ambos sistemas tributarios, y conviene actualizar desde ya las plantillas de planeación patrimonial transfronteriza con estas cifras de 2027 antes de que empiece la temporada de declaraciones en ese país.
+
El AICPA le presta su contenido técnico a la Universidad de Phoenix, y hasta le pone un avatar a la calculadora financiera
La alianza integra contenidos de contabilidad y finanzas en un curso que alcanza a unos 7.000 estudiantes al año; una prueba piloto con 894 participantes reportó mejores valoraciones del material.
El AICPA anunció el 5 de noviembre de 2026 una alianza con la Universidad de Phoenix para integrar contenido propio de contabilidad y finanzas, junto con recursos para el profesorado, al curso Finance for Business de esa universidad, que toman cerca de 7.000 estudiantes cada año dentro de su programa de licenciatura en negocios.
El AICPA aportó su experiencia en análisis de estados financieros y razones financieras, valor del dinero en el tiempo, flujo de caja, valoración, costo de capital y presupuesto de capital, en materiales que incluyen videos, textos y preguntas de repaso, algunos narrados por un avatar que guía al estudiante paso a paso en ciertos cálculos. El nuevo material se puso a prueba desde mayo de 2026 con 894 estudiantes, de los cuales 148 respondieron encuestas de fin de curso con calificaciones más altas que las del material anterior, y el profesorado participante reportó mejor involucramiento de los estudiantes sin sacrificar el rigor del curso. El AICPA también ofrece membresía gratuita a los estudiantes de la universidad, con acceso a bases de becas, bolsas de empleo, recursos de examen y webinars mensuales.
Nuestro comentario: la alianza llega en un momento en que la propia profesión contable estadounidense viene discutiendo, edición tras edición de este boletín, la escasez de nuevos contadores certificados y la caída en el número de candidatos al examen de CPA, así que invertir contenido técnico directamente en un curso masivo de finanzas para negocios, no uno dirigido en exclusiva a estudiantes de contaduría, es una apuesta por ampliar el embudo de reclutamiento desde más temprano, en vez de esperar a que los interesados lleguen ya decididos por la profesión. El dato de participación, 894 estudiantes en un solo semestre piloto, sugiere que el AICPA encontró un canal de alcance más amplio que el que tendría si limitara la iniciativa a programas de contaduría pública, aunque todavía es pronto para saber cuántos de esos estudiantes terminan optando por la contaduría en vez de otras ramas de las finanzas.
- Consejo Técnico de la Contaduría Pública (CTCP) – Concepto 2026-0245, Inhabilidades del contador público (radicado el 23 de septiembre de 2026, publicado el 5 de noviembre de 2026)
- Consejo Técnico de la Contaduría Pública (CTCP) – Concepto 2026-0235, Particularidades de una auditoría a una copropiedad (radicado el 3 de septiembre de 2026, publicado el 29 de octubre de 2026)
- Consejo Técnico de la Contaduría Pública (CTCP) – Concepto 2026-0244, PH – Reconocimiento de bienes no esenciales (radicado el 23 de septiembre de 2026, publicado el 5 de noviembre de 2026)
- Consejo Técnico de la Contaduría Pública (CTCP) – Tabla de conceptos emitidos en 2026
- Código Sustantivo del Trabajo (Colombia) – Artículo 44, Cláusula de no competencia
- Actualícese – Postulación de la cláusula de no concurrencia en el contrato de trabajo, sobre la sentencia de la Corte Suprema de Justicia del 18 de julio de 1973 (2016)
- Asuntos Legales – Gabriel Ibarra Pardo, La prohibición de las cláusulas de no competencia en el ámbito laboral (06/05/2024)
- Ley 256 de 1996 (Colombia) – Artículo 16, Violación de secretos
- Código de Comercio (Colombia) – Artículo 207, Funciones del revisor fiscal
- Decreto 2483 de 2018 (Colombia) – Anexo 2, NIIF para las Pymes, Sección 20 Arrendamientos
- Decreto 2420 de 2015 (Colombia) – Anexo 3, NIF para Microempresas, Capítulo 13 Arrendamientos
- Corte Constitucional – Sentencia C-738 de 2002 (reproduce el texto de los artículos 20 y 21 de la Ley 675 de 2001 sobre desafectación de bienes comunes)
- Journal of Accountancy (AICPA & CIMA) – IRS announces inflation adjustments for tax year 2027 (05/11/2026)
- Accounting Today (Arizent) – AICPA teams up with University of Phoenix (05/11/2026)
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS