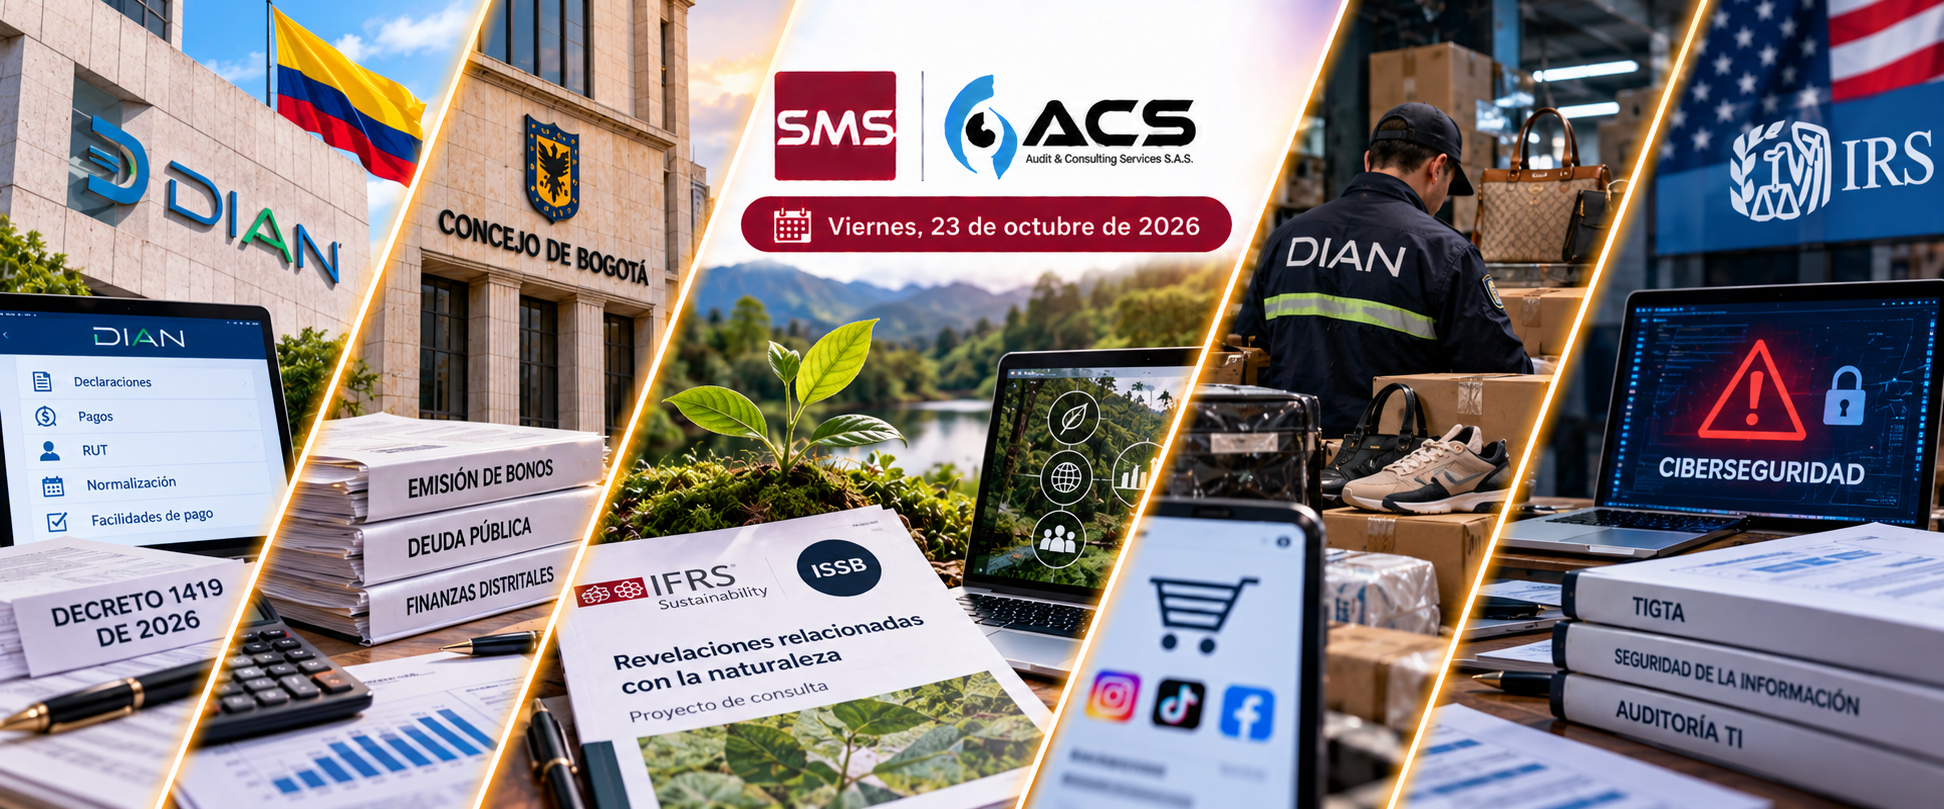
Cuatro asuntos de actualidad para la profesión: los alivios tributarios que ofrece la DIAN hasta noviembre, la financiación de Bogotá mediante bonos con vencimientos de largo plazo, la nueva propuesta internacional de revelaciones sobre la naturaleza y las precisiones del FASB sobre pagos a terceros que pueden reducir los ingresos por contratos con clientes.
- La DIAN invita a cerca de 200.000 contribuyentes a ponerse al día antes del 19 de noviembre
- El Concejo de Bogotá le pide cuentas a la Alcaldía por una deuda que se pagará hasta 2066
- El ISSB abre a consulta su primera propuesta de revelaciones relacionadas con la naturaleza
- El FASB aclara cuándo un pago a un tercero reduce los ingresos por contratos con clientes
+La DIAN invita a cerca de 200.000 contribuyentes a ponerse al día antes del 19 de noviembre
La DIAN informó que 198.182 contribuyentes acumulan 643.332 obligaciones pendientes por $22,9 billones y pueden acceder a reducciones de sanciones e intereses mediante las medidas extraordinarias del Decreto Legislativo 1419 de 2026.
La Dirección de Impuestos y Aduanas Nacionales informó, mediante el Comunicado de Prensa No. 133 del 22 de octubre de 2026, que 198.182 contribuyentes de todo el país acumulan 643.332 obligaciones pendientes por $22,9 billones y pueden normalizar su situación tributaria, aduanera o cambiaria antes del 19 de noviembre, acogiéndose a las medidas extraordinarias del Decreto Legislativo 1419 de 2026.
El decreto, expedido tras el terremoto que afectó a varias regiones del país, ofrece dos niveles de alivio. En todo el territorio nacional, cualquier contribuyente con obligaciones anteriores al 10 de agosto puede acceder a una reducción del 85 % en sanciones y a una tasa especial de interés de mora del 4,5 % anual, muy por debajo de la que normalmente aplica la DIAN.
Para quienes tenían domicilio fiscal en los municipios declarados en emergencia, se suman facilidades de pago hasta por 24 meses sin garantía y la reprogramación de los acuerdos ya vigentes.
Por volumen de deuda, cinco direcciones seccionales concentran $16,4 billones de los $22,9 billones totales. Medellín lidera con $8,1 billones, seguida de Cali, con cerca de $5 billones, Bogotá y Bucaramanga, con $1,1 billones cada una, y Cúcuta, con poco más de $1 billón.
El director general de la entidad, Andrés Felipe Velásquez Reyes, enmarcó el llamado como un aporte a la reconstrucción de las zonas afectadas por el sismo. Quien decida acogerse a estos beneficios tiene hasta el 19 de noviembre para hacerlo, pues pasada esa fecha el descuento desaparece y los intereses vuelven a correr a la tasa plena, sin excepción ni prórroga adicional.
+El Concejo de Bogotá le pide cuentas a la Alcaldía por una deuda que se pagará hasta 2066
La Secretaría Distrital de Hacienda colocó bonos por cerca de $1,5 billones, incluidos títulos con vencimiento en 2066. El concejal Samir Bedoya pidió explicaciones sobre el destino de los recursos y el costo de la financiación.
La Secretaría Distrital de Hacienda colocó bonos en la Bolsa de Valores de Colombia por cerca de $1,5 billones, según el Boletín No. 143 de la propia bolsa, apenas tres semanas después de que el Concejo de Bogotá sancionara la reforma tributaria distrital con la que la Administración espera recaudar $1,08 billones adicionales al año. El concejal Samir Bedoya Piraquive, de la bancada del Partido MIRA, hizo pública la operación y pidió a la Secretaría explicar por qué aceptó esas condiciones.
De los recursos obtenidos, $576.128 millones corresponden a títulos con vencimiento en 2066, indexados a la inflación y con un interés adicional del 7,98 % anual. El resto se repartió entre papeles también ligados al comportamiento de los precios y otros colocados a tasa fija de hasta el 13,85 % anual.
Bedoya Piraquive anunció que la bancada pedirá a la Secretaría información detallada sobre el destino de los recursos, las alternativas de financiación evaluadas y el costo total en intereses y capital durante las próximas cuatro décadas.
Desde la técnica contable, la pregunta de fondo gira alrededor de cómo queda revelado ese compromiso en las cuentas públicas, no de si Bogotá puede o no endeudarse. El Régimen de Contabilidad Pública exige reconocer el pasivo por el valor presente de los flujos futuros y revelar en notas el perfil de vencimientos, las tasas aplicables y los supuestos de indexación, justo la información que el concejal reclama y que la ciudadanía normalmente solo encuentra, si la busca, en la letra pequeña de los estados financieros del Distrito.
Una deuda a cuarenta años bien revelada no deja de ser una carga para las próximas administraciones. Pero al menos deja rastro de quién decidió asumirla y en qué condiciones, algo que cuarenta años dan de sobra para empezar a olvidar.
+El ISSB abre a consulta su primera propuesta de revelaciones relacionadas con la naturaleza
La propuesta busca que las compañías revelen los riesgos y oportunidades relacionados con su dependencia e impacto sobre la naturaleza. La consulta estará abierta durante 120 días, hasta el 19 de febrero de 2027.
El Consejo de Normas Internacionales de Sostenibilidad (ISSB, por sus siglas en inglés) publicó, durante la COP17 sobre diversidad biológica, un proyecto de declaración práctica sobre revelaciones relacionadas con la naturaleza y abrió un período de consulta de 120 días que cierra el 19 de febrero de 2027. La propuesta busca que las compañías informen a los inversionistas sobre los riesgos y las oportunidades que surgen de su dependencia e impacto sobre el entorno natural, un desarrollo adicional sobre lo que la NIIF S1 ya exige de forma general.
El documento se construyó sobre el trabajo previo del Grupo de Trabajo sobre Revelaciones Financieras Relacionadas con la Naturaleza (TNFD, por sus siglas en inglés), del que toma la insistencia en la ubicación geográfica y en la relación con comunidades locales e indígenas al momento de revelar estos riesgos. La vicepresidenta del ISSB, Sue Lloyd, explicó que la propuesta busca equilibrar el tiempo que las empresas necesitan para implementar bien las NIIF S1 y S2 con la demanda de los inversionistas por información sobre la naturaleza.
La decisión de emitir el documento como declaración práctica, y no como una norma de obligatorio cumplimiento, es acertada en esta etapa, pues una declaración práctica no exige su aplicación para que una compañía declare cumplimiento con las normas del ISSB, lo que evita forzar a las empresas que todavía están adoptando la NIIF S1 y la NIIF S2 a absorber, al mismo tiempo, un tercer juego de revelaciones obligatorias.
El propio ISSB reconoce esta tensión al preguntar en la consulta si el contenido debería terminar convertido en norma, lo que sugiere que el carácter voluntario se concibe como una etapa de transición y no como destino final.
Sin embargo, esa misma flexibilidad no explica cuánta comparabilidad real puede lograrse entre compañías si la adopción de la declaración queda a discreción de cada una.
El propio objetivo que el ISSB se fijó al crearse, informes de sostenibilidad globalmente comparables, se persigue mejor con normas que con declaraciones de aplicación opcional. La consulta debería servir, entonces, para que el ISSB fije desde ya un plazo razonable para decidir si este contenido termina convirtiéndose en norma.
+El FASB aclara cuándo un pago a un tercero reduce los ingresos por contratos con clientes
El organismo estadounidense propone precisar cuándo los pagos a terceros deben contabilizarse como contraprestación pagadera a un cliente y, por tanto, reducir los ingresos bajo el Tema 606. Los comentarios se reciben hasta el 23 de noviembre de 2026.
El Consejo de Normas de Contabilidad Financiera (FASB, por sus siglas en inglés) publicó un proyecto de actualización de normas contables para precisar cuándo un pago a favor de un cliente, o a un cliente del cliente de la entidad, debe tratarse como contraprestación pagadera a un cliente bajo el Tema 606 de ingresos de actividades ordinarias procedentes de contratos con clientes. Los interesados pueden comentar la propuesta hasta el 23 de noviembre de 2026.
Bajo el Tema 606, la contraprestación pagadera a un cliente se resta del precio de la transacción y, por tanto, de los ingresos, salvo que el pago corresponda a un bien o servicio distinto que el cliente entregue a cambio.
El problema que el FASB busca resolver es más sutil, porque ocurre cuando el pago no llega al cliente directo sino a un tercero ajeno a la cadena de distribución, alguien que no le compra nada ni a la entidad ni a su cliente. La norma actual no lo aclaraba, y distintas compañías llevaban tiempo contabilizando pagos parecidos de formas distintas.
La propuesta fija dos condiciones alternativas para que ese pago a un tercero cuente como contraprestación pagadera a un cliente: que la entidad lo haya prometido explícitamente, o que el cliente tenga una expectativa razonable de que lo hará, porque existe una promesa implícita o porque el pago equivale, en la práctica, a una concesión de precio.
El criterio de fondo es razonable y coherente con el principio que ya rige el Tema 606, porque un pago sigue restando ingresos sin importar a quién llegue materialmente, siempre que cumpla la función económica de abaratarle la compra al cliente.
Donde la propuesta se queda corta es en la prueba misma que debe aplicarse. Tanto la “promesa implícita” como la “concesión de precio en esencia” siguen dependiendo del juicio de cada preparador, el mismo tipo de juicio que ya producía la diversidad de práctica que esta actualización dice querer resolver.
El FASB aclaró a quién puede llegar el pago sin aclarar del todo cómo distinguir, en la práctica, una promesa implícita real de una simple cortesía comercial sin compromiso de por medio. Esa frontera seguirá, por ahora, en manos de cada preparador y de su auditor.
- Dirección de Impuestos y Aduanas Nacionales (DIAN) – Comunicado de Prensa No. 133 del 22 de octubre de 2026, alivios tributarios del Decreto Legislativo 1419 de 2026.
- Concejo de Bogotá, Oficina de Comunicaciones – Bancada del Partido MIRA, declaración del concejal Samir Bedoya Piraquive sobre la emisión de bonos de la Secretaría Distrital de Hacienda (21/10/2026).
- IFRS Foundation / International Sustainability Standards Board (ISSB) – ISSB consults on its proposals for nature-related disclosures (22/10/2026).
- Accounting Today (Arizent) – FASB proposes to clarify guidance on consideration payable to customers (22/10/2026).
Boletín elaborado para Audit and Consulting Services SAS. Todas las normas, sentencias, conceptos y cifras citados fueron verificados contra fuentes oficiales o primarias antes de su publicación, salvo cuando se indica expresamente que la fuente es un medio que reprodujo o reportó la información.
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS