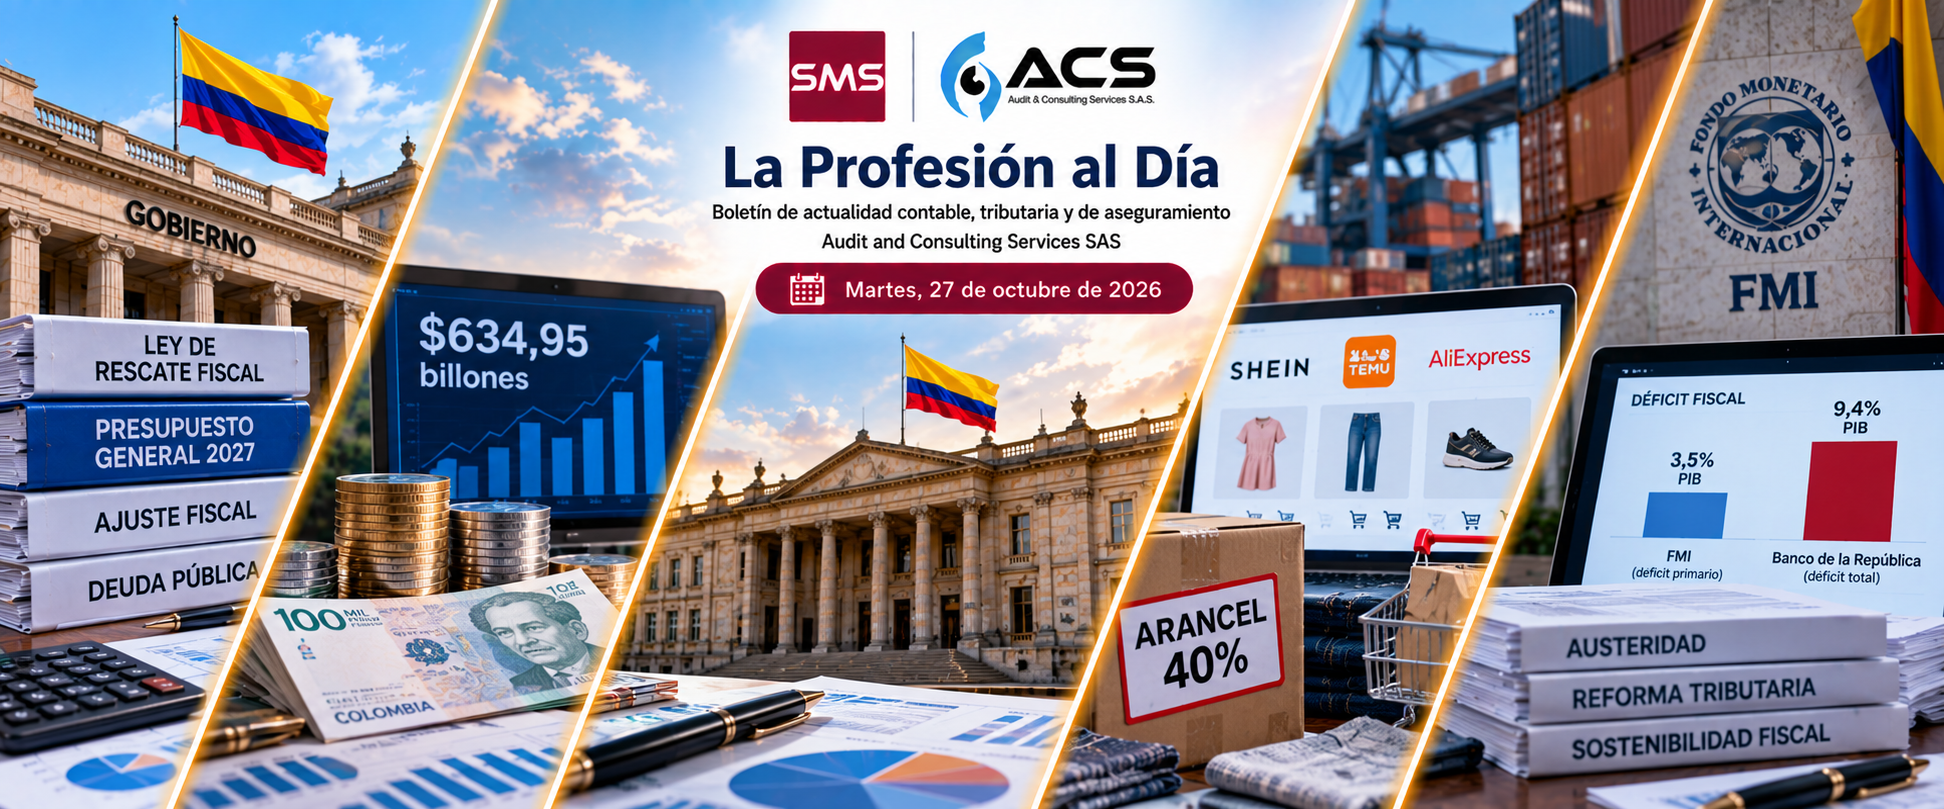
Cinco asuntos de actualidad para la profesión: la ley de rescate fiscal y las cuentas pendientes del ajuste presupuestal, la propuesta de aranceles para proteger a la industria textil, un fallo del Consejo de Estado sobre la recuperación de pérdidas fiscales, los errores de un informe de Deloitte apoyado en inteligencia artificial y una adquisición en el mercado de firmas contables estadounidense.
- El Gobierno le sigue debiendo al país la ley de rescate fiscal, y ni siquiera las propias cifras oficiales coinciden sobre cuánto hay que ajustar
- El Congreso le pone arancel a la ropa de cuarenta mil pesos que le compite a la industria textil colombiana
- El Consejo de Estado le recuerda a la DIAN que una pérdida fiscal solo se recupera como ingreso el año en que queda en firme, no el año en que se discute
- Deloitte vuelve a tropezar con la inteligencia artificial, esta vez en un informe para el Gobierno de Australia Occidental
- Larson Gross suma a Blume Keeney y afianza su presencia en el estado de Washington
+El Gobierno le sigue debiendo al país la ley de rescate fiscal, y ni siquiera las propias cifras oficiales coinciden sobre cuánto hay que ajustar
El proyecto de ley de rescate fiscal sigue sin radicarse mientras el Gobierno adopta medidas parciales de deuda y presupuesto. Las cifras públicas sobre el ajuste necesario varían entre $45 y $70 billones.
El Congreso le dio al Gobierno un plazo de 90 días para presentar un plan de ajuste estructural a las finanzas públicas, como condición para expedir por decreto el Presupuesto General de 2027 después de que las plenarias no lograran conciliar el texto a tiempo. Ese plazo corre desde entonces, y la pieza que debía cerrarlo, la llamada ley de rescate fiscal, sigue sin radicarse en el Congreso. El ministro de Hacienda, Miguel Gómez Martínez, había dicho en septiembre que el proyecto llegaría a principios de octubre y se discutiría ese mismo mes y el siguiente. Octubre termina esta semana y el texto todavía no existe en papel.
Mientras el proyecto madura, el Gobierno ya movió cuatro piezas sueltas de las finanzas públicas. Hacienda canjeó bonos de deuda por $30,1 billones en dos operaciones, cambiando vencimientos cercanos por otros más lejanos, lo que alivia los pagos de 2027 en unos $26 billones y los de este año en unos $4 billones, aunque esa plata no desaparece, solo se traslada, a un costo de cerca de $1 billón entre ambas operaciones. También radicó con mensaje de urgencia un ajuste al presupuesto de 2026 que destina $2,7 billones al Fondo Milagro para la reconstrucción tras el terremoto, financiados con lo que recaude el Decreto 1419 antes de que vence el 19 de noviembre. El 22 de octubre llegaron las otras dos piezas, el Decreto 1585, que recorta $13,8 billones al presupuesto vigente, y el Decreto 1599, que fijó el presupuesto de 2027 en los mismos $634,95 billones que ya había aprobado el Congreso, aunque con un reparto distinto.
El recorte de $13,8 billones es, por sí mismo, un dato que vale la pena mirar dos veces, porque el propio Gómez había anunciado en agosto una cifra de $21,9 billones. El presidente Abelardo De La Espriella ya avisó que esto apenas comienza, lo que sugiere que la diferencia entre lo prometido y lo decretado no se cierra con este decreto sino con el que falta. Y ahí aparece la pregunta que el propio Gobierno no ha resuelto en público, cuál es en realidad el tamaño del ajuste que la ley de rescate fiscal debe lograr. Se ha mencionado una cifra de $45 billones, equivalente al 2,2% del PIB, pero el vicepresidente José Manuel Restrepo habló la semana pasada de un ajuste cercano a los $70 billones para 2027, sin que quede claro si ambas cifras miden lo mismo o si una incluye a la otra.
La presión externa no ayuda a que el Gobierno se tome su tiempo. El director del FMI para el hemisferio occidental, Nigel Chalk, advirtió en las reuniones anuales del organismo en Bangkok que el déficit primario de Colombia ya equivale al 3,5% del PIB y que la deuda ronda el 60%, una situación que calificó de insostenible. El Banco de la República, por su parte, ha señalado que el déficit fiscal total podría escalar hasta un 9,4% del PIB si el gasto no se interviene a fondo, una cifra distinta a la del FMI porque mide algo distinto, el resultado total y no solo el primario, pero igual de alarmante. Gómez ha prometido que la ley traerá austeridad en el gasto y, en sus palabras, también medidas en algunos tributos, entre ellas el desmonte del impuesto al patrimonio y una reducción gradual del 4×1.000. El presidente del Congreso, Honorio Henríquez, ya advirtió que vigilará que el proyecto no se convierta en una reforma tributaria disfrazada de rescate.
Rescatar algo, en estricto sentido, supone saber primero qué tan hondo se ha hundido. Mientras el Gobierno siga manejando dos cifras de ajuste que no se han conciliado en público, cualquier lector informado hace bien en desconfiar de ambas hasta que el propio texto del proyecto las reemplace por una sola.
+El Congreso le pone arancel a la ropa de cuarenta mil pesos que le compite a la industria textil colombiana
Un proyecto legislativo propone eliminar la exención de minimis para confecciones, calzado y marroquinería, aplicar un arancel del 40 % y exigir que plataformas como Shein y Temu recauden el IVA.
La Comisión Tercera de la Cámara de Representantes celebró el 25 de octubre una audiencia pública para discutir el proyecto de ley del representante John Jairo Berrío, del Centro Democrático, que busca cerrarle el paso a las ventajas arancelarias y tributarias de plataformas de comercio electrónico de origen chino como Shein, Temu y AliExpress. El texto, que ya se encamina a segundo debate en la plenaria, propone eliminar la exención del régimen de minimis para confecciones, calzado y marroquinería sin importar el valor del envío, imponer un arancel único del 40% a esas importaciones por mensajería expresa y obligar a las propias plataformas a recaudar el 19% de IVA desde el momento de la compra, registrándose ante la DIAN para hacerlo.
El régimen de minimis exonera del pago de IVA y aranceles a las compras en el exterior que no superen 200 dólares FOB, siempre que el envío provenga de un país con tratado de libre comercio vigente. Según denuncias del sector textil citadas en la discusión, buena parte de los envíos de estas plataformas se despachan desde centros de distribución en Estados Unidos precisamente para acogerse a ese tratado, aunque la mercancía sea de origen chino, una triangulación logística que convierte un beneficio pensado para el comercio bilateral en una puerta de salida para cualquier otro origen. El empresario Arturo Calle, invitado a la audiencia, ilustró la brecha de precios con un ejemplo concreto, un calzado de manufactura propia que debe venderse entre 200.000 y 300.000 pesos compite con un par de aspecto similar que estas plataformas ofrecen por 40.000 pesos, y denunció además que su marca ya aparece imitada en esos mismos portales.
El representante conservador Franklin Lozano de la Ossa fue más lejos y calificó la práctica de contrabando liso y llano, apoyado en triangulaciones logísticas y declaraciones de valor que no corresponden a la realidad de lo que se despacha. Esa lectura tiene sustento porque el proyecto incluye un tercer pilar, aparte del arancel y el IVA en origen, que faculta a la DIAN para desarrollar herramientas tecnológicas de fiscalización contra la subfacturación masiva de paquetes. Ese tercer pilar es, en realidad, el que decide si la reforma funciona o se queda en el papel, porque un arancel del 40% solo grava lo que se declara, y la DIAN ya reconoce que buena parte de estos envíos entra por el canal postal con un control principalmente documental, sin que la propia entidad los reciba de forma directa.
El proyecto no es, en sí mismo, una apuesta proteccionista sin matices, porque busca igualar condiciones de competencia y no cerrarle la puerta al comercio electrónico transfronterizo como tal. Pero la discusión de fondo, cuánto le cuesta al consumidor de menores ingresos renunciar a una prenda de 40.000 pesos frente a una de 200.000, apenas empieza a asomar en el debate legislativo, y a la plenaria de la Cámara le toca resolverla con el mismo rigor que le exigió el sector textil.
+El Consejo de Estado le recuerda a la DIAN que una pérdida fiscal solo se recupera como ingreso el año en que queda en firme, no el año en que se discute
El Consejo de Estado determinó que la recuperación de una pérdida fiscal se reconoce como ingreso cuando la pérdida queda definida en firme, y analizó además la depreciación fiscal y la amortización de inversiones exploratorias.
El Consejo de Estado profirió la Sentencia 28902, en un proceso que la DIAN perdió en primera instancia ante el Tribunal Administrativo de Cundinamarca y que llevó en apelación. El litigio partió de una liquidación oficial de revisión sobre la declaración de renta del año gravable 2013 de una sociedad del sector de hidrocarburos, en la que la entidad pretendía adicionar como ingreso la recuperación de una pérdida fiscal compensada en años anteriores, desconocer unos costos de depreciación fiscal y rechazar la amortización de las inversiones hechas en la exploración de un pozo que resultó infructuoso.
Sobre el primer punto, la Sala reiteró que, conforme al artículo 199 del Estatuto Tributario, la renta líquida por recuperación de una pérdida compensada de forma improcedente solo nace en el año en que esa pérdida se determina de manera definitiva, es decir, cuando ya se resolvieron los recursos o las demandas en su contra. En el caso concreto, la pérdida del año 2007 solo quedó modificada mediante una sentencia del 17 de febrero de 2022, de modo que la DIAN no podía exigir la adición de ese ingreso en la declaración de 2013, mucho antes de que la discusión sobre ese quebranto terminara. Sobre la depreciación, el Consejo de Estado confirmó que el artículo 130 del Estatuto Tributario no exige ninguna formalidad especial para constituir la reserva que ampara el mayor valor fiscal frente al contable, así que bastaba con que la reserva existiera y cumpliera su función. Y sobre la amortización de la inversión exploratoria, precisó que el artículo 143 acredita la infructuosidad del pozo con el solo cumplimiento de los dos requisitos que fija la norma tributaria, sin que haga falta diligenciar el formato de la Resolución 181495 de 2009 del Ministerio de Minas y Energía, porque esa resolución regula condiciones de la actividad exploratoria que no inciden en los aspectos económicos que exige la norma fiscal.
La decisión del Consejo de Estado protege al contribuyente de un error de calendario sin inventarle ningún beneficio nuevo. Gravar la recuperación de una pérdida antes de que quede definida equivaldría a cobrar un impuesto sobre un hecho que todavía puede cambiar, y el artículo 199 existe justamente para que la obligación tributaria no dependa de una discusión jurídica en curso. La exigencia de la DIAN, en cambio, adelantaba el impuesto al año de la liquidación oficial, sin esperar a que la controversia sobre la pérdida misma se resolviera en sede judicial.
Para los revisores fiscales que acompañan litigios tributarios de varios años, el fallo deja una tarea de calendario más que de doctrina, consistente en llevar con cuidado la fecha en que cada pérdida discutida queda en firme, porque de ahí depende el año exacto en que su eventual recuperación entra a tributar, y confundir ese momento con el de la liquidación que la DIAN profiera puede costarle al cliente una declaración mal presentada años después de cerrado el expediente original.
+Deloitte vuelve a tropezar con la inteligencia artificial, esta vez en un informe para el Gobierno de Australia Occidental
Un informe de Deloitte para el Gobierno de Australia Occidental presentó referencias inexistentes y errores aritméticos importantes, lo que vuelve a poner bajo la lupa los controles de calidad en el uso de inteligencia artificial generativa.
El Gobierno del estado de Australia Occidental le pidió a Deloitte acelerar el reembolso de los 166.000 dólares australianos que pagó por un estudio de costo-beneficio sobre una posible fusión entre las universidades de Australia Occidental, Curtin y Murdoch. El informe, elaborado con apoyo de inteligencia artificial generativa para investigar, resumir y revisar el texto, resultó tener referencias a fuentes que simplemente no existen, un defecto que salió a la luz a comienzos de octubre gracias a una publicación en Reddit y que Deloitte calificó entonces de error menor.
El problema no se quedó en las citas. Guardian Australia revisó después el apéndice del informe y encontró errores de suma que no son precisamente menores. En un caso, dos costos de una fusión entre Curtin y la Universidad de Australia Occidental debían sumar AU$659 millones, pero el documento entregó un total de 399 millones. El Gobierno sostiene que esos errores no cambian ni el modelo ni las conclusiones del estudio, y Deloitte se comprometió a corregir el informe y reemitirlo, aunque la firma no respondió las preguntas que le hizo el propio Guardian Australia sobre el episodio. Un vocero del Gobierno resumió el ánimo oficial expresando que el Estado quedó muy decepcionado.
Este no es el primer tropiezo de Deloitte con herramientas de inteligencia artificial generativa en un informe para un gobierno. En 2025, la firma ya había devuelto parte de los honorarios de un estudio de AU$440.000 encargado por el Gobierno federal de Australia, que también contenía errores generados por IA. La reiteración del patrón, en dos informes distintos para dos niveles distintos de gobierno, sugiere que el problema no es un descuido aislado de un consultor, sino un control de calidad que no está filtrando lo que la herramienta produce antes de que llegue al cliente final.
Decir que un error de AU$260 millones en una suma no altera las conclusiones de un estudio pensado justamente para decidir si fusionar tres universidades tiene sentido financiero, exige, como mínimo, una explicación más detallada que la que el Gobierno ha dado hasta ahora. Si la aritmética básica del documento falla en ese grado, cualquier cifra posterior del mismo informe merece una revisión aparte antes de usarse para tomar una decisión de esa magnitud.
+Larson Gross suma a Blume Keeney y afianza su presencia en el estado de Washington
Larson Gross adquirió la práctica contable Blume Keeney para fortalecer su presencia en el condado de Snohomish y la región de Puget Sound, en el estado de Washington.
La firma Larson Gross, con sede en Bellingham, anunció la adquisición de Blume Keeney, una práctica de contaduría de Everett, en el mismo estado de Washington, con efectos desde el 15 de septiembre de 2026. Los términos financieros de la operación no se revelaron. Larson Gross reporta $USD32,3 millones en ingresos, 16 socios, 179 empleados y cinco oficinas, y figura entre las firmas líderes de la región occidental en el ranking que publica Accounting Today. Blume Keeney, en contraste, opera desde una sola oficina con tres socios y un empleado.
La diferencia de tamaño entre las dos firmas no le resta sentido estratégico a la operación. Kelli Visser, directora ejecutiva de Larson Gross, explicó que el objetivo es construir sobre lo que Blume Keeney ya había levantado, y destacó que ambas firmas comparten un enfoque de servicio al cliente lo bastante parecido como para que la transición no exija reinventar nada. La adquisición refuerza la presencia de Larson Gross en el condado de Snohomish y en la región de Puget Sound, un territorio donde la firma ya operaba pero quería ganar densidad.
Operaciones de este tamaño rara vez hacen titulares fuera del gremio, pero suman a una tendencia que sí interesa a cualquier firma mediana que piense en su propio relevo generacional, la consolidación de prácticas pequeñas y unipersonales dentro de redes regionales más grandes, a cambio de músculo tecnológico y continuidad para los clientes que se quedan sin un socio fundador a cargo. Para una práctica de un solo empleado como Blume Keeney, encontrar comprador antes de que el fundador decida retirarse sin relevo es, con frecuencia, la diferencia entre una cartera de clientes que sobrevive y otra que simplemente se dispersa.
- El Tiempo (Casa Editorial El Tiempo) – Mientras llega la ley de rescate fiscal, Gobierno mueve las finanzas públicas del país con cuatro medidas (27/10/2026)
- Cámara de Representantes de Colombia – Aranceles para Shein y Temu y reglas justas para la productividad colombiana (25/10/2026)
- Actualícese – Alto a la competencia desleal, Colombia alista aranceles del 40% para Shein y Temu, complemento de detalle técnico sobre el proyecto de ley (26/10/2026)
- Actualícese – Consejo de Estado precisa en qué año se grava la recuperación de una pérdida fiscal compensada, Sentencia 28902, reproducida y analizada por Actualícese ante la imposibilidad de consultar directamente la relatoría del Consejo de Estado (26/10/2026)
- The Next Web – Western Australia government seeks AI report refund from Deloitte, con información adicional de Guardian Australia (25/10/2026)
- Accounting Today (Arizent) – Larson Gross acquires Blume Keeney (23/10/2026)
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS