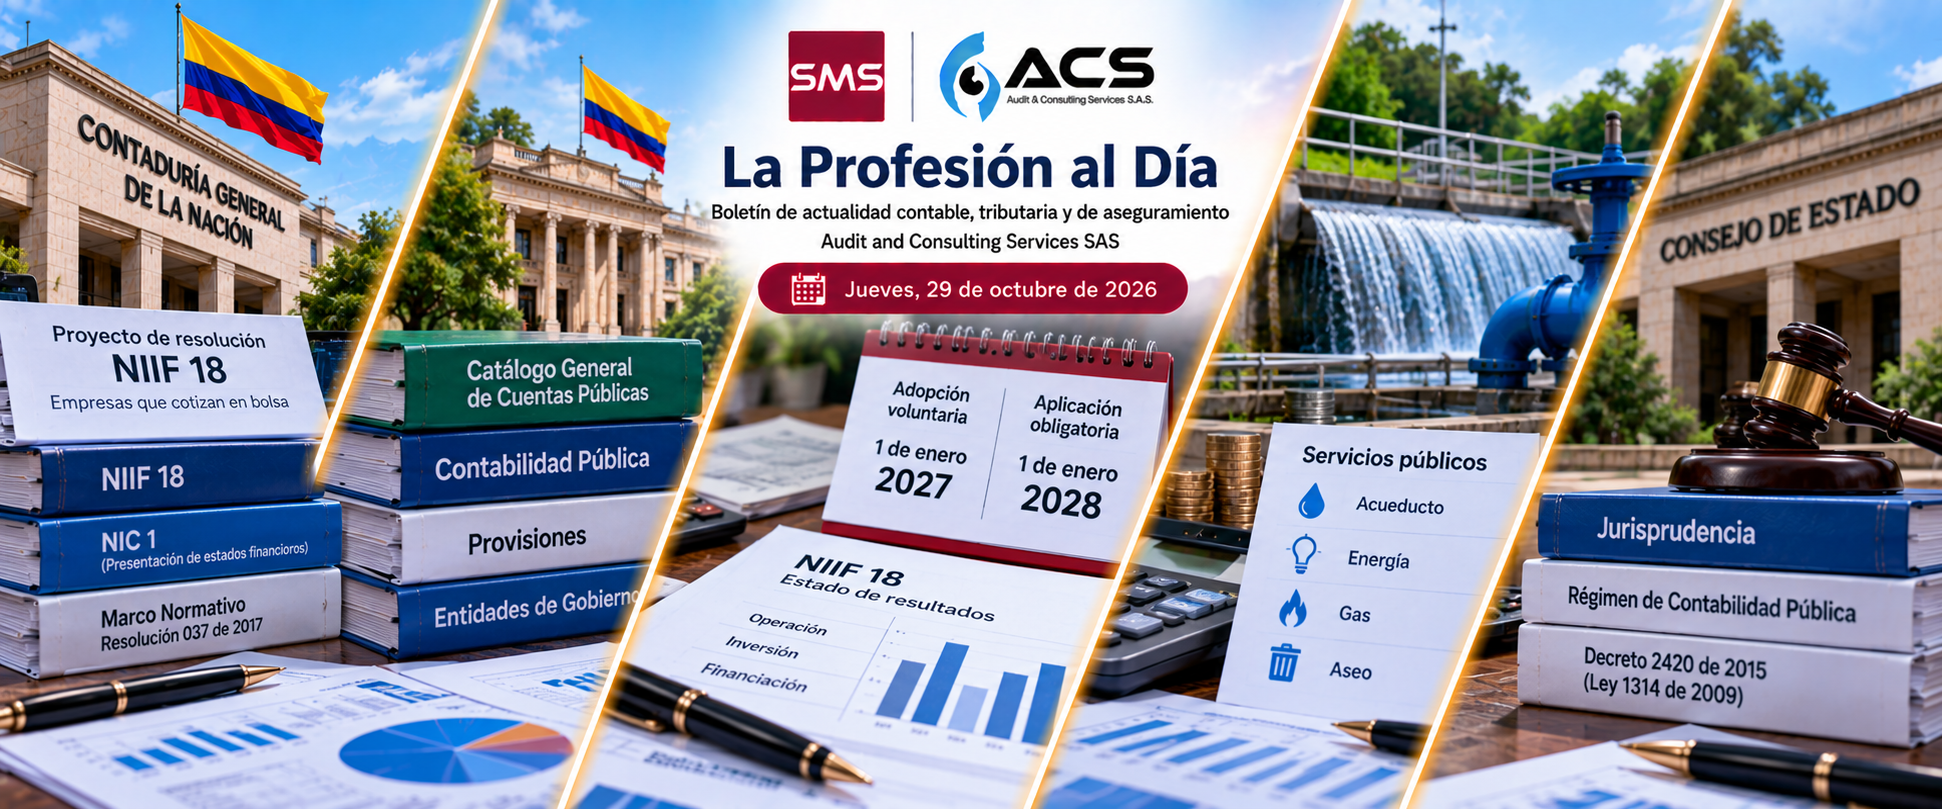
Siete temas para mantenerse al día: la incorporación de la NIIF 18 al marco contable colombiano, los cambios propuestos a la contabilidad pública, el tratamiento del IVA descontable, las responsabilidades de revisores fiscales y representantes legales, la fiscalización de la facturación electrónica, la actualización de los criterios SOC 2 y los cambios propuestos por el FASB al método de participación.
- La Contaduría General de la Nación abre a comentarios la incorporación de la NIIF 18 al marco normativo de las empresas que cotizan en bolsa
- La Contaduría General de la Nación ajusta el catálogo de cuentas públicas y relaja el calendario de revisión de provisiones
- La DIAN aclara que dejar de ser responsable de IVA no obliga a devolver lo que ya se descontó
- El Consejo de Estado confirma la sanción a la revisora fiscal y al representante legal que firmaron sin salvedad frente a costos inexistentes
- La DIAN controla más de 610 millones de pesos en ingresos no reportados durante BogotáEats a Cielo Abierto 2026
- El AICPA propone una revisión de los criterios de servicios de confianza que sustentan el examen SOC 2
- El FASB propone un solo criterio de influencia significativa para aplicar el método de participación, sin importar la forma jurídica del vehículo
+La Contaduría General de la Nación abre a comentarios la incorporación de la NIIF 18 al marco normativo de las empresas que cotizan en bolsa
La CGN publicó un proyecto de resolución para incorporar la NIIF 18 al marco normativo de determinadas entidades bajo el Régimen de Contabilidad Pública. La aplicación sería obligatoria desde 2028, con adopción anticipada voluntaria desde 2027.
La Unidad Administrativa Especial Contaduría General de la Nación (CGN) puso a disposición del público, el 26 de octubre, un proyecto de resolución que modifica el artículo 3 de la Resolución 037 de 2017 para incorporar, en el Marco Normativo para Empresas que Cotizan en el Mercado de Valores, o que Captan o Administran Ahorro del Público, el «Anexo Técnico 2 – 2026, Normas y Enmiendas de las Normas de Información Financiera, Grupo 1». Ese anexo técnico, que depende de un Proyecto de Decreto XXX de 2026 todavía en trámite, es el vehículo que introducirá formalmente la NIIF 18 en el bloque normativo colombiano que hoy rige a las entidades listadas y a quienes administran ahorro público.
Conviene precisar un punto que el nombre de la entidad no deja ver de entrada, y que se presta a una confusión frecuente. Las facultades de la CGN son exclusivamente públicas, porque el artículo 6 de la Ley 1314 de 2009 designa como autoridades de regulación en materia contable, de información financiera y de aseguramiento de la información a los Ministerios de Hacienda y Crédito Público y de Comercio, Industria y Turismo, actuando conjuntamente, «con respeto de las facultades regulatorias en materia de contabilidad pública a cargo de la Contaduría General de la Nación».
El listado del artículo 2 de la Resolución 037 de 2017, que incluye emisores de valores, bancos, aseguradoras, fiduciarias, fondos de garantías y el Banco de la República, no extiende esa competencia hacia el sector privado, pues ese mismo artículo exige que las entidades mencionadas ya se encuentren bajo el ámbito del Régimen de Contabilidad Pública. En la práctica, esto cubre a entidades estatales como el Banco Agrario, Positiva Compañía de Seguros o Ecopetrol en su condición de emisor de valores, no a sus pares de capital privado.
Los bancos, las aseguradoras y los emisores de capital privado siguen un marco técnico equivalente, basado en los mismos anexos de NIIF Grupo 1, que expiden conjuntamente los Ministerios de Hacienda y de Comercio bajo el Decreto 2420 de 2015. Que ambos marcos compartan casi todo su contenido técnico responde al deber de coordinación entre autoridades que fija el artículo 12 de la Ley 1314 de 2009, para que la información financiera de un mismo sector económico resulte comparable, y no a que la CGN extienda su competencia sobre esas entidades privadas.
El proyecto fija dos fechas que conviene memorizar. La aplicación de la NIIF 18 será obligatoria a partir del 1 de enero de 2028, pero las entidades que quieran adelantarse podrán aplicarla de manera voluntaria e integral desde el 1 de enero de 2027, siempre que revelen esa decisión en las notas a los estados financieros. La NIC 1, la norma que la NIIF 18 reemplaza en materia de presentación de estados financieros, queda derogada formalmente a partir del 1 de enero de 2028, un año después de que la adopción anticipada empiece a ser legalmente posible.
El proyecto aclara, además, un matiz que no es menor para quien compare el calendario colombiano con el internacional. Las fechas de vigencia que los propios estándares del IASB establecen no se tendrán en cuenta como fechas de vigencia en Colombia, principio que ya rige la adopción de cualquier norma NIIF en el país, aunque rara vez queda escrito de forma tan explícita dentro de la propia resolución.
La ventana de dos años entre la adopción voluntaria y la obligatoria le da a las empresas listadas un margen amplio para probar el nuevo estado de resultados de la NIIF 18, con sus categorías de operación, inversión y financiación, antes de que la aplicación deje de ser una opción y se convierta, como toda fecha límite contable, en una obligación con poco margen de maniobra. Los interesados pueden comentar el proyecto hasta el 10 de noviembre de 2026.
+La Contaduría General de la Nación ajusta el catálogo de cuentas públicas y relaja el calendario de revisión de provisiones
La CGN sometió a comentarios proyectos que crean y eliminan cuentas públicas y permiten revisar provisiones durante el último mes del periodo contable, buscando facilitar las actividades de cierre.
La Contaduría General de la Nación (CGN) puso a comentarios del público, el 23 de octubre, varios proyectos de resolución que tocan la contabilidad pública desde ángulos distintos pero relacionados, todos abiertos a comentarios hasta el 9 de noviembre de 2026.
El primer frente modifica el Catálogo General de Cuentas del Marco Normativo para Entidades de Gobierno. Crea subcuentas nuevas, entre ellas una destinada a registrar el aporte solidario que subsidia el servicio de acueducto, alcantarillado y aseo de los estratos 1, 2 y 3, que se repite en varias cuentas de activo, pasivo, ingreso y gasto porque un mismo subsidio necesita dejar rastro contable en cada etapa del ciclo. También elimina tres cuentas que ya no corresponden a ningún hecho económico vigente, el impuesto a la gasolina y al ACPM, el timbre sobre consulados en el exterior y el impuesto por el uso del subsuelo; renombra como «Museos» algunas subcuentas que hasta ahora se llamaban simplemente «Edificaciones»; y ajusta la dinámica débito-crédito de las cuentas de financiamiento interno de corto plazo y externo de largo plazo para incorporar los títulos TES y Bonos Globales que la Dirección General de Crédito Público y Tesoro Nacional readquiere en el mercado.
El segundo frente, repartido en proyectos paralelos para el Marco Normativo para Entidades de Gobierno y para el de Empresas que no Cotizan, cambia el momento mínimo en que deben revisarse las provisiones y evaluarse los activos y pasivos contingentes. La norma vigente exige esa revisión, como mínimo, al final del periodo contable; el proyecto la traslada a cualquier momento durante el último mes del periodo, con el argumento expreso de «facilitar la organización de las actividades de cierre contable».
Reconocer que el cierre contable de una entidad pública no cabe en un solo día ayuda a distribuir mejor la carga de trabajo de diciembre, y en eso el cambio tiene una lógica operativa razonable. Pero también abre una ventana de hasta treinta días entre el momento en que se revisa una provisión y el cierre real del periodo, lapso en el que bien podría materializarse un hecho económico que cambie la mejor estimación disponible. La norma conserva la obligación de revisar también cuando «se tenga evidencia de que el valor ha cambiado sustancialmente», salvedad que en principio cubre ese riesgo, aunque su eficacia dependerá, en la práctica, de que alguien dentro de la entidad esté prestando atención durante esos últimos treinta días y no solo el primero de ellos.
+La DIAN aclara que dejar de ser responsable de IVA no obliga a devolver lo que ya se descontó
El Concepto 015660 de 2026 señala que perder la calidad de responsable del IVA no obliga a reintegrar impuestos descontables que se solicitaron válidamente cuando el contribuyente tenía esa condición.
La Dirección de Impuestos y Aduanas Nacionales (DIAN) resolvió, mediante el Concepto 015660 del 7 de septiembre de 2026 (int. 1577, publicado el 10 de septiembre), una duda que atraviesa el cierre de año de cualquier negocio que cambie de responsable a no responsable del IVA, si todavía queda mercancía en inventario que se compró siendo responsable, ¿hay que devolver el impuesto descontable que ya se solicitó sobre esas compras?
La respuesta fue negativa. El concepto explica que la validez de un impuesto descontable se evalúa en el momento en que se solicitó, a la luz de los artículos 485, 488, 496, 771-2 y 771-5 del Estatuto Tributario, y que el artículo 486 señala de forma taxativa las causales que obligan a ajustar esos descuentos, entre ellas la pérdida, el hurto o el castigo del inventario. El retiro de la responsabilidad del IVA no aparece en esa lista, así que no la activa. El cambio de régimen opera hacia adelante y no hacia atrás, el contribuyente deja de recaudar IVA y de solicitar nuevos descuentos, y el IVA que pague en compras posteriores al cambio podrá tratarse como costo o gasto deducible, en lugar de como descontable.
Compartimos la posición de la DIAN que es consistente con la lógica general del tributo, porque el descuento ya nació válido cuando se solicitó, y supeditar su permanencia a un hecho posterior e imprevisible, como un cambio de régimen, introduciría una inseguridad que el propio artículo 486 nunca contempló. Para las áreas contables que acompañan comerciantes pequeños con alta rotación de responsabilidad en el RUT, el concepto despeja una duda recurrente sin inventarle una excepción nueva a la norma.
+El Consejo de Estado confirma la sanción a la revisora fiscal y al representante legal que firmaron sin salvedad frente a costos inexistentes
El Consejo de Estado confirmó el rechazo de costos e IVA descontable relacionados con operaciones sin soporte suficiente y mantuvo la sanción impuesta a la revisora fiscal y al representante legal por firmar sin salvedades.
La Sección Cuarta del Consejo de Estado confirmó, mediante sentencia del 1 de octubre de 2026 (radicado 68001-23-33-000-2023-00315-01, expediente 29227, M.P. Wilson Ramos Girón), el rechazo de costos, compras e IVA descontable que la DIAN le impuso a Grupo Moda Class S.A.S. por el año gravable 2017, por operaciones con tres proveedores sin domicilio ni capacidad operativa verificable, además de pasivos por 1.270 millones de pesos con esos mismos proveedores y un préstamo de 85 millones sin soporte externo. Los pagos, según la sentencia, se hicieron en efectivo o con cheques que en su mayoría cobró un empleado de la propia sociedad, sin una sola remisión, orden de compra o soporte de transporte que acreditara que la mercancía efectivamente circuló.
Lo que distingue este fallo de uno más sobre costos simulados es que la sanción no se quedó en la sociedad. Con base en el artículo 658-1 del Estatuto Tributario, el Consejo de Estado confirmó también la multa del 20 % de la sanción impuesta a la empresa, con tope de 4.100 UVT, tanto para el representante legal como para la revisora fiscal que firmaron la declaración y los estados financieros de 2017 sin salvedad alguna. La Sala rechazó el argumento de responsabilidad objetiva porque los actos administrativos sí precisaron el hecho sancionable y la calidad en la que intervino cada uno, de modo que la multa responde a una conducta propia, firmar sin salvedad pese a las irregularidades, y no a una presunción automática derivada del cargo.
El mensaje para cualquier revisor fiscal es el que ya debería estar interiorizado, y que este fallo simplemente vuelve a poner sobre la mesa. Que las facturas existan prueba que la operación tuvo forma, no que tuvo fondo, y la firma sin salvedad sobre estados financieros que no resisten ese examen termina costando, literalmente, una quinta parte de lo que le cuesta a la propia sociedad.
+La DIAN controla más de 610 millones de pesos en ingresos no reportados durante BogotáEats a Cielo Abierto 2026
Durante BogotáEats a Cielo Abierto 2026, la DIAN revisó a 42 contribuyentes y reportó $610,6 millones en ingresos controlados al comparar las ventas observadas con la información registrada en sus sistemas.
La Dirección de Impuestos y Aduanas Nacionales (DIAN) realizó jornadas de presencia institucional el 16 y 17 de octubre, durante el festival gastronómico BogotáEats a Cielo Abierto 2026, para verificar que los comerciantes presentes expidieran factura electrónica o documento equivalente por cada venta. El resultado preliminar que reportó la entidad fue de 610,6 millones de pesos en ingresos controlados sobre 42 contribuyentes revisados, cifra a la que llegó comparando las transacciones observadas en el evento, que reunió a 8.950 asistentes entre los dos días, con lo que esos mismos comerciantes ya habían reportado al sistema de validación previa de la DIAN.
El comunicado distingue ese monto de otro hallazgo paralelo. El operador de bebidas del evento, que vendió a través de 15 puntos de venta, reportó ventas pagadas por 309,4 millones de pesos entre los dos días, cifra que la propia DIAN aclara que es independiente de los 610,6 millones controlados a los demás comerciantes y que no debe sumarse a ella para evitar una doble contabilización.
El ejercicio ilustra bien el tipo de control que la factura electrónica hizo posible y que antes no existía, cruzar en tiempo casi real lo que un negocio reporta contra lo que efectivamente vende en un evento masivo y de corta duración, en lugar de esperar a que la discrepancia aparezca meses después en una declaración de renta. Para los comerciantes que operan en ferias, festivales y eventos temporales, la lección no es nueva pero la DIAN la repite con cada evento masivo, la ausencia de un establecimiento fijo no reduce la obligación de facturar cada venta, y la propia naturaleza transitoria del negocio es, paradójicamente, lo que facilita detectarla cuando no se cumple.
+El AICPA propone una revisión de los criterios de servicios de confianza que sustentan el examen SOC 2
El AICPA propone actualizar los criterios SOC 2 e incorporar nuevos puntos de evaluación relacionados con gobierno de inteligencia artificial, monitoreo de modelos, ataques de prompt y riesgos de datos.
El Instituto Americano de Contadores Públicos Certificados (AICPA, por sus siglas en inglés) publicó el 28 de octubre un borrador de exposición que propone actualizar los Criterios de Servicios de Confianza para Seguridad, Disponibilidad, Integridad del Procesamiento, Confidencialidad y Privacidad, el armazón técnico sobre el que se construye cualquier informe SOC 2. Los exámenes SOC 2 los realizan contadores públicos independientes bajo las normas de atestación del propio AICPA, y su resultado es, para buena parte del mercado de servicios tecnológicos, la referencia estándar para demostrarle a un cliente que los controles sobre sus sistemas de información funcionan como se anuncian.
Amy Pawlicki, vicepresidenta de Innovación en Aseguramiento y Asesoría del AICPA, justificó la revisión señalando, en un comunicado de la entidad, que la forma en que las organizaciones gestionan y procesan información, y en que identifican riesgo, cambió sustancialmente en la última década, y que las modificaciones buscan mejorar la utilidad de los informes SOC 2 y refinar los criterios para que se adapten a tecnologías que evolucionan con rapidez.
La revisión no se limita a reordenar la estructura de los criterios existentes. El borrador incorpora puntos de enfoque nuevos pensados específicamente para inteligencia artificial y otras tecnologías emergentes, entre ellos el gobierno de la IA, el monitoreo de modelos, la manipulación de instrucciones mediante los llamados ataques de prompt, el envenenamiento de datos de entrenamiento, la transparencia de los resultados generados por IA y los riesgos propios de la toma de decisiones automatizada.
El Grupo de Trabajo de SOC 2 del AICPA recibirá comentarios del público hasta el 15 de enero de 2027, y si la actualización se aprueba, entraría en vigencia para los encargos que comiencen a partir del 31 de diciembre de 2027, con adopción anticipada permitida.
Conviene no confundir esta actualización con la certificación conjunta SOC 2-AIUC-1 para agentes de inteligencia artificial que el propio AICPA anunció hace apenas una semana. Aquella combina dos exámenes distintos sobre un mismo sistema de inteligencia artificial, mientras que esta revisión cambia el contenido mismo de los criterios que sustentan cualquier informe SOC 2, con o sin inteligencia artificial de por medio. Son dos anuncios de la misma semana sobre el mismo marco de aseguramiento, que conviene no mezclar al archivar las referencias.
+El FASB propone un solo criterio de influencia significativa para aplicar el método de participación, sin importar la forma jurídica del vehículo
El FASB propone simplificar el método de participación patrimonial con un umbral único de influencia significativa, independientemente de la forma jurídica de la entidad en la que se invierte.
El Consejo de Normas de Contabilidad Financiera de Estados Unidos (FASB, por sus siglas en inglés) publicó el 28 de octubre un proyecto de actualización de normas contables (ASU, por sus siglas en inglés) para mejorar la operatividad del método de participación patrimonial. La propuesta responde a un reclamo que los propios grupos de interés del FASB plantearon durante una consulta de agenda realizada el año pasado, concentrado en tres problemas concretos: criterios distintos para aplicar el método según si la inversión se hace en una corporación o en una entidad similar a una sociedad de personas; ausencia de guía autorizada para repartir utilidades en estructuras de asignación complejas en entidades que no son del sector inmobiliario; y el costo y la complejidad general de aplicar el método.
Para resolver esos problemas sin multiplicar las excepciones, la propuesta exige un único umbral, la influencia significativa, para decidir si corresponde aplicar el método de participación, sin que la forma jurídica de la entidad receptora de la inversión cambie el criterio, y ajusta los indicadores de influencia significativa dentro del Subtema 323-10 del catálogo del FASB. También aclara cómo deben aplicar el método los inversionistas cuyas participaciones tienen estructuras de asignación de utilidades complejas, el segundo de los tres problemas identificados.
El criterio actual, que trataba distinto a una corporación y a una sociedad de personas aunque el inversionista ejerciera sobre ambas exactamente el mismo grado de influencia, es el tipo de distinción que sobrevive más por inercia normativa que por una diferencia económica real entre los dos vehículos. Unificar el umbral no resuelve por sí solo el problema de las estructuras de asignación complejas, pero sí retira del camino la pregunta más fácil de contestar, cuál forma jurídica tiene el vehículo, para dejar toda la atención puesta en la pregunta que realmente importa, cuánta influencia ejerce el inversionista sobre él.
El FASB pide comentarios sobre el proyecto de ASU hasta el 11 de enero de 2027.
- Contaduría General de la Nación (CGN) – Proyecto de resolución por la cual se modifica el artículo 3º de la Resolución 037 de 2017 para incluir el Anexo Técnico 2 – 2026 (NIIF 18) en el Marco Normativo para Empresas que Cotizan en el Mercado de Valores, o que Captan o Administran Ahorro del Público (26/10/2026, comentarios hasta el 10/11/2026)
- Contaduría General de la Nación (CGN) – Resolución 037 de 2017, «Por la cual se regula el Marco Normativo para Empresas que Cotizan en el Mercado de Valores, o que Captan o Administran Ahorro del Público», consultada para verificar que su artículo 2 limita el Marco Normativo a entidades que ya se encuentran bajo el ámbito del Régimen de Contabilidad Pública
- Función Pública – Ley 1314 de 2009, artículo 6, consultada para verificar que la regulación contable sobre entidades del sector privado corresponde a los Ministerios de Hacienda y Crédito Público y de Comercio, Industria y Turismo, y no a la Contaduría General de la Nación
- Contaduría General de la Nación (CGN) – Proyecto de resolución que modifica el Catálogo General de Cuentas del Marco Normativo para Entidades de Gobierno (23/10/2026, comentarios hasta el 9/11/2026)
- Contaduría General de la Nación (CGN) – Proyecto de resolución que modifica las normas de Provisiones, de Activos contingentes y de Pasivos contingentes del Marco Normativo para Entidades de Gobierno (23/10/2026, comentarios hasta el 9/11/2026)
- Dirección de Impuestos y Aduanas Nacionales (DIAN) – Concepto 015660 de 2026 (int. 1577), sobre el tratamiento del impuesto descontable de IVA al pasar de responsable a no responsable (7/09/2026, publicado el 10/09/2026)
- Instituto Nacional de Contadores Públicos de Colombia (INCP) – Pérdida de la calidad de responsable del IVA no obliga a reintegrar impuestos descontables solicitados, cobertura del Concepto 015660 de 2026 (16/10/2026)
- Consejo de Estado, Sección Cuarta – Sentencia del 1/10/2026, radicado 68001-23-33-000-2023-00315-01, expediente 29227, M.P. Wilson Ramos Girón, reproducida y analizada por Actualícese (29/10/2026)
- Dirección de Impuestos y Aduanas Nacionales (DIAN) – Comunicado de prensa, control de facturación electrónica durante BogotáEats a Cielo Abierto 2026 (20/10/2026)
- Journal of Accountancy (AICPA & CIMA) – AICPA proposes improvements to SOC 2 trust services criteria (28/10/2026)
- Accounting Today (Arizent) – FASB proposes improvements in accounting for equity method investments (28/10/2026)
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS