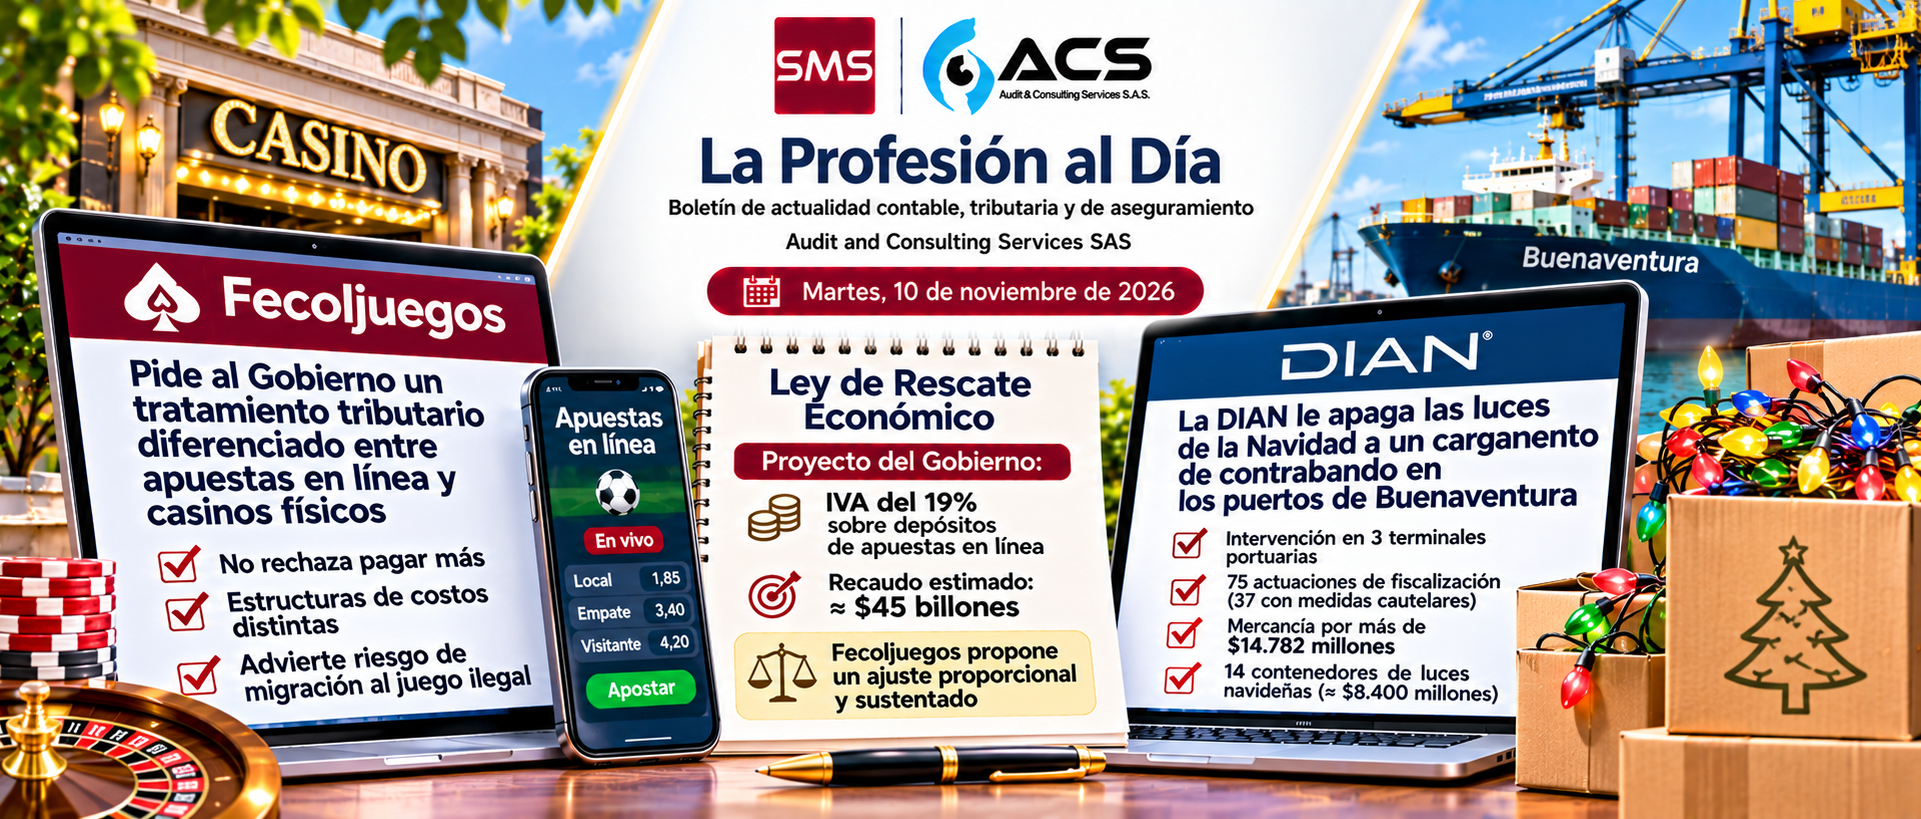
Esta edición reúne cinco asuntos de actualidad: la propuesta de Fecoljuegos frente a la tributación de las apuestas, los controles aduaneros de la DIAN en Buenaventura, las tasas de interés y usura para noviembre, una sanción del PCAOB a una firma auditora estadounidense y el acuerdo de KPMG con inversionistas de Silicon Valley Bank.
- Fecoljuegos le pide al Gobierno no repartir las mismas cartas a las apuestas en línea y a los casinos físicos en la Ley de Rescate Económico
- La DIAN le apaga las luces de la Navidad a un cargamento de contrabando en los puertos de Buenaventura
- El interés bancario corriente cede terreno en noviembre, pero la usura de los créditos de consumo sigue cobrando caro
- El PCAOB le pasa factura a una firma de las cien más grandes de Estados Unidos por no advertir a tiempo la quiebra de una biotecnológica
- KPMG pone $USD224,5 millones sobre la mesa para empezar a saldar su cuenta pendiente con los inversionistas de Silicon Valley Bank
+
Fecoljuegos le pide al Gobierno no repartir las mismas cartas a las apuestas en línea y a los casinos físicos en la Ley de Rescate Económico
Fecoljuegos prepara una propuesta tributaria alterna y pide que el IVA del 19 % sobre depósitos de apuestas en línea reconozca las diferencias de costos frente a casinos y otros juegos localizados.
La Federación Colombiana de Empresarios de Juegos de Suerte y Azar (Fecoljuegos) confirmó el 9 de noviembre de 2026 que prepara una propuesta tributaria alterna para discutir con el Ministerio de Hacienda y con las comisiones económicas del Congreso, en medio del trámite de la Ley de Rescate Económico, la reforma con la que el Gobierno busca recaudar cerca de $45 billones. El gremio no rechaza pagar más.
Su presidente, Evert Montero, señaló a Valora Analitik que el sector «entiende la necesidad de contribuir a la estabilidad de las finanzas públicas» y mantiene su disposición a aportar, pero pidió que el ajuste reconozca que las apuestas en línea y los juegos localizados (casinos, chance, máquinas tragamonedas) tienen estructuras de costos distintas y no deberían quedar sujetos a la misma carga tributaria sin ninguna distinción.
El proyecto, radicado hace poco más de una semana por el vicepresidente José Manuel Restrepo y el ministro de Hacienda, Miguel Gómez, contempla entre sus 106 artículos un IVA del 19% sobre los depósitos de las apuestas en línea, equiparable al que ya rige para otros bienes y servicios de la reforma. Fecoljuegos sostiene que la industria viene de una racha de ajustes tributarios sucesivos adoptados en el Gobierno anterior, ninguno acompañado, a su juicio, de un estudio técnico serio sobre el efecto que tendría en la sostenibilidad de los operadores legales.
El gremio advierte, además, que una carga mal calibrada podría empujar apuestas hacia plataformas ilegales que no aportan nada al sistema de salud, el principal destino de las rentas que genera este sector en Colombia. Montero anunció que buscará reuniones con Hacienda y con las comisiones económicas para sustentar su propuesta con las obligaciones fiscales que ya pesan sobre las empresas, la capacidad real del sector para asumir recursos adicionales y el combate al juego ilegal, que compite sin ninguna de esas cargas.
«Necesitamos una tributación justa, sustentada y proporcional, que permita hacer un esfuerzo fiscal sin comprometer la continuidad de las empresas», agregó el dirigente gremial.
El artículo 363 de la Constitución exige que cualquier tributo respete la equidad y la progresividad, no solo la eficiencia recaudatoria, lo que le da a la objeción de Fecoljuegos más sustento del que suele tener un reclamo gremial corriente. Una tarifa uniforme que ignore estructuras de costos tan distintas como la de una apuesta en línea y la de un casino físico corre el riesgo de tratar como iguales a dos negocios que la ley agrupa bajo el mismo nombre solo por conveniencia regulatoria.
El reto para el Congreso, en las próximas semanas de trámite, será separar ese argumento técnico del lobby ordinario que cualquier gremio hace cuando le suben los impuestos. Eso exige pedirle a Fecoljuegos cifras concretas sobre márgenes y migración hacia la ilegalidad, no solo la promesa de traerlas más adelante.
+
La DIAN le apaga las luces de la Navidad a un cargamento de contrabando en los puertos de Buenaventura
La DIAN adoptó medidas cautelares sobre mercancías avaluadas provisionalmente en más de $14.782 millones durante un operativo en las tres terminales portuarias de Buenaventura.
La Dirección de Impuestos y Aduanas Nacionales (DIAN) informó, mediante el Comunicado de Prensa No. 134 del 27 de octubre de 2026, que adelantó una intervención simultánea en las tres terminales portuarias de Buenaventura (la Sociedad Portuaria Regional de Buenaventura, la Sociedad Portuaria Industrial de Aguadulce y TCBuen) que permitió adoptar medidas cautelares sobre mercancías con un avalúo comercial provisional superior a $14.782 millones.
Las jornadas de control comprendieron 75 actuaciones de fiscalización aduanera previa, simultánea y posterior, de las cuales 37 dieron lugar a medidas cautelares, el 49,3% del total. Del grupo de actuaciones, 46 correspondieron a control previo, es decir, al reconocimiento físico de la mercancía antes de que se nacionalizara, lo que permitió identificar inconsistencias antes de que los bienes entraran formalmente al país.
Entre los hallazgos más llamativos figuran 14 contenedores de luces navideñas de un mismo importador, con un avalúo provisional de $8.400 millones, justo cuando el comercio empieza a surtir sus vitrinas para la temporada. La autoridad también retuvo confecciones, calzado, artículos electrónicos, electrodomésticos, juguetería y perfumería, y como resultado adoptó 34 retenciones temporales para verificar al consignatario, destinatario o importador, cinco aprehensiones y una medida de custodia.
El director general de la DIAN, Andrés Felipe Velásquez Reyes, explicó que el control se ejerció «sobre toda la cadena logística y no sobre un solo momento de la operación» y que verificar la mercancía antes de su nacionalización permite actuar a tiempo sobre las inconsistencias sin perjudicar al importador que sí cumple. La entidad precisó que los importadores vinculados a las operaciones tienen domicilio fiscal en Bogotá, Cali, Pereira, Palmira, Neiva, Medellín y Buenaventura, lo que confirma que el operativo, aunque concentrado en un solo puerto, golpea una red de comercio que se extiende por buena parte del país.
Durante las inspecciones hubo que verificar la capacidad económica de varios importadores, revisar operaciones respaldadas por múltiples documentos de transporte y confirmar la autenticidad de marcas y cantidades, con apoyo de pruebas de laboratorio para precisar la clasificación arancelaria de algunos bienes.
Un operativo de este tamaño sirve sobre todo como recordatorio de que el control aduanero no se juega solo en el momento del desaduanamiento sino en toda la cadena, desde que la mercancía toca el puerto hasta que sale nacionalizada hacia su destino final. La cifra de 49,3% de actuaciones que terminaron en medida cautelar, casi una de cada dos, sugiere que la elección de blancos no fue aleatoria sino dirigida con inteligencia previa.
Eso es, para cualquier empresa que importe por Buenaventura con las cuentas en regla, una buena noticia tanto como una advertencia, porque a los importadores de luces navideñas que sí operan dentro de la ley el aumento del escrutinio en plena temporada alta les conviene tanto como les incomoda. Cada contenedor de contrabando que se queda varado en el puerto es, en el fondo, un competidor con el que no tendrán que pelear precio esta Navidad.
+
El interés bancario corriente cede terreno en noviembre, pero la usura de los créditos de consumo sigue cobrando caro
La Superfinanciera fijó en 18,89 % efectivo anual el interés bancario corriente de consumo y ordinario para noviembre, con una tasa de usura de 28,34 %.
La Superintendencia Financiera certificó, mediante la Resolución 1707 de 2026 del 30 de octubre de 2026, el Interés Bancario Corriente para la modalidad de crédito de consumo y ordinario en 18,89% efectivo anual, vigente entre el 1 y el 30 de noviembre de 2026. La cifra representa una caída de 17 puntos básicos frente al 19,06% certificado para octubre de 2026, calculada con la información semanal que los establecimientos de crédito reportaron entre el 2 y el 23 de octubre de 2026.
Esa tasa es, a su vez, la base legal para fijar el límite de usura. Conforme al artículo 884 del Código de Comercio y al artículo 305 del Código Penal, desarrollados en el Decreto 2555 de 2010 (artículos 11.2.5.1.1 y siguientes), la usura para crédito de consumo y ordinario queda en 28,34% efectivo anual durante noviembre de 2026, equivalente a 1,5 veces el Interés Bancario Corriente certificado.
La misma resolución fijó la usura para otras modalidades de crédito, entre ellas 71,82% para crédito de consumo de bajo monto, 42,35% para crédito productivo de mayor monto, 33,87% para crédito productivo rural, 59,87% para crédito productivo urbano y 88,44% para crédito popular productivo urbano, cada una calculada con la misma fórmula sobre su propio Interés Bancario Corriente de referencia.
La Superintendencia atribuye el descenso de octubre a noviembre al comportamiento de las tasas que los propios bancos reportan semana a semana, no a ninguna intervención directa de la entidad sobre el mercado de crédito.
Diecisiete puntos básicos no cambian la vida de nadie que esté pagando una tarjeta de crédito o un préstamo de consumo, y es tentador leer el dato de noviembre como una simple nota de rutina administrativa. Conviene, sin embargo, no perderle el rastro mes a mes, porque la usura de consumo es el techo legal que protege a cualquier deudor de una tasa pactada por fuera de ese límite, y un descenso sostenido durante varios meses consecutivos termina reflejándose en el costo real de financiarse con tarjeta de crédito o crédito de libranza para millones de hogares colombianos.
Para cualquier contador que asesore el flujo de caja de un cliente con deuda indexada a estas tasas, la serie de resoluciones mensuales de la Superintendencia merece guardarse como referencia de tendencia, no revisarse de forma aislada cada mes y luego olvidarse hasta el siguiente comunicado.
+
El PCAOB le pasa factura a una firma de las cien más grandes de Estados Unidos por no advertir a tiempo la quiebra de una biotecnológica
El PCAOB multó con USD 500.000 a MGO y sancionó a dos socios por deficiencias en la auditoría de una biotecnológica que quebró cinco meses después de recibir una opinión sin salvedades.
El Consejo de Supervisión Contable de Empresas Públicas de Estados Unidos (PCAOB, por sus siglas en inglés) impuso una multa civil de $USD500.000 a la firma Macias Gini & O’Connell (MGO), una de las cien firmas de auditoría más grandes de ese país, y censuró tanto a la firma como a dos de sus socios, Wendy Heiss y Scott Hammon, por las auditorías de una compañía biotecnológica no identificada, dedicada a productos de belleza y salud de consumo, que se declaró en quiebra apenas cinco meses después de que MGO emitiera una opinión sin salvedades sobre sus estados financieros de 2022.
La orden disciplinaria, conciliada y publicada la primera semana de noviembre de 2026, impone además una multa de $USD40.000 a Heiss y de $USD25.000 a Hammon, les exige veinte horas adicionales de educación continua durante el próximo año y le prohíbe a Heiss actuar como socia de encargo en cualquier auditoría de una empresa pública durante un año completo. A la firma le exige, además, revisar y fortalecer sus políticas de control de calidad y certificar ante el PCAOB que corrigió las deficiencias identificadas.
Según el texto de la orden, MGO no evaluó de manera adecuada la valoración de los activos intangibles y la plusvalía del cliente. Heiss, como socia de encargo, tampoco evaluó bien el posible deterioro de esa plusvalía ni la capacidad de la compañía para seguir operando como negocio en marcha, y Hammon no ejerció la revisión de la auditoría con el cuidado profesional que su rol exigía.
El organismo concluyó, además, que la firma no armó un expediente de auditoría completo ni mantuvo un sistema de control de calidad eficaz. MGO y los dos socios aceptaron la sanción sin admitir ni negar los hallazgos, una fórmula habitual en este tipo de acuerdos conciliados ante el PCAOB.
Cinco meses es poco tiempo entre una opinión sin salvedades y una quiebra, y ese dato por sí solo ya apunta a un problema de fondo en la evaluación de negocio en marcha que hizo la firma. La norma de auditoría de Estados Unidos, igual que la NIA 570 en el estándar internacional que siguen los auditores colombianos, exige evaluar la capacidad de una entidad para continuar operando durante al menos los doce meses siguientes a la fecha de los estados financieros, no solo verificar si las cifras del año que terminó cuadran entre sí.
El caso de MGO deja una lección exportable a cualquier firma que audite compañías con activos intangibles y plusvalía significativos, porque cuando esos dos renglones del balance pesan mucho y el negocio empieza a mostrar señales de deterioro, la pregunta de si hay o no un problema de negocio en marcha no puede quedar relegada a una nota de pie de página del dictamen.
+
KPMG pone $USD224,5 millones sobre la mesa para empezar a saldar su cuenta pendiente con los inversionistas de Silicon Valley Bank
KPMG acordó pagar USD 224,5 millones a inversionistas de Silicon Valley Bank en un acuerdo que aún requiere aprobación judicial y no constituye admisión de responsabilidad.
Norges Bank Investment Management (NBIM), el gestor del fondo petrolero soberano de Noruega, y el fondo de pensiones sueco Sjunde AP-fonden (AP7), como codemandantes líderes de la acción de clase de inversionistas en Estados Unidos, anunciaron el 6 de noviembre de 2026 un acuerdo en principio de $USD224,5 millones con KPMG LLP, el auditor externo de Silicon Valley Bank (SVB) antes de su colapso en marzo de 2023. El acuerdo, sujeto todavía a aprobación judicial, busca empezar a resarcir a la clase de inversionistas que perdió dinero cuando SVB, entonces uno de los veinte bancos más grandes de Estados Unidos por tamaño de activos, quebró en una de las mayores caídas bancarias de la historia reciente de ese país.
El director general de NBIM, Nicolai Tangen, calificó el acuerdo como «un primer paso importante para recuperar las pérdidas de los inversionistas en una de las mayores quiebras bancarias de la historia de Estados Unidos» y señaló que llegó después de más de tres años de litigio que, en sus palabras, ayudó a fortalecer la protección legal de los inversionistas.
El litigio, que sigue abierto contra los demás demandados del caso, entre ellos antiguos directivos de SVB, le reclamaba a KPMG no haber detectado ni advertido, en sus dictámenes previos al colapso, las debilidades de gestión del riesgo de tasa de interés y de liquidez que terminaron hundiendo al banco cuando sus clientes, en su mayoría empresas tecnológicas, retiraron depósitos de forma masiva en cuestión de días.
$USD224,5 millones suenan a una cifra contundente hasta que se comparan con el tamaño real del daño. SVB tenía más de $USD200.000 millones en activos cuando colapsó, y los propios inversionistas demandantes calculan sus pérdidas muy por encima de lo que KPMG acaba de aceptar pagar.
El acuerdo tampoco es una admisión de responsabilidad, sino apenas el cierre de un capítulo de un litigio que sigue abierto contra otros responsables del caso. Para la profesión contable, el mensaje de fondo importa más que la cifra puntual, porque confirma que un auditor externo puede terminar respondiendo con su propio bolsillo cuando la opinión que emitió no alcanzó a capturar los riesgos que, en retrospectiva, resultaron determinantes para la continuidad del banco que auditaba, la misma pregunta sobre negocio en marcha que también persigue, en una escala mucho menor, a la sanción del PCAOB contra MGO reseñada en esta misma edición.
- «Empresas de juegos de azar proponen cambios a la Ley de Rescate: quieren pagar más impuestos, pero ponen una condición», Infobae Colombia, 9 de noviembre de 2026
- «Fecoljuegos pidió revisar ajustes tributarios de Ley de Rescate para juegos de azar», La República, 30 de octubre de 2026
- Dirección de Impuestos y Aduanas Nacionales (DIAN) – Comunicado de Prensa No. 134, En terminales portuarias de Buenaventura, DIAN adopta medidas cautelares sobre mercancías avaluadas en más de $14.782 millones (27 de octubre de 2026)
- Superintendencia Financiera de Colombia – Superfinanciera certifica el Interés Bancario Corriente, Resolución 1707 de 2026 (30 de octubre de 2026)
- Accounting Today (Arizent) – PCAOB fines MGO $500,000 (9 de noviembre de 2026)
- Norges Bank Investment Management (NBIM) – Settlement reached in Silicon Valley Bank investor class action case (6 de noviembre de 2026)
El borrador inicial de este documento contó con el apoyo de herramientas de inteligencia artificial generativa como asistente de redacción. El texto final fue revisado, verificado, modificado y validado íntegramente por el autor, quien asume la autoría total y la responsabilidad por su contenido.
Audit and Consulting Services SAS